

АрмИнфо. Банки Армении пока видят возможность заработать на релокантах сверхприбыль вряд ли сакцентируются на кредитовании. Тем более, что хоть какой-то рост кредитного портфеля можно обеспечить не путем реального кредитования, а чисто формально - за счет рефинансирования просроченных кредитов, возвращая их в здоровую группу. Но это, как показал опыт прошлых лет, лишь на короткое время обеспечивает рост, после чего может последовать ухудшение качества портфеля с сопутствующими списаниями серьезных сумм с прибыли. Такого мнения придерживаются аналитики национального рейтингового агентства AmRating.
Как отметили эксперты, результаты 2022 года показали, что кредитование экономики вошло в спад, а розничное кредитование удерживается в умеренном росте, можно сказать, за счет субсидируемой властями ипотеки и “искусственного” оздоровления токсичных ссуд. Это в краткосрочной перспективе светит списаниями с той же сверхприбыли, которую ныне зарабатывают банки с комиссионных доходов, а не с процентных формируемых с кредитования.
Судя по динамике рост NPL возобновится в 2023-ом
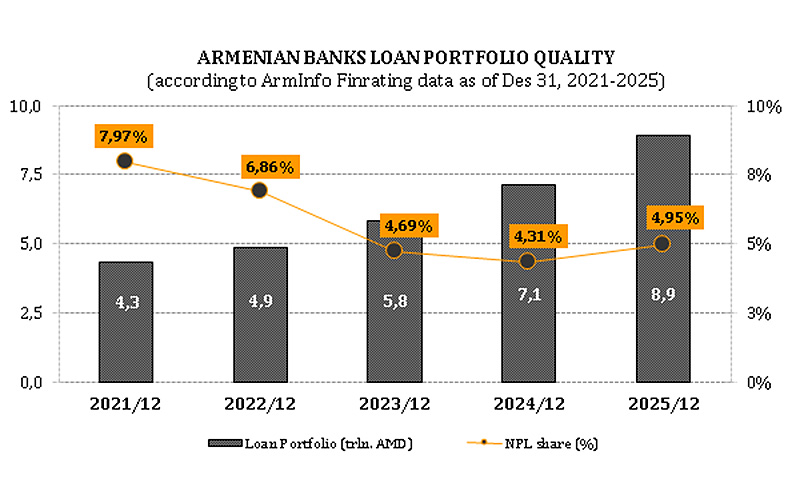
Картина итогов 2022 года в банковской системе Армении показывает, что объем просроченных кредитов уже второй год продолжая уменьшаться, что конечно, приветствуется. Однако, тем не менее, этот объем значительно замедлил темпы в 2022 году - с 21,4 до 6,1%, что снизило их долю в кредитном портфеле с 8% до 6,6%, а в активах с 4,7 до 3,7%. Но при этом, здоровые кредиты, классифицированные как стандартные, существенно тормозят в росте, повысившись лишь на 3,4% с выходом из 8,3%-го спада в 2021г. Это, скорее всего, и есть результат рефинансирования токсичных ссуд, т.е. лишь формального оздоровления кредитного портфеля, о чем свидетельствует слабый тренд процентных доходов, в основном формируемых именно за счет кредитования. Как итог, доля кредитов в процентных доходах снизилась за год с 80,4% до 75%, при этом намного заметнее сник вес их доминанты в общих доходах - с 62,5% до 37,6%.
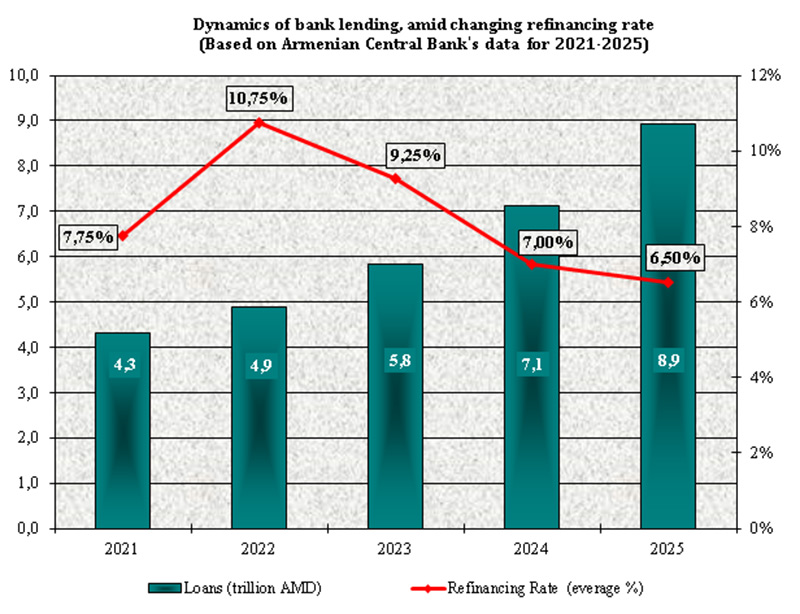
Тем не менее, это позволило кредитному портфелю развернуть динамику в 2022 году в сторону 12,7%-го роста (с 3,1%-го спада в 2021г) – до 4.8 трлн драмов ($12.1 млрд). Но драйверами выступили межбанковские кредиты/депозиты, подскочившие в 7,3 раза (после спада на 47,4% в 2021г) – до 455.3 млрд драмов ($1.2 млрд), а не розничное кредитование со сдержанным ускорением роста с 6% до 11,5% - до 1.9 трлн драмов ($4.8 млрд), и тем более не кредитование экономики, застрявшее в спаде лишь с замедлением темпов с 8,1% до 2,5% - до 2.4 трлн драмов ($6 млрд).
При такой картине с кредитованием, ускорение роста активов с 7,1% до 18,3%, с обеспечением объема в 8.4 трлн драмов ($21.4 млрд), исходило в большей степени от подскока в 2,6 раз средств на ностро-счетах в банках (после спада на 4% в 2021г) – до 275.2 млрд драмов ($699.2 млн), а также от ускорения роста как вложений в гособлигации с 35% до 50% - до 1.7 трлн драмов ($4.3 млрд), так и наличных денежных средств – с 15% до 18% - до 226.1 млрд драмов ($574.5 млн) .
Эстафета роста перешла от процентных доходов к непроцентным
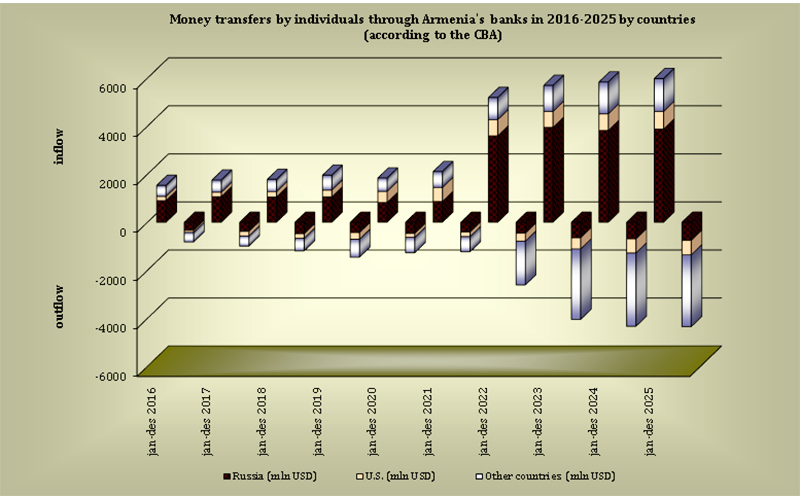
Как видим, приток в 2022 году огромного числа релокантов сместил акценты армянских банков с кредитования на денежные переводы и карточные операции, что в разы нарастило непроцентные доходы, теперь принявшие на себя эстафету роста общих доходов и как следствие подскока прибыли.
Так, 15,3%-ый рост процентных доходов наблюдался при подскоке непроцентных в 4 раза, что нарастило общие доходы на 75,3% - до 1.3 трлн драмов ($3.1 млрд) и обеспечило подскок чистой прибыли в 3 раза – до 263 млрд драмов ($668 млн). Причем, в процентных доходах рост диктовали межбанковские операции по ностро-счетам/депозитам/кредитам (в 2,6 раз) и сделки с ценными бумагами (на 31,1%), а не кредиты (лишь 6,1%). А в структуре непроцентных доходов ощутимый рост исходил от купли-продажи валюты (в 6,3 раза), денежных переводов (в 2,1 раз) и карточных операций (на 41,2%). В плане последних банкам удалось получить сверхприбыль благодаря установленным для нерезидентов высоким тарифам, которые в 5-10 раз превышают планки, применяемые к резидентам. По денежным переводам тарифная политика банков по отношению к нерезидентам такая же. А с купли-продажи валюты банки заработали серьезные суммы также благодаря релокантам, действия которых создали на валютном рынке Армении высокую волатильность с сопутствующим резким укреплением драма. С одной стороны, это позволило банкам обеспечивать сверхприбыль, но с другой стороны негативно сказалось на субъектах экономики, а также привело к скачку цен на недвижимость (особенно аренды), что в свою очередь стало быстро сужать темпы роста ипотеки, которая долгое время выступала драйвером увеличения кредитного портфеля.
С одной стороны, осторожность и консерватизм банков в сделках с нерезидентами вполне объяснимы с точки зрения нежелания подпасть под вторичные санкции, но с другой стороны - столь неоправданно высокие тарифы говорят скорее всего о стремлении получить сверхприбыль, нежели подстраховаться от рисков. А если ещё и учесть оценки международных финструктур в плане ожиданий, что значительная часть новых иммигрантов останется в Армении как минимум на 2-3 года, то можно с высокой вероятностью предположить, что пока релоканты находятся в стране армянские банки продолжат “надувать” прибыль именно с непроцентных доходов. И тем не менее, стоит обратить внимание и на предупреждение международных доноров о том, что в текущих сложных геополитических условиях существуют риски, усиление воздействия которых может негативно сказаться на перспективах экономического развития Армении и банковского сектора, в частности.
При этом NPL продолжает скапливаться в потребкредитах
Свыше 65% NPL составляют сомнительные и безнадежные кредиты, из коих последние сохраняют за собой доминанту. Их большая часть всё ещё сохраняется в потребкредитах – свыше 42% и кредитах торговому сектору – более 26%, что в сравнении с показателями 2021г свидетельствует о повышении их доли соответственно с 25% и 16%. В общей сложности в потребкредитах скопилось свыше 40% NPL, в кредитах торговому сектору – более 20% NPL, промсекторе - около 7% NPL, агросекторе и общепите/сфере услуг – почти по 5% NPL, сфере строительства - свыше 4% NPL, и сфере транспорта и связи - чуть более 2% NPL. Сравнение с показателями 2021 года показывает увеличение доли NPL в кредитах всех вышеперечисленных сфер, причем наиболее заметный рост фиксируется по торговому сектору и промсектору.
При этом в 2022 году общий объем кредитных вложений удержался в росте только в сфере строительства – 12%, агросекторе – 3,5% и потребкредитах – 11% (при росте ипотеки на 27,4%), причем в сравнении с темпами 2021г по сфере строительства и агросектору фиксировалось замедление темпов с 16,9% и 14% соответственно, а по потрекредитам, наоборот, наблюдалось резкое ускорение с 0,5%. Причем, тогда ипотека показывала более высокий рост на 35,4%. В остальных же сферах кредитование задержалось в спаде: транспорт и связь укорив темпы с 13,2% до 30,1%, торговый сектор замедлив темпы с 10,8% до 6,4%, промсектор замедлив темпы с 13,4% до 1,6%, в списке которых оказался также общепит/сфера услуг с ухудшением динамики с 2,4%-го роста до 27,8%-го спада.
Это привело к уменьшению доли кредитования этих сфер в общем кредитном портфеле: промышленности – с 13% до 11,3%, сельского хозяйства – с 6% до 5,5%, транспорта и связи - с 3% до 1,9%, торговли - с 15,8% до 13,1, общепита/сферы услуг - с 7,3% до 4,7%. И лишь доля кредитов сфере строительства сохранилась на уровне 8% в кредитном портфеле, а доля потребкредитов, наоборот, увеличилась с 27,3% до 38,3%, но при этом доля ипотеки выросла незначительно - с 16% до 18,1%.
Как видим, потребкредиты приблизились к 40%-му рубежу в кредитном портфеле, уже превысив эту планку по накопленным NPL, доминирующая часть которых продолжает скапливаться в сомнительной и безнадежной группах, с внушительным перевесом последней. И на этом фоне продолжающийся спад кредитования экономики, тем более при прогнозируемом торможении экономического роста, позволяет с высокой вероятностью предположить, что уже в краткосрочном разрезе с прибыли последуют серьезные списания, поскольку, судя по опыту прошлых лет, “искусственно” возвращенные в здоровую группу токсичные потребкредиты вновь за короткое время окажутся просроченными. Такой сценарий развития событий уже подсказывают подскочившие на 44% резервы на возможные потери по кредитам, в то время как еще год назад в 2021-ом они показывали 32%-ый спад.
Стоит отметить, что озвучиваемая вероятность 2-3 летнего пребывания релокантов в Армении в любой момент может приравняться к нулю, поскольку геополитические риски продолжают углубляться и в этих условиях переселенцы скорее всего предпочтут покинуть страну как можно раньше. Но до этого армянским банкам следовало бы реанимировать кредитование экономики и повысить качество портфеля не «искусственно», а реальным образом пока получаемая сверхприбыль позволяет осуществлять списания без заметного ущерба.
Действия релокантов сместили акцент фондирования в банках на обязательства до востребования и увеличивают GAP
Прибывшие в Армению переселенцы, в основном, из России своими действиями сместили акцент фондирования в армянских банках на обязательства до востребования. Если ранее на протяжении многих лет превалировали срочные вклады, то уже по итогам 9-ти месяцев 2022 года обязательства до востребования подтянулись к ним настолько, что их объемы сравнялись – на уровне 2.2 трлн драмов каждый, а к концу года и вовсе превысили – 2.7 трлн драмов обязательств до востребования против 2.4 трлн драмов срочных вкладов, при скачке первых на 67% и сильном замедлении роста вторых до 3%.
Данные банков четко показывают, что в обязательствах до востребования в 2,1 раз подскочили средства физлиц и на 50% увеличились средства юрлиц, причем наверняка за счет релокантов, параллельно с чем наблюдалось торможение роста в срочных вкладах средств юрлиц до 6% и средств физлиц до стагнационных 1,3%. В результате, в общих обязательствах доля обязательств до востребования выросла за 2022 год с 26% до 38%, доля срочных вкладов снизилась с 38% до 34%. Наряду с этим, в 2,4 раза подскочили средства на лоро-счетах в банках и на 13,3% сократились привлеченные от международных структур средства (до 1.3 трлн драмов), что повысило долю первых в общих обязательствах с 0,6% до 1,3% и снизило долю вторых с 25% до 19%.
Такой подскок обязательств до востребования позволил общим обязательствам ускорится в росте с 7,1% до 15,2% с достижением уровня в 7.1 трлн драмов. Но смещение акцента в фондировании на краткосрочные источники (обязательства до востребования), в то время как в кредитном портфеле превалируют долгосрочные и среднесрочные ссуды, по крайней мере сигнализирует об опасности рисков. Во избежание последних банкам необходимо как можно быстрее пересмотреть свою политику в пользу срочных вкладов, для повышения привлекательности которых достаточно повысить процентные ставки.
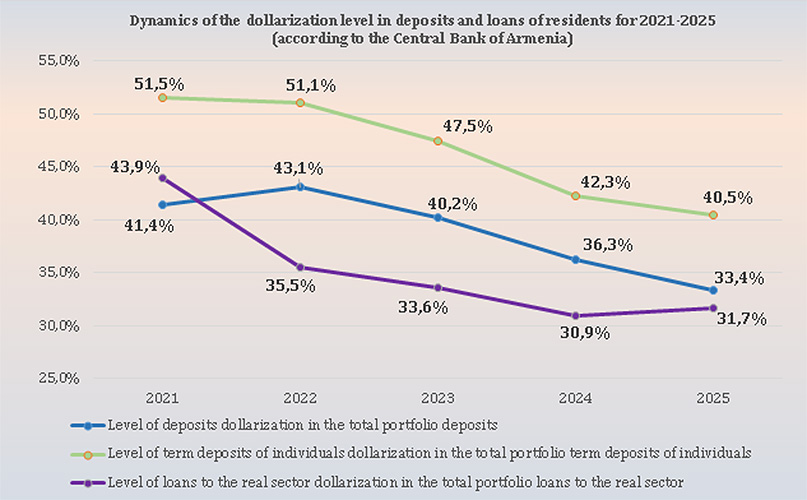
Ныне же сложилась ситуация, когда в кредитном портфеле стала превалировать драмовая составляющая – 64% (это максимум за последние 12 лет), а в депозитах – долларовая – 53% (против максимальных 72% в 2014г), после того как равное распределение долларовой и драмовой составляющих (50/50) в кредитах было достигнуто в 2020-ом, а в депозитах в 2021-ом.
Как следствие в структуре активов и обязательств повышается доля краткосрочных источников
В структуре общих обязательств 72% или 5.1 трлн драмов приходится на обязательства перед клиентами (против 64% в 2021г), 18,6% или свыше 1.3 трлн драмов - на привлеченные от банков и других финорганизаций кредиты (против 25% в 2021г) , 4,9% или 344.7 млрд драмов на полученные от размещения корпоративных облигаций средства (против 7,3% в 2021г), и 1,2% или 88.1 млрд драмов на банковские лоро-счета (против 0,6% в 2021г). За 2022 год обязательства перед клиентами возросли на 31% (за счёт 67%-го скачка средств на текущих и расчетных счетах, при сильном торможении роста срочных вкладов до 3%), остатки на банковских лоро-счетах подскочили в 2,4 раза, параллельно с чем наблюдалось сокращение привлеченных от банков и других финорганизаций кредитов - на 13% и полученных от размещения корпоративных облигаций средств - на 23%.
При этом в структуре активов доля корпоративного и розничного кредитования снизилась с 58% до 51%, наряду с чем наблюдалось повышение доли межбанковских депозитов/кредитов с 1% до 5,4%, вложений в ценные бумаги - с 17% до 22% (в т.ч. 20% - гособлигации), средств на банковских ностро-счетах - с 1,4% до 3,3%, а наличные денежные средства сохранились на уровне 2,7%.
Высокий рост обязательств перед клиентами, по мнению аналитиков АрмИнфо, объясняется открытием многочисленных счетов со стороны, прибывших в Армению релокантов из России, Украины и частично Беларуси, переместивших в страну свои капиталы и бизнес. Именно присутствие большого числа релокантов (свыше 100 тыс. чел.) “сместило” приоритеты армянского банкинга с традиционного кредитования на карточные и валютные операции. Причем за счет последних, на фоне высокой волатильности обменного курса, финансовый сектор Армении стал получать сверхприбыль, которая в то же время поддерживалась доходами от установленных для нерезидентов высоких тарифов по картам и по открытию счетов, а также общего роста комиссионных по финансовым транзакциям.
Сверхприбыль позволила капиталу показать высокий рост
Внушительный скачок чистой прибыли банковской системы подстегнул накопленную прибыль к резкому ускорению годового роста – с 11% до 73,4%, с достижением уровня в 499 млрд драмов ($1.4 млрд), что в свою очередь внушительно ускорило рост общего капитала – с 6% до 39%, величина которого достигла 1.3 трлн драмов ($3.7 млрд).
При этом стоит обратить внимание на то, что рост общего капитала в какой-то мере был поддержан также пополнением 7 банками в течение 2022 года своих уставных фондов, что нарастило суммарную величину этого показателя по рынку на 28,5% до 731.7 млрд драмов ($2.1 млрд). Кстати, в числе этих 7 банков числится появившийся с ноября новый участник – FastBank, до этого действующий на финансовом рынке Армении в качестве универсальной кредитной компании Fast Credit Capital, который для соответствия банковским нормативам увеличил свой уставной капитал в 4,3 раза - с 7 млрд до 30 млрд драмов, тем самым обеспечив рост общего капитала в 2,3 раза - с 22.2 млрд до 50.1 млрд драмов (при требуемом минимуме в 30 млрд драмов). Остальные же 6 банков – это Армбизнесбанк (в 4 раза), ИНЕКОБАНК (на 22,4%), Араратбанк (на 16,6%), Evocabank (на 15%), Армэкономбанк (на 3,8%) и Америабанк (на 0,1%).
Как результат рост уровня достаточности капитала ускорился, а ликвидности - затормозился
Сложившаяся в банковской системе Армении ситуация сказалась на уровне нормативов, в частности достаточности капитала - более быстрым повышением, ликвидности - торможением роста. Так, за 2022 год норматив достаточности основного капитала (N1/1 min 9%) повысился в среднем по рынку с 23,12% до 28,55%, норматив достаточности общего капитала (N1/2 min 12%) - с 24,88% до 29,91%. При этом норматив общей ликвидности (N2/1 min 15%) затормозился в росте с 35,70% до 37,61%, а норматив текущей ликвидности (N2/2 min 60%) - с 157,79% до 205,95%. Наряду с этим, замедленное повышение наблюдалось и по введенным в 2021 году нормативам краткосрочной (LCR min 100%, N2/3) и долгосрочной (NSFR min 100%, N2/4 ) ликвидности: LCR – с 354,2% до 381,73% и NSFR – с 154,11% до 161,64%. А по введенным в 2022 году двум новым нормативам - N5/1 (max 10%) и N5/2 (max 5%), призванным сдержать риски по ипотечным кредитам, фиксировалось снижение за IV квартал соответственно с 3,51% и 3,17% до 1,95% и 1,63%.
Коэффициенты же эффективности – прибыльность активов (ROA) и рентабельность капитала (ROE), благодаря подскоку прибыли при сравнительно умеренном росте активов и капитала, ускорились в росте. В частности, ROA повысился за 2022 год с 1,3% до 3,5%, а ROE подскочил с 9,4% до двузначных 22,4%.
Центробанк пруденциальными мерами сдерживает аппетит банков к риску
Центробанк Армении с целью поддержания стабильности банковской системы и сдерживания аппетитов банков к риску стал ужесточать пруденциальный надзор. На протяжении последних трех лет страна сталкивалась с разными вызовами, которые и предопределяли шаги Центробанка предпринимать конкретные упреждающие меры. В 2020-2021гг угроза исходила от коронакризиса с неопределенностью сроков выхода из пандемии, на фоне чего проявлялись риски оттока средств. В этот период с января 2020 года было возобновлено, после 12-летнего перерыва (тогда на уровне 8%), действие норматива достаточности основного капитала сперва на уровне min 10% с дальнейшим снижением спустя четыре месяца до 9%. Уместным будет отметить, что наряду с этим продолжает действовать норматив достаточности общего капитала на уровне минимум 12% от взвешенных по риску активов.
В том же 2020 году регулятор принял решение внедрить с августа контрциклическую надбавку к нормативу капитала (контрциклический буфер капитала – КБК), при этом установив ее на уровне 0% от взвешенных по риску активов. Планка КБК, подлежащая ежеквартальному пересмотру, сохранялась на нулевом уровне на протяжении последующих почти 3 лет, т.е. до очередного решения регулятора повысить норму надбавки в 2023 году с мая до 1% и с августа до 1,5%. Свой подход ЦБ обосновал необходимостью поддержать устойчивость банковского сектора к системным рискам, имеющим высокую вероятность материализации.
Сохраняющиеся риски оттока средств на фоне кризисных явлений, связанных с неопределенностью сроков выхода из пандемии коронавируса, и внутриполитических и внешнеполитических шоков (из-за 44-дневной Второй Арцахской войны осенью 2020г), подстегнули Центробанк ранее предусмотренного срока предпринять пруденциальные меры по нейтрализации краткосрочных и долгосрочных шоков ликвидности финансовой системы. Так, в начале 2021 года ЦБ внедрил новые нормативы ликвидности – краткосрочной и долгосрочной (N2/3 - LCR и N2/4 - NSFR), наряду с которыми продолжили действовать нормативы общей и текущей ликвидности (на минимально установленном уровне: N2/1 - 15% и N2/2 - 60%). Причем, исходя из сложившейся ситуации, нормативы LCR и NSFR начали действовать сразу с высшей планки в min 100%, которая изначально должна была вступить в силу лишь с января 2022 года, после поэтапного повышения в течение года с 60% до 80%. На фоне коронакризиса, с вытекающими серьезными социально-экономическими последствиями, предпринятые регулятором меры сдерживания оказались как нельзя кстати, чтобы нейтрализовать краткосрочные и долгосрочные шоки ликвидности и поддержать устойчивость финансового сектора на должном уровне.
Не менее турбулетным оказался и 2022 год, когда с началом войны России в Украине и примененными коллективным Западом масштабными беспрецедентными антироссийскими санкциями, с марта хлынул в Армению огромный поток релокантов и иммигрантов. И поскольку россияне переезжали сюда, перемещая свои капиталы и бизнес, то связанные с этим их действия привели к высокой волатильности на валютном рынке и ускоренному повышению цен на недвижимость (особенно аренду). Через семь месяцев, когда Россия в сентябре объявила о мобилизации, последовал и второй поток переселенцев, по масштабам не уступающий первому. Всего за 10 месяцев 2022г, по оценкам властей, в Армению переехало примерно 108-110 тыс россиян (ставших резидентами) было зарегистрировано 2,5 тыс. юридических лиц с российским участием (в некоторых штат достигал 600-700 чел.) и 4 тыс. индивидуальных предпринимателей. Все это происходило на фоне усиливающихся геополитических рисков.
Для устранения дисбаланса между ипотечными кредитами и ценовой динамикой на рынке недвижимости, под воздействием чего накапливаются структурные риски, Центробанк с апреля 2022г ввел нормативы LTV (loan-to-value) - 5/1 и 5/2 с максимальным порогом предельного соотношения кредит/стоимость залога в размере 90% для драмовых ссуд и 70% для ссуд в инвалюте. Для кредитов же, не отвечающих требованиям установленных нормативов, допуск на их предоставление возможен в размере 10% для драмовых и 5% для инвалютных. К этой мере регулятор прибегнул в связи с сохранением на тот момент высоких темпов роста ипотечных кредитов, сопровождаемых ощутимым годовым повышением цен на рынке недвижимости, в результате комплементарного воздействия которых повышалась вероятность аккумуляции рисков в ипотечных кредитах, для эффективного устранения которых и был задействован макропруденциальный инструмент LTV. Иначе говоря, для устранения дисбаланса между ипотечными кредитами и ценовой динамикой на рынке недвижимости, под воздействием чего накапливаются структурные риски. Тогда же ЦБ предупредил, что дальнейшее развитие рынка кредитования может подпасть под влияние высокой неопределенности в связи с текущей напряженной геополитической ситуацией. Центробанк, учитывая, что рост объемов финансовой задолженности по ипотеке и рост цен на недвижимость считаются, по сути, друг друга взаимодополняющими и абсорбирующими, оценивает продолжительность сохранения на рынке недвижимости рисков перегрева.
Параллельно запускались законодательные ограничения
С 1 июля 2022 года вступило в силу законодательное ограничение операций с наличностью, в результате чего ощутимо увеличилось безналичное обращение. Например, в карточных транзакциях объем таких расчетов подскочил за год на 62% - до 2 трлн драмов ($5 млрд), увеличив их долю в общих транзакциях до 41,2%, против 28%-го роста и доли в 34,1% в 2021-ом. С этого же момента стартовала госпрограмма кэшбека для пенсионеров и лиц, получающих пособия, согласно которой этой категории граждан при совершении безналичных операций возмещается 10% (но не более 5000 драмов), что распространяется также на коммунальные платежи.
Затем в первой декаде февраля 2023 года были внесены поправки в закон “О валютном регулировании и валютном контроле”, предполагающие выдавать ипотечные кредиты исключительно в драмах, учитывая значительный рост неопределенностей на фоне наблюдаемых в последнее время геополитических развитий. Предлагаемые поправки направлены на снижение валютных рисков и исключение зависимости от волатильности курсов. При этом для нерезидентов сохраняется возможность получить ипотечный кредит в инвалюте.
В том же месяце, в феврале 2023 года правительство внесло изменения в программу поддержки лизинга сельскохозяйственного оборудования на льготных условиях. Впредь независимо от уровня ставки процента по лизингу, субсидируется 10% при драмовом лизинге и 6% при инвалютном, а для приграничных общин – соответственно 12% (драмовый) и 7% (инвалютный) при условии эксплуатации арендуемого оборудования там же.
Между тем прогнозы экономических перспектив ухудшаются
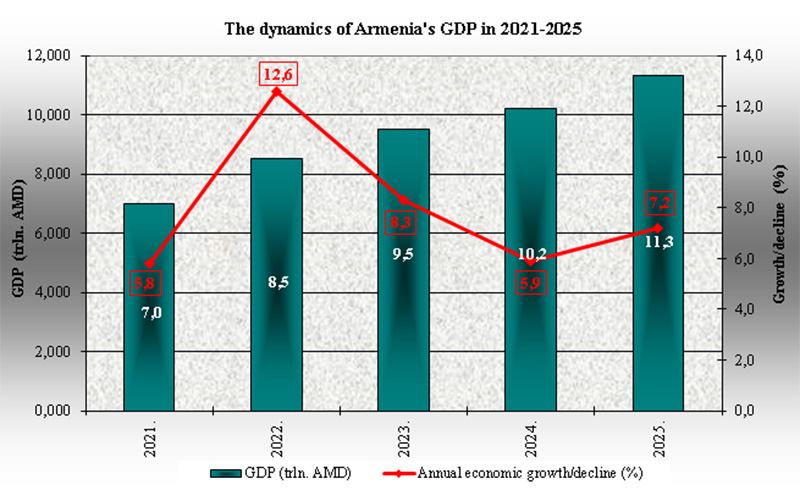
Международные финструктуры, равно как и Центробанк РА, прогнозируют сильное замедление роста экономики Армении с фактических 12,6% в 2022 году до 4,1-5,8% в 2023-ом. В частности, Центробанк прогнозирует замедление роста ВВП до 5,8%, Международный Валютный Фонд – до 4,5%, Всемирный Банк - до 4,1%, Европейский Банк Реконструкции и Развития – до 4%. При этом ожидания рейтинговых агентств на 2023 год по росту ВВП Армении сильно разнятся: Fitch прогнозирует менее сильное замедление темпов – до 6,1%, а агентство S&P на ближайшие несколько лет ожидает роста в среднем на 4,3% в год.
По прогнозу американского рейтингового агентства Standard and Poor's (S&P) на 2023 год перспективы банковского сектора в регионе Центральной Азии и Кавказа остаются устойчивыми. S&P ожидает: “ Банковский сектор Армении, Грузии, Азербайджана, Казахстана и Узбекистана продолжит в 2023 году восстановление после пандемии, чему поспособствуют благоприятные перспективы экономического роста, несмотря на усиление геополитической напряженности в регионе. Приток иммигрантов, компаний и денежных переводов в 2022 году ускорил экономический рост и укрепил базу финансирования банков, но это влияние, вероятно, будет временным и его масштабы будут различаться в зависимости от страны”.
Тем не менее, как считают аналитики S&P, более слабые, чем ожидалось, глобальные экономические перспективы, особенно в Европе, потенциально неустойчивые цены на сырьевые товары и сбои в цепочках поставок могут сдержать рост на рынках, зависящих от доходов от экспорта сырьевых товаров, и подорвать платежеспособность некоторых заемщиков, что окажет цепное воздействие на банки региона Центральной Азии и Кавказа. Для банковского сектора региона существенными рисками остаются, по оценкам S&P, инфляция, волатильность валютных курсов и необходимость рефинансирования внешнего фондирования.
При этом по оценкам агентства Fitch, банки Армении имеют адекватную драмовую и долларовую ликвидность, и дестабилизирующий отток депозитов маловероятен. Причем, по итогам 2022 года Fitch отмечает: долларизация депозитов, с учетом вкладов нерезидентов, выросла до 57,2%, что свидетельствует о сильном притоке денежных переводов, а долларизация кредитов снизилась до 36,6%, что отражает укрепление драма. Но, как и другие международные финструктуры, Fitch предупреждает о таких макро/структурных факторах, как рост населения за счет притока релокантов, что ведет к перегреву рынка, и геополитические потрясения, которые могут подорвать экономический рост и финансовую стабильность.
Всемирный Банк считает, что рецессия в России (ускорение спада с 2,1% в 2022г до 3,3% в 2023г) и вялый рост в Китае (ускорение темпов с 3% в 2022г до 4,3% в 2023г) ослабят восстановительный тренд на Южном Кавказе вдвое, в среднем до 3,3%. Прогнозируемое замедление отражает ослабление импульса после сильного восстановления в 2021-2022гг, замедление роста в еврозоне, сохраняющуюся напряженность на границе между Арменией и Азербайджаном, и продолжающееся сокращение производства в России - одном из ближайших экономических партнеров Южного Кавказа. По прогнозу ВБ, низкий уровень активности на территории региона также будет сохраняться вследствие ужесточения денежно-кредитных условий, поскольку центральные банки пытаются справиться с инфляцией, превышающей целевые ориентиры.
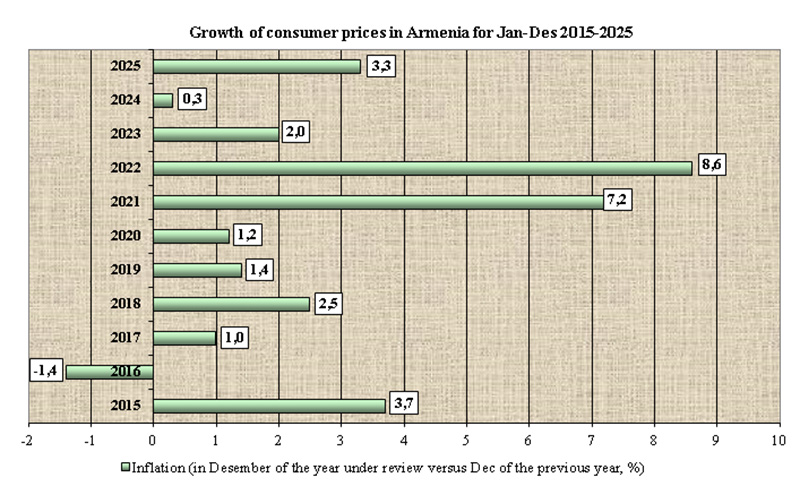
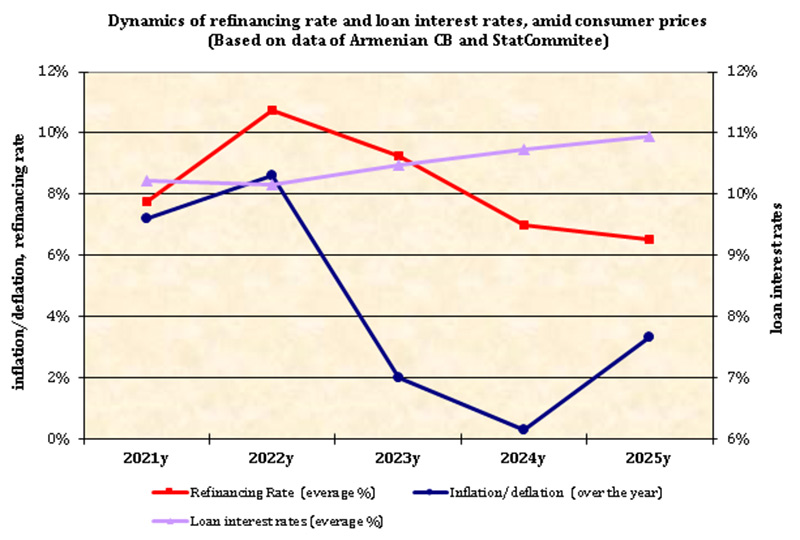
Примечательно, что Центробанк Армении, повысив в декабре 2022 года ставку рефинасирования до исторически максимального уровня в 10,75%, счел целесообразным сохранить ее на этом уровне в январе-мате 2023 года, тем более что намеченный сценарий денежно-кредитной политики предполагает постепенное снижение годовой инфляции со стабилизацией вблизи целевого порога в 4% со второй половины 2023г. Сдерживающая денежно-кредитная политика, укрепление драма и слабеющее инфляционное давление извне продолжают смягчать общую инфляционную среду в Армении.
В I квартале 2023 года продолжает замедляться рост как мировой экономики, так и экономик стран–основных партнеров Армении, вместе с торможением роста годовой инфляции. Тем не менее, под воздействием пока сохраняющегося высокого спроса и исходящего с рынка труда давления, общая инфляционная среда продолжает оставаться высокой. В связи с этим центральные банки развитых стран в ближайшее время продолжат ужесточать денежно-кредитные условия, что в свою очередь ослабит мировой спрос и посодействует некоторому снижению цен на международных товарно-сырьевых рынках. В результате, продолжит слабеть внешнее инфляционное давление на экономику Армении.






 Касым Мажен Нурбекулы: Казахстан и Армения имеют широкие возможности для цифрового сотрудничества
 Политолог: Продовольственная безопасность Армении находится под угрозой из-за бездействия властей
 Эксперт: Визовый режим с Россией в рамках сближения Армении с ЕС несет риски для армянской турсферы
 Политик: цена на бензин в Армении достигла исторического максимума - 600 драмов за литр
 Правительство выделит дополнительно 1.035 млрд. драмов на софинансирование субвенционных программ в областях страны
 Без развитых горнодобывающей и металлургической отраслей невозможно представить сегодня технологическое развитие Армении - вице-президент ЗММК
 Впервые в банковской системе Армении внедряется институт реструктуризации неплатежеспособных банков
 За поставки новых троллейбусов в Армении таможенная пошлина взиматься не будет