

АрмИнфо. В банковском секторе Армении на фоне активного потребкредитования (рост на 29%) сильно разогнался рост просрочки - с 6% до двузначных 39%, с учетом высоко рискованных безнадежных ссуд.
Однако нейтрализовать негативное воздействие списаний с баланса этих токсичных ссуд на прибыль удалось за счет ускорения двузначного роста кредитования экономики (с 21% до 28%). Об этом свидетельствует Финансовый Рейтинг Банков Армении на 30.06.2025г, подготовленный ИК АрмИнфо на основании опубликованных финотчетов и дополнительно запрошенных данных.
Подобная активизация кредитования экономики была спровоцирована выраженным ускорением роста вложений в такие отрасли, как промышленность - с 2% до 29%, строительство - с 30% до 34%, общепит/сфера услуг - с 14% до 23%, а также улучшением динамики финансирования сферы транспорта и связи - с 4%-го спада до 22%-го роста. Параллельно с этим наблюдалось торможение роста кредитования сферы торговли - с 17% до 13%, и агросектора - с 28% до 8%. Причем, кредитование субъектов МСБ ускорилось в годовом росте сдержано - с 9% до 15%, все ещё уступая темпам трехлетней давности (31%).
При этом потребкредитование, сохраняя высокие двузначные темпы, еще более разогналось в росте с 25% до 28%. Ипотечное кредитование на этом фоне не сбавляет высокие темпы роста, разогнавшись с 25% до 33%, и это несмотря на частичную приостановку программы возврата подоходного налога по этим ссудам (в Ереване с 2025 года уже не действует, но в областях остается в силе).
Судя по нынешним темпам активности корпоративного и розничного кредитования, они второй год подряд продолжают почти в равной степени поддерживать двузначный рост общего кредитного портфеля, ускорившегося с 20% до 25%, с достижением к июлю 2025 года уровня в $19.6 млрд. В кредитном портфеле свыше 52% или $10.3 млрд пришлись на корпоративные кредиты, почти 44% или $8.5 млрд - на розничные, и около 4% или $781.6 млн - на межбанковские кредиты/депозиты, против соответственно 51%, 42% и 7% год назад. Аналитики агентства считают уместным обратить внимание на то, что в кредитном портфеле ухудшение годовой динамики межбанковских кредитов/депозитов с 6%-го роста до 27%-го спада сопровождается ускорением одинаково высокого роста корпоративного и розничного кредитования, раскручиваемых за счет растущих два года подряд на 25-32% привлеченных по международным программам средств и восстановившегося в двузначном 25%-ом росте основного источника фондирования - срочных депозитов.
Подобная раскрутка кредитования позволила доходам по этой линии ускориться в двузначном росте с 23% до 27% и превысить по итогам I полугодия 2025 года $1 млрд. Это в свою очередь удержало чистую прибыль в росте и на уровне $522 млн, однако торможения темпов с 21% до 17% не удалось избежать из-за списаний гораздо быстрее скапливающихся токсичных ссуд.
Активы превысили $30.2 млрд, резко ускорившись в годовом росте с 15% до 19,4%, что исходило не только от активности кредитования, но и от выраженного улучшения динамики последующих основных статей: остатки на корсчетах в ЦБ РА - с 16,4% до 29% (составив $2.5 млрд), остатки на ностро-счетах в банках - выход из 15%-го спада на 21%-й рост (составив $859.2 млн), наличные денежные средства - выход их 1,1%-го спада на 6%-й рост (составив $613.7 млн), а основные средства второй год подряд демонстрируют 7%-ый рост (составив $563.6 млн). При этом вторая по величине статья активов - вложения в ценные бумаги ухудшились в годовой динамике с 16,3%-го роста до 0,3%-го спада, составив $5.1 млрд. А наименьшая по объему статья активов - остатки на обезличенных металлических счетах, после подскока год назад в 3 раза, ныне оказались в 9%-ом спаде, составив $1.9 млн.
Повышенная активность кредитования позволила процентным доходам удержаться в 21%-ом росте второй год подряд, при незаметном ускорении роста непроцентных доходов с 17% до 19%. Рост процентных доходов был бы гораздо выше, если бы поддержка исходила не только от кредитования, но и от сделок с ценными бумагами и межбанка. Так, если доходы от кредитования ускорились в росте с 23% до 27%, то по двум другим статьям доходы сильно забуксовали в темпах: от вложений в ценные бумаги - с 13% до 4%, и от ностро-счетов и межбанковских кредитов/депозитов - с 31% до 1%.
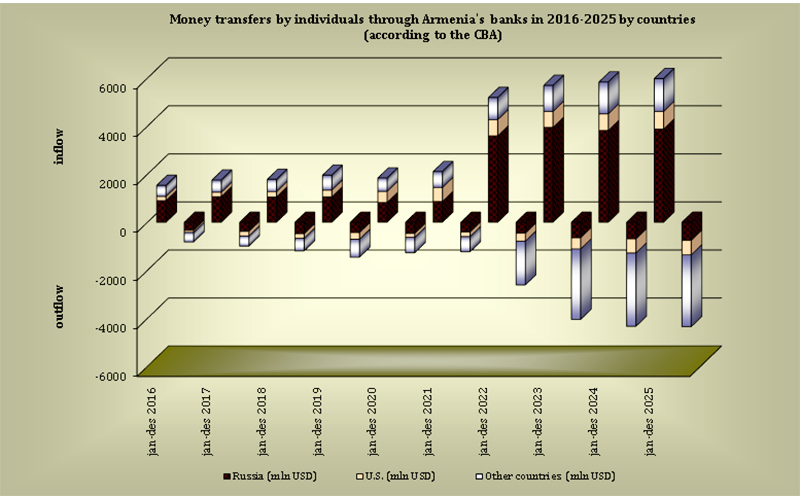
При этом в непроцентных доходах незаметно замедлился рост доходов от карточных операций с 20% до 19%, параллельно с чем отмечалось ухудшение динамики доходов от денежных переводов с 17%-го роста до 3%-го спада. Кроме того, в непроцентных доходах вновь разогнался рост торговых операций (сделки с валютой) - с 15% до 29%, за счет ускорения роста операций с валютой (купля-продажа) с 10% до 27%.
Параллельно с этим наблюдается ускорение роста процентных расходов - с 16% до 21%, при некотором торможении роста непроцентных расходов с 24% до 15%. Причем, в структуре процентных расходов отмечается ускорение роста расходов по клиентским текущим счетам и депозитам - с 17% до 27%, по лоро-счетам и межбанковским кредитам/депозитам - с 13% до 27%, и торможение роста расходов по сделкам с ценными бумагами - с 16% до 13%. В непроцентных же расходах две основные статьи демонстрировали рост: по карточным операциям темпы замедлились с 35% до 8%, а по денежным переводам, наоборот, повышательный тренд сильно разогнался с 8% до 25%.
В итоге и общие доходы и общие расходы ускорились в росте - соответственно до 19% и 21% (с 13% и 8% год назад), абсолютная величина которых за I полугодие достигла $1.8 млрд и $1.2 млрд соответственно. Стоит обратить внимание, что несмотря на вновь разогнавшийся рост прибыли со сделок с валютой и ценными бумагами, их доля в суммарной чистой прибыли по рынку снизилась за три года с 73% до 46%.
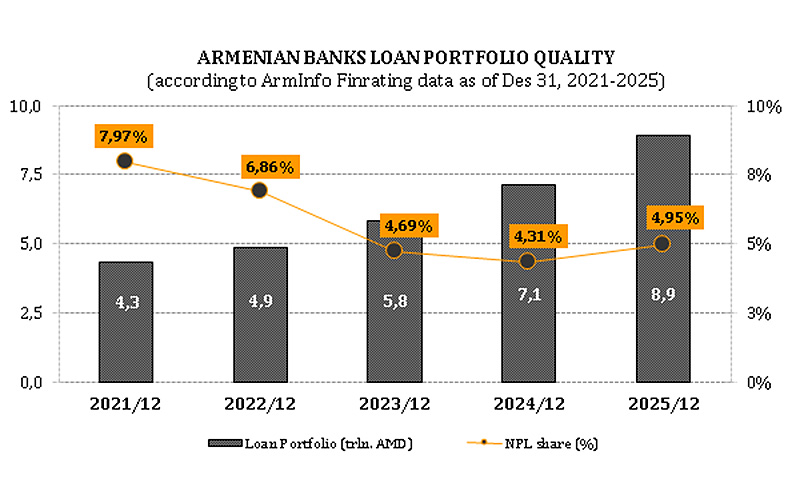
Резкое ускорение годового роста объема неработающих кредитов с 6% до 39%, при менее выражено разогнавшемся приросте общих кредитных вложений и активов повысил долю NPL с 4,6% до 5,1% в кредитном портфеле и с 2,8% до 3,3% в активах.
Как и ранее, большая часть просрочки продолжает скапливаться в потребительских кредитах - свыше 38% NPL, львиную долю которых представляют высоко рискованные ссуды (групп "сомнительная" и "безнадежная"). Наибольший объем высоко рискованной просрочки фигурирует также в ссудах торговому сектору, агросектору и промсектору. В просроченных же кредитах сферы строительства больше контролируемых ссуд, нежели высоко рискованных, общепита/сферы услуг - больше нестандартных ссуд нежели высоко рискованных, а в просрочке сферы транспорта и связи объем низко рискованных и высоко рискованных ссуд почти равнозначен.
В отраслевой сегментации скопление просроченных кредитов (NPL) выглядит следующим образом: торговый сектор - 19,1% (в общем объеме неработающих кредитов), сфера строительства - 9,6%, промсектор - 8,6%, общепит/сфера услуг - 8,1%, агросектор - 4,9%, сферы транспорта и связи - 1,3%. В качестве сравнения отметим, что годом ранее по доле NPL в общем объеме неработающих кредитов, с сильным отрывом от потребкредитов (56,3%), следовали торговый сектор (15,5%), промсектор (12,3%), агросектор (9,3%), сфера строительства (8,1%), общепит и сфера услуг (6,5%), сферы транспорта и связи (2,2%).
Наиболее существенно в годовом разрезе ухудшилось качество кредитов в общепите/сфере услуг с подскоком объема просроченных ссуд на 73,6%, торговом секторе - на 70,7%, сфере строительства - на 64,6%. При этом годовое сокращение объема просроченных кредитов фиксировалось в агросекторе - на 27,2%, сфере транспорта и связи - на 16,4%, промсекторе - на 3,5%.
На этом фоне отмечается 28%-ый годовой рост здоровых кредитов, классифицированных по группе риска как стандартные. Это исходило в большей степени от промсектора, общепита/сферы услуг и сферы строительства, где стандартные кредиты возросли соответственно на 48%, 35% и 34%, и в сравнительно меньшей степени рост этой категории кредитов исходил от торгового сектора - на 19%, сферы транспорта и связи - на 19% и агросектора - на 15%.
При этом в потребкредитах рост стандартной группы на 29% сопровождался спадом просрочки на 6%, причем в структуре последних наблюдалось значительное сокращение безнадежных ссуд при таком же росте остальных сравнительно менее рискованных групп (контролируемой, нестандартной и сомнительной). Это в очередной раз подтверждает недолгий эффект "искусственного оздоровления" части просроченных ссуд, которые за счет рефинансирования ненадолго побыв в статусе здоровых кредитов вновь возвращаются в рискованные группы. По мнению аналитиков АрмИнфо, подобные попытки периодически оздоравливать розничные кредиты путем рефинансирования, позволяющие вернуть токсичные ссуды в стандартную группу, через определенный временной промежуток оказываются тщетными, но банки тем не менее продолжают так действовать чтоб хотя-бы на какой-то период оградить прибыль от существенных списаний. Подтверждением этому служит смена динамики трех из четырех рискованных групп (контролируемая, нестандартная, сомнительная) со спада в 2023 году в сторону значительного роста в 2024 году с сохранением этой тенденции в 2025 году, с той лишь разницей, что при этом безнадежные ссуды, после двух лет роста, удалось в отчетный период частично <реанимировать>, но как долго они побудут условно здоровыми покажет время.
В плане перспектив активности корпоративного кредитования на фоне ослабевающего экономического роста, предположения аналитиков АрмИнфо не изменились, даже несмотря на некоторое ускорение темпов роста этого портфеля. По их мнению, последнее носит краткосрочный характер, и в скором времени, судя по высокой скорости ухудшения качества корпоративных кредитов, рост этого портфеля может забуксовать. Вдобавок, прогнозируемое дальнейшее замедление экономического роста повышает вероятность более выраженного ослабления роста корпоративного кредитования и заметного ухудшения качества кредитного портфеля.
Доля потребкредитов в суммарном кредитном портфеле по рынку составляет 42,6% (причем свыше 21% приходится на ипотеку), в то время как удельный вес отраслей экономики выглядит намного скромнее: торговля - 11,3%, строительство - 10,4%, промышленность - 8,9%, сельское хозяйство - 5,1%, общепит/сфера услуг - 4,8%, и совсем малый удельный вес приходится на сферу транспорта и связи - 1,7%.
Рост корпоративного кредитования выражено простимулировали сфера строительства (34%), промсектор (29%), общепит/сфера услуг (23%), сфера транспорта и связи (22%), и в меньшей степени торговый сектор (13%) и агросектор (8%). Одновременно с чем не менее выражено возрос портфель потребкредитов - на 28%. Ипотечное кредитование ускорилось в годовом росте с 25% до 33%, а объем кредитов субъектам МСБ наконец-то разогнался в росте с 9% до двузначных 15%.
Из 17 функционирующих в Армении банков лишь пятеро предпочли существеннее нарастить корпоративное кредитование, тогда как остальные большее внимание уделили розничному кредитованию. Причем, значительный рост корпоративного и розничного кредитования продолжает демонстрировать сравнительно новый участник рынка - Fast Bank (соответственно в 3 раза и 81%), а вторую позицию по темпам роста этих портфелей занимает Ардшинбанк (соответственно в 2,1 раз и 50%). Cчитаем уместным напомнить, что Ардшинбанк, с завершением 29 ноября 2024г процесса объединения с ним Банка HSBC Armenia, по итогам года успел опубликовать консолидированный баланс, и здесь подметим, что HSBC вплоть до ухода из Армении по портфелю корпоративных кредитов входил в ведущую десятку.
В фондировании активных операций банков, где основным источником должны выступать срочные депозиты, последние уже в I квартале 2025 года восстановили за собой доминанту, усилив ее во II квартале, после двух лет перевешивания обязательств до востребования (со стартом в 2022 году из-за масштабных финансовых операций релокантов). Фактически сбылись представленные ранее в аналитическом обзоре по итогам 2024 года прогнозы аналитиков АрмИнфо о возврате срочным вкладам первенства в краткосрочном разрезе, обоснованием чему служила просматриваемая диверсификация обязательств с более выраженным разгоном роста именно срочных депозитов.
Так, срочные вклады разогнавшись в годовом росте с 9,3% до 24,5%, достигли $8.8 млрд, а обязательства до востребования, замедлившись в росте с 12,6% до 7,5%, составили $8.5 млрд. В результате, в общих обязательствах доля срочных депозитов за последние 2,5 года выросла с 34% до 35,2%, а обязательств до востребования, наоборот, снизилась с 38% до 34%. Как видим, разрыв удельного веса этих показателей пока небольшой, но огромная разница темпов роста их объемов в случае продолжения этой тенденции наталкивает на предположение, что в краткосрочном разрезе перевес в пользу срочных вкладов будет гораздо более выраженным (вероятно 38%), но восстановиться на историческом максимуме в 48% (2017г) вряд ли удастся даже в среднесрочной перспективе.
При этом привлеченные из внешних источников средства, после двузначного спада в 2022-м и стагнации в 2023-м, далее в 2024 году вышли на 33%-ый рост с сохранением высоких темпов в первой половине 2025г (32,2% г/г), в результате чего их объем достиг $5.2 млрд, с сопутствующим увеличением за три года удельного веса в общих обязательствах с 17% до 21%, но пока отставанием от рекордных 25% (в 2020-2021гг). В итоге, общие обязательства ускорились в годовом росте с 14,4% до 19,5%, достигнув $25.1 млрд.
В общей сложности, вклады физлиц (срочные и до востребования) ускорились в годовом росте с 11,2% до 13,4%, составив $9.8 млрд, из коих 62,2% или $6.1 млрд представлены в срочных депозитах, а 37,8% или $3.7 млрд - в обязательствах до востребования. Причем, за последние три года в структуре вкладов физлиц резко забуксовал рост депозитов до востребования - с 56% до 2%, одновременно с чем сильно разогнался рост срочных вкладов с 2% до двузначных 21%.
Параллельно с этим за последние три года в срочных вкладах улучшилась динамика средств юрлиц с выходом из 7%-го спада на двузначный 30%-ый рост, при сильном замедлении темпов роста средств юрлиц в обязательствах до востребования с 39% до 12,5%.
Общий капитал армянских банков ускорился в годовом росте к июлю 2025 года до 19%, после торможения темпов в 2022- 2024гг с 38% до 13%, достигнув $5.1 млрд. В его структуре доля уставного капитала снизилась за эти три года с 61% до 49,3% ($2.5 млрд), а накопленной прибыли - повысилась с 32% до 43% ($2.2 млрд). И это при том, что годовой рост уставного капитала ускорился с 13% до 17%, а накопленной прибыли незаметно продвинулся с 20% до 21%. В частности, из 17-ти банков лишь 5 в годовом разрезе увеличили свои уставные фонды - Ардшинбанк (на 95,2% в I и II кв. 2025г), Acba Bank (на 64,9% в IV кв. 2024г), AMIO Bank (на 11,8% во I кв. 2025г), Юнибанк (на 11,6% во II кв. 2025г) и Армэкономбанк (ежеквартально с сентября 2023г по июль 2024г). Причем, увеличение уставного капитала у Ардшинбанка объясняется процессом поглощения HSBC Банка Армения, завершенного 29 ноября 2024г, с последующей публикацией консолидированного баланса уже по итогам того же года.
Но более сдержанный двузначный рост взвешенных по риску активов - на 18% позволил чуть повыситься уровню достаточности как общего капитала - с 26,2% до 27% в среднем по рынку (N1 с минимальной планкой в 11%), так и основного капитала - с 23,8% до 24,5% (N1/1 с минимальной планкой в 6,2%).
По данным аналитиков АрмИнфо, показатели уровня ликвидности, оцениваемого четырьмя нормативами - N2/1 (общая, при минимуме в 15%), N2/2 (текущая, при минимуме в 60%), N2/3 (LCR - краткосрочная, при минимуме в 100%), N2/4 (NSFR - долгосрочная, при минимуме в 100%), продолжают движение вниз. В частности, уровень общей ликвидности снизился с 35,8% до 32,4% в среднем по рынку, текущей - с 123,9% до 121,5%, краткосрочной - с 258,3% до 187,4%, долгосрочной - с 143,6% до 135,9%. Это сопровождалось улучшением годовой динамики всех статей высоколиквидных активов: корсчетов в банках - с выходом из 15%-го спада на 21%-ый рост, наличных средств и их эквивалентов - из 1%-го спада на 6%-ый рост, корсчетов в ЦБ - с ускорением роста с 16% до 29%. При этом доминирующая статья высоколиквидных активов - вложения в гособлигации - ослабли в годовой динамике с 16%-го роста до 1%-го спада. Параллельно с этим в росте удержались такие основные составляющие нормативов общей и текущей ликвидности, как общие активы - с ускорением темпов с 15% до 19%, и обязательства до востребования - с торможением темпов с 13% до 8%.
Что касается введенных позднее двух нормативов (N5/1 max 10% и N5/2 max 5%), призванных сдержать риски по ипотечным кредитам, то их среднерыночный показатель снизился - до 1,3% и 0,3% (с 1,5% и 0,6% годом ранее). Это фиксируется на фоне ускорения годового роста ипотеки с 25% до 33% (с обеспечением объема в $4.1 млрд), что обусловлено продолжением в областях госпрограммы по налоговому вычету, которая в Ереване перестала действовать в конце декабря 2024г.
По объему кредитных вложений (с учетом м/б кредитов и депозитов) и привлеченных средств (с учетом обязательств перед клиентами, кредитов из внешних источников, полученных от размещения собственных облигаций средств) TOP-5 представляют Америабанк, Ардшинбанк, AMIO Bank, Acba Bank и ИНЕКОБАНК.
Из них в пятерке лидеров по объему привлеченных из внешних источников кредитов состоят Ардшинбанк, Америабанк, AMIO Bank и Acba Bank, а по полученным от размещения собственных облигаций средствам - Америабанк, Acba Bank и ИНЕКОБАНК.
По срочным вкладам вышеуказанные 5 банков представляют TOP-5 - Ардшинбанк, Америабанк, AMIO Bank, Acba Bank и ИНЕКОБАНК, из них четыре лидируют и по депозитам до востребования - Ардшинбанк, Америабанк, Acba Bank и ИНЕКОБАНК. По корпоративным кредитам все эти пять банков представляют TOP-5, из них четверо лидируют и по розничным кредитам - Америабанк, Ардшинбанк, Acba Bank и AMIO Bank, а по размещенным межбанковским кредитам/депозитам первенство удерживает Ардшинбанк.
Вышеперечисленные пять банков утвердились на лидирующих позициях также по размеру активов и общих обязательств (с охватом 60-61% на рынке), а также общего капитала (с охватом свыше 58% на рынке), причем доминирующая доля (35-39%) принадлежит первой двойке - Ардшинбанку и Америабанку.
Эти пять банков завершили I полугодие 2025 года с прибылью, но из них в TOP-5 закрепились четверо - Ардшинбанк, Америабанк, Acba Bank и ИНЕКОБАНК, на долю которых приходится свыше 66% суммарной чистой прибыли банковского сектора, причем порядка 51% генерирует первая двойка.
Слабеющий рост ВВП вынуждает банки рефинансировать теперь уже корпоративные кредиты
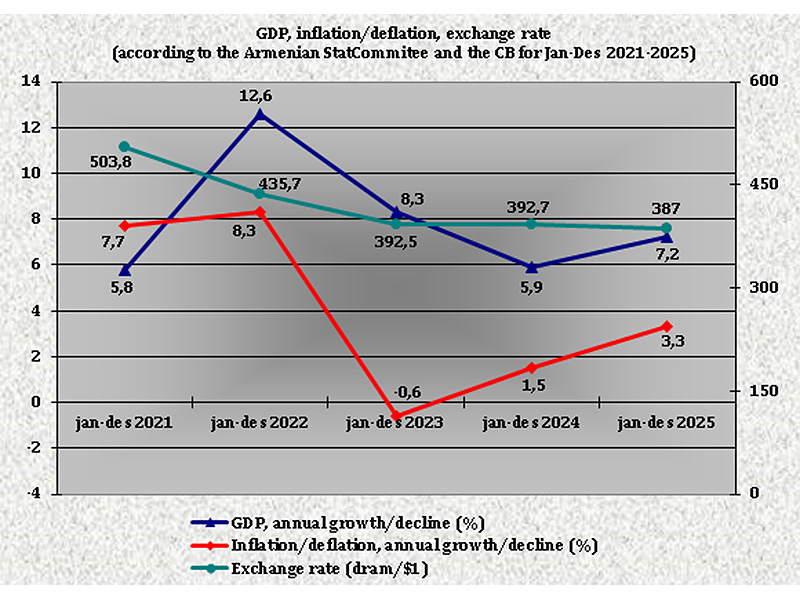
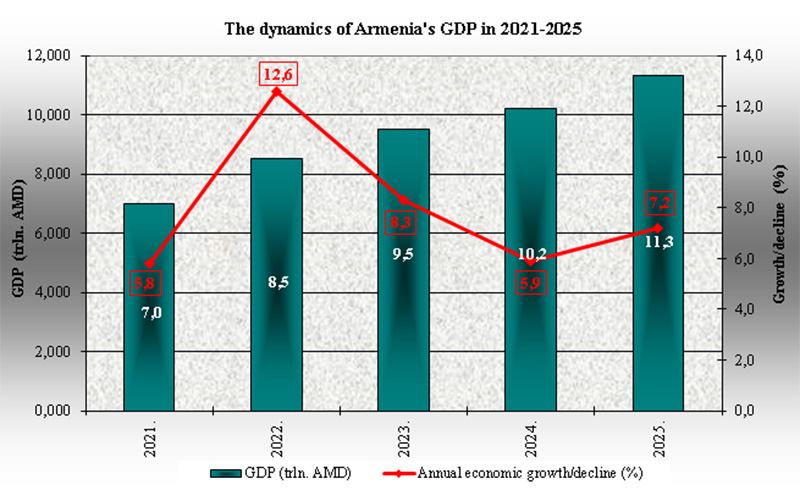
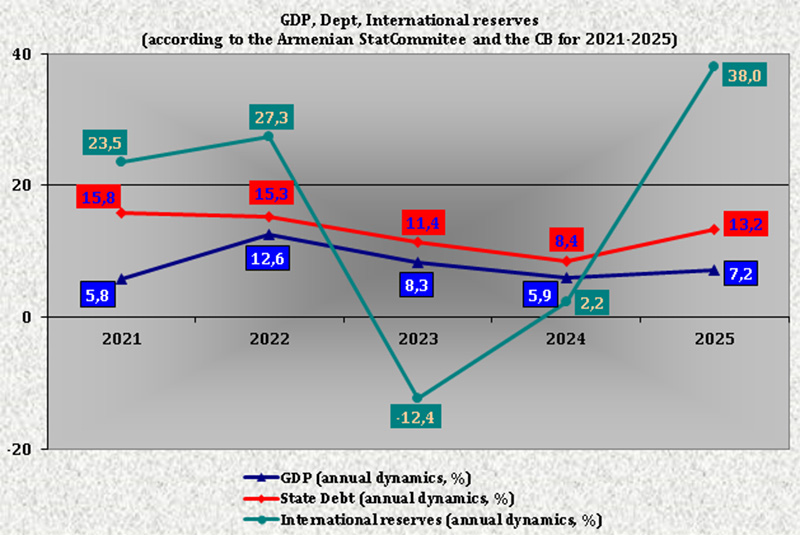
Рост ВВП Армении, после торможения темпов в 2022-2024гг с 12,6% до 5,9%, продолжил слабеть и в 2025 году, уже не так сильно поддерживаясь (как в предыдущие два года) строительным сектором и сферой услуг, наряду с чем сошло на нет стимулирование со стороны промсектора (с двузначного роста в сторону спада).
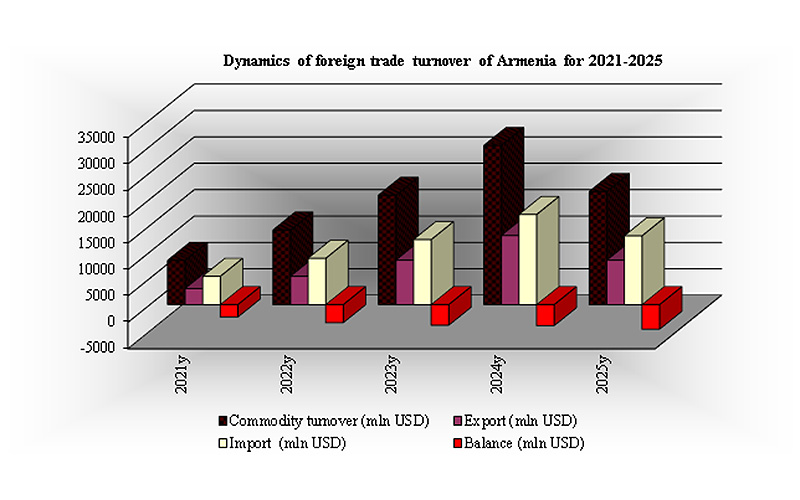
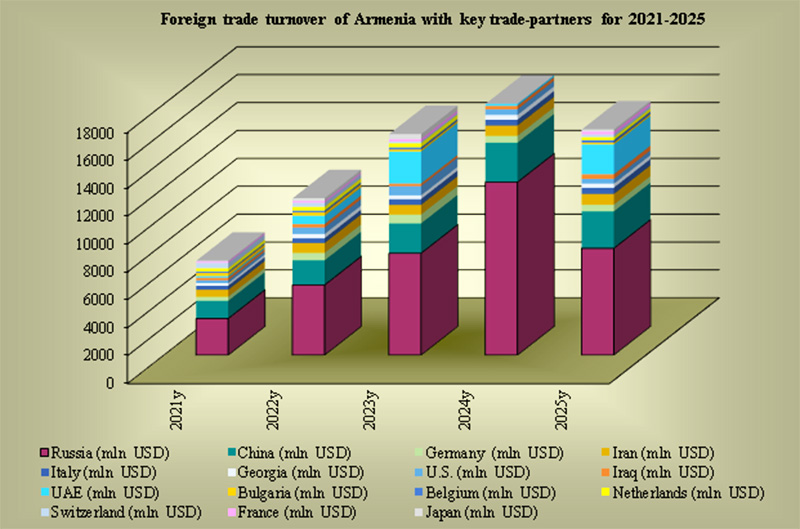
О торможении роста ВВП свидетельствуют не только статданные, но и прогнозы мировых финансовых институтов и Центробанка Армении (ЦБА). Так, Международный Валютный Фонд (МВФ) и Всемирный Банк (ВБ) прогнозируют замедление роста ВВП Армении в 2025 году до соответственно 4,5% и 4%, причем ВБ не ожидает особого изменения и в 2026г - лишь незаметное ускорение темпов до 4,2%. При этом ЦБА предрекает торможение экономического роста в 2025 году до 5,1-4,6%. И здесь стоит отметить, что в прогнозах внешняя торговля Армении указывается в понижательной динамике: по оценке ЦБА в 2025 году экспорт сократиться на 32,3-36,4%, а импорт на 29-34,2%.
Аналитики аффилированного с АрмИнфо рейтингового агентства AmRating считают, что подобный фон вынуждает банки идти на рефинансирование теперь уже корпоративных кредитов, имея опыт подобной тактики в отношении потребкредитов, нацеленной на "формальное оздоровление" хоть какой-то части портфеля хотя-бы на краткосрочный период, что в свою очередь позволяет на этом этапе удержать прибыль в росте. Как долго последнее можно будет обеспечивать, по мнению аналитиков, зависит от скорости ухудшения качества кредитного портфеля, которая уже сейчас исчисляется двузначными темпами, сигнализируя тем самым о проведении списаний токсичных ссуд.
Между тем, аналитики AmRating, обратив внимание на ускорившийся до двузначных темпов рост срочных вкладов, восстановивших за собой первенство в фондировании активных операций, предполагают, что банкам все же удастся сохранить кредитную активность. Однако, предполагаемая тактика банков, вместо активной выдачи новых кредитов, проводить рефинансирование задолженности по ранее выданным ссудам, уменьшает перспективу реальных вливаний в экономику, и повышает вероятность более существенного роста просроченных ссуд, что ставит под вопрос дальнейшее наращивание прибыли.
Но продолжающееся торможение роста ВВП без дальнейшего существенного снижения стоимости денег, отрицательно влияет на желание субъектов экономики кредитоваться, фактически не оставляя банкам иного выбора, как идти на рефинансирование, либо реструктуризацию корпоративных кредитов, и это несмотря на то, что такой же подход к розничным кредитам указывает на слишком краткосрочный эффект, за которым следует более существенное ухудшение качества портфеля. Насколько сильно ухудшилось качество кредитного портфеля можно судить по итогам I полугодия 2025 года: из функционирующих в Армении 17-ти банков у 11-ти фиксировался рост объема токсичных ссуд, причем у большинства из них весьма существенный.
При этом, обратим внимание, что годовой рост на 27% стандартной группы кредитов в большей степени поддерживается 35%- ым ростом здоровых корпоративных кредитов, нежели 27%-ым ростом здорового потребкредитования. В частности, в кредитах промсектору 48%-ый рост стандартной группы сопровождался 4%-ым спадом объема просрочки, за счет 41%-го сокращения объема низко рискованной группы (контролируемой), при росте средне рискованной группы (нестандартарной) на 68% и высоко рискованных групп (сомнительной и безнадежной) на 8%. Примечательно, что промсектор, став проседать в структуре ВВП, укрепил свой статус драйвера роста в кредитном портфеле.
Чуть менее высокий рост стандартных кредитов отмечался в общепите/сфере услуг (35%) и сфере строительства (34%), а сравнительно низкий в торговом секторе и сфере транспорта и связи (по 19%) и агросекторе (15%). Однако, параллельно росла просрочка: общепите/сфере услуг - на 74%, в торговом секторе - на 71%, в сфере строительства - на 65%. Лишь в агросекторе и сфере транспорта и связи просроченные ссуды сократились - соответственно на 27% и 17%. Причем, в просроченных кредитах торговому сектору существенный рост контролируемой и сомнительной групп сопровождался менее значительным спадом нестандартных и безнадежных ссуд, а в общепите/сфере услуг некоторый спад контролируемой и безнадежной групп был нейтрализован высоким ростом нестандартной и сомнительной групп. Из перечисленных сфер драйверами роста ВВП по итогам I полугодия 2025г выступили строительство (18,5%), сфера услуг (9,8%) и агросектор (7,3%), в меньшей степени - энергокомплекс и торговля (4% и 3,9%), а промсектор на сей раз отличился двузначным спадом на 12,1%.
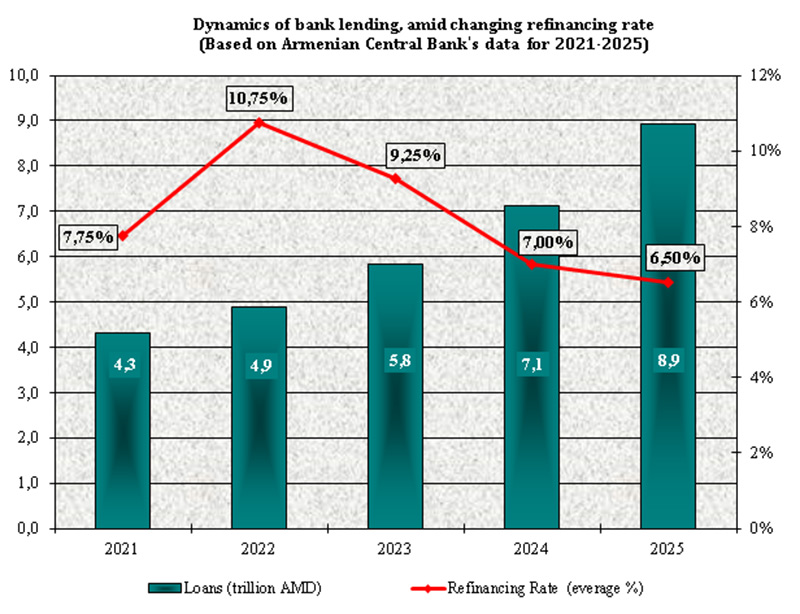
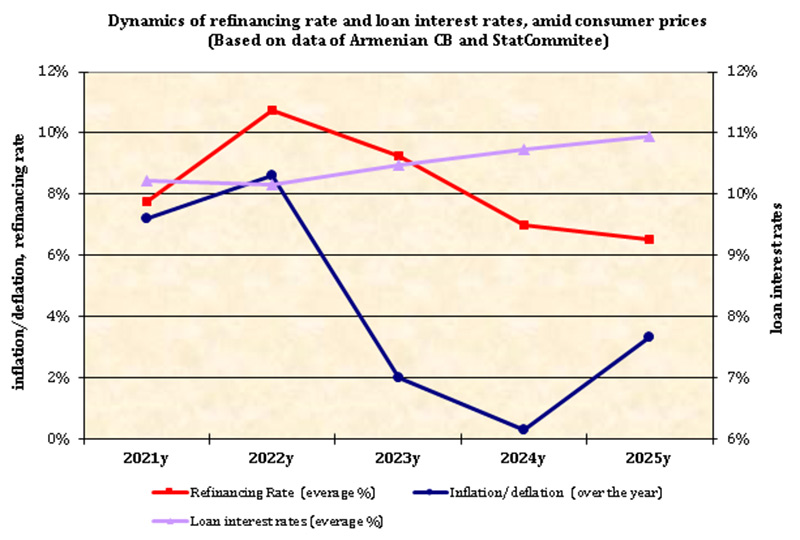
Тем не менее, в плане роста прибыли все больше обнадеживает тот факт, что он носит органический характер, поскольку уже более года поддерживается ключевой деятельностью - кредитованием. Тем более, что регуляторное смягчение денежно- кредитных условий продолжается посредством снижения ставки рефинансирования с 2023 года по февраль 2025г с исторически максимальных 10,75% до 6,75% с сохранением на этом уровне по сей день, сигнализируя снижение процентных ставок, которые тем не менее меняются в зависимости от спроса на кредитные продукты и можно сказать не реагируют на ключевую ставку. Торможение же экономического роста снижает интерес к проектным кредитам, концентрируя спрос на рефинансировании кратко-среднесрочной задолженности, пополнении оборотных средств и торговом финансировании.






 Касым Мажен Нурбекулы: Казахстан и Армения имеют широкие возможности для цифрового сотрудничества
 Политолог: Продовольственная безопасность Армении находится под угрозой из-за бездействия властей
 Эксперт: Визовый режим с Россией в рамках сближения Армении с ЕС несет риски для армянской турсферы
 Политик: цена на бензин в Армении достигла исторического максимума - 600 драмов за литр
 Правительство выделит дополнительно 1.035 млрд. драмов на софинансирование субвенционных программ в областях страны
 Без развитых горнодобывающей и металлургической отраслей невозможно представить сегодня технологическое развитие Армении - вице-президент ЗММК
 Впервые в банковской системе Армении внедряется институт реструктуризации неплатежеспособных банков
 За поставки новых троллейбусов в Армении таможенная пошлина взиматься не будет