

АрмИнфо.Чистая прибыль банковской системы Армении в январе-сентябре 2026г замедлилась в годовом росте с 15% до 9%, составив 334.4 млрд драмов или $921.8 млн. Об этом свидетельствуют данные Экспресс Рэнкинга банков Армении на 30.09.2026г, подготовленного ИК АрмИнфо.
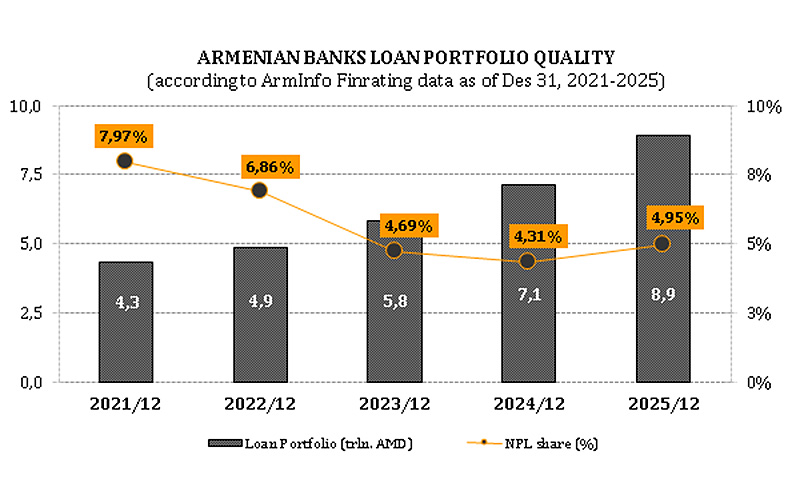
Как считают аналитики АрмИнфо, фактически чистая прибыль, вернувшись в последние два года к естественному росту при поддержке активного кредитования, из-за выражено ухудшающегося качества портфелей стала постепенно терять уровень. Учитывая, что свыше половины неработающих кредитов скопилось в самых рискованных группах - сомнительной и безнадежной, продолжающих расти высокими темпами, можно предположить, что их периодические списания особо сильно продавливают этот показатель.
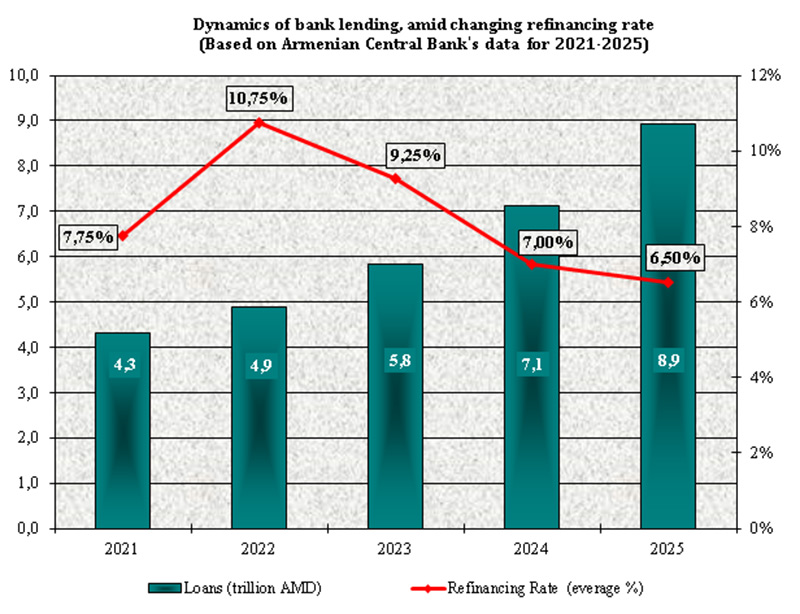
Тем не менее, согласно Рэнкингу, к 1 октября 2026 года объем кредитных вложений и прочих ссуд превысил 9 трлн драмов ($24.9 млрд), с незаметным замедлением роста с 26% до 24%, и повышением доминирующей доли в активах с 60,7% до 62,4%. Это позволило довести активы до более чем 14.5 трлн драмов ($39.9 млрд), годовой рост которых ускорился с 18% до 21%. Причем, в структуре активов годовой рост вложений в ценные бумаги ускорился менее заметно - с 13% до 16%, нежели остатков на ностро-счетах - с 2% до 14%, в результате чего их объемы сравнялись на уровне 2.5 трлн драмов (по $6.8 млрд или суммарно 34% в активах).
Общие обязательства также ускорились в годовом росте c 18% до 22%, превысив 12.1 трлн драмов ($33.5 млрд). В их структуре повысилась доля обязательств перед клиентами - с 68,8% до 72,9%, тогда как доля обязательств перед банками и другими финорганизациями снизилась с 25,5% до 23,6%. Это есть результат ускорения годового роста объема обязательств перед клиентами с 16% до 29%, и замедления роста объема обязательств перед банками и другими финорганизациями с 22% до 13%, составивших соответственно 8.9 трлн и 2.9 трлн драмов ($24.4 млрд и $7.9 млрд).
В итоге, отмечаемый год назад почти одинаковый 21-22%-й рост процентных доходов и расходов замедлился по линии доходов до 19% и ускорился по линии расходов до 26%, объем которых по итогам девяти месяцев с.г. составил соответственно 929.2 млрд и 413.7 млрд драмов ($2.6 млрд и $1.1 млрд). Параллельно с этим наблюдалось более заметное замедление повышательных темпов непроцентных доходов с 14% до 7%, нежели непроцентных расходов с 19% до 14%, объем которых составил соответственно 284.8 млрд и 354.4 млрд драмов ($784.8 млн и $976.9 млн). Это объясняется тем, что доминирующие статьи процентных доходов и расходов - кредитование и обязательства перед клиентами, продолжая расти двузначными темпами, в случае кредитования замедлились в росте, а в случае обязательств перед клиентами, наоборот, ускорились в росте. Что же касается основных статей непроцентных доходов и расходов - карточные операции и денежные переводы забуксовали в росте.
Общий капитал замедлился в годовом росте c 17% до 14%, превысив 2.3 трлн драмов ($6.4 млрд). В его структуре доля уставного капитала снизилась в годовом разрезе с 49% до 45%, а накопленной прибыли, наоборот, повысилась с 44% до 47%, абсолютная величина которых составила соответственно 1.04 трлн драмов ($2.9 млрд) и 1.1 трлн драмов ($2.99 млрд). В частности, накопленная прибыль ускорилась в годовом росте с 13% до 22%, тогда как рост уставного капитала выражено замедлился с 19% до 5%. Последнее было обусловлено пополнением лишь тремя банками своих уставных фондов - Fast Bank (на 10,9% - во II кв. 2026г и на 28,4% - в III кв. 2026г), AMIO Bank (на 10,5% - в I кв. 2026г) и Инекобанк (на 14,01% в IV кв. 2025г).
Состав TOP-5 по основным балансовым показателям в банковском секторе не изменился.
Так, по активам первую пятерку с суммарным охватом свыше 62%, представляют Ардшинбанк, Америабанк, Acba Bank, ИНЕКОБАНК и AMIO Bank.
По кредитным вложениям лидируют, с суммарным охватом порядка 66%, также Америабанк, Ардшинбанк, Acba Bank, ИНЕКОБАНК и AMIO Bank.
По вложениям в ценные бумаги в TOP-5 входят Америабанк, Ардшинбанк, AMIO Bank, Evocabank и ИНЕКОБАНК - суммарно охватывая свыше 54%, по обязательствам перед клиентами - Ардшинбанк, Америабанк, Acba Bank, ИНЕКОБАНК и AMIO Bank - суммарно охватывая порядка 64%, по общему капиталу - Ардшинбанк, Америабанк, Acba Bank, AMIO Bank и ИНЕКОБАНК - суммарно охватывая около 58%.
По уровню чистой прибыли за 9 месяцев 2026 года лидерство удерживает Ардшинбанк, на 2-й, 3-й и 4-й позициях утвердились Америабанк, Acba Bank и ИНЕКОБАНК, а на 5-ю продвинулся IDBank, и этой пятеркой суммарно генерируется свыше 70% прибыли сектора, причем почти 51% обеспечивает первая двойка.
Отметим, что в Армении с появлением в ноябре 2022 года нового участника в лице Fast Bank-а число банков достигло 18-ти, но позже в 2024 году с выходом HSBC число банков вновь сократилось до 17. Так, в 2024 году состоялось поглощение Ардшинбанком HSBC Банка Армения. С учетом выхода HSBC из Армении в банковском секторе страны вместо четырех уже функционируют три "дочки" зарубежных банков: ВТБ (РФ), Mellat (Иран), Byblos Bank (Ливан).
Помимо этого, сократилось также присутствие в капиталах международных институциональных инвесторов в лице Европейского Банка Реконструкции и Развития (EBRD) и Азиатского Банка Развития (ADB), которые участвовали в капитале Америабанка. В частности, с появлением в 2024 году в составе акционеров Америабанка Bank of Georgia Group PLC (BOGG, позже в 2025 году после масштабного ребрендинга переименованная в Lion Finance Group PLC) и JSC Bank of Georgia суммарно с долей в 90%, доля EBRD сократилась до 10%, а доля ADB была обнулена.
(Расчетный курс драма по отношению к доллару США по состоянию на 30 сентября 2026г составлял 362,83 др/$1).








 Политик: Разработка Амулсара - превращает Армению в сырьевой придаток мировой экономики
 Политик: цена на бензин в Армении достигла исторического максимума - 600 драмов за литр
 Правительство выделит дополнительно 1.035 млрд. драмов на софинансирование субвенционных программ в областях страны
 С 10 июля запрещается вывоз из Армении физическими лицами фитосанитарно контролируемых товаров свыше 5 кг
 Без развитых горнодобывающей и металлургической отраслей невозможно представить сегодня технологическое развитие Армении - вице-президент ЗММК
 Впервые в банковской системе Армении внедряется институт реструктуризации неплатежеспособных банков