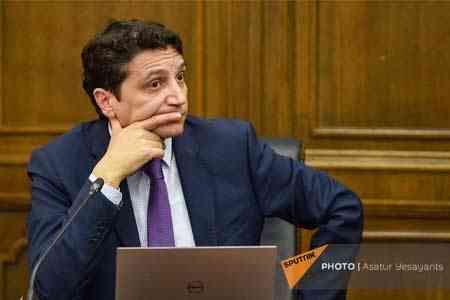


Արմինֆո.Հայաստանի բանկային համակարգում աննախադեպ աճ է նկատվում։ Այդ մասին հոկտեմբերի 29-ին ՀՀ Ազգային ժողովի ամբիոնից հայտարարել է ՀՀ Կենտրոնական բանկի խորհրդի անդամի թեկնածու Սևակ Միքայելյանը։
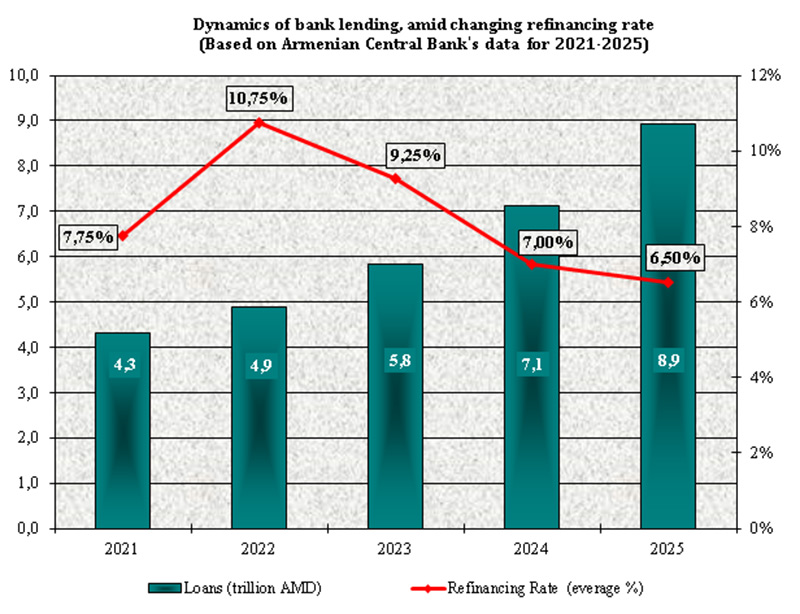
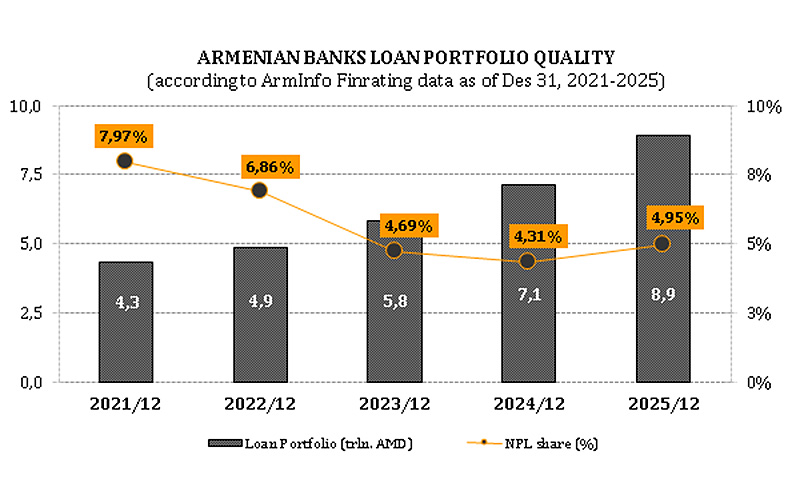
Նրա ասելով՝ այս պահի դրությամբ երկրի բանկային համակարգի վարկային պորտֆելն արդեն մոտեցել է 9 տրլն դրամի։ Այդ ծավալում հաշվի են առնվում սպառողական վարկերը՝ 2 տրիլիոն դրամից մի փոքր ավելի, և հիփոթեքային վարկերը՝ 2 տրիլիոն դրամից մի փոքր պակաս։ Երկրի բանկային համակարգը տարեկան 20 տոկոս աճ է գրանցում։
Սևակ Միքայելյանն անդրադարձել է նաև չաշխատող վարկերին, որոնք, սակայն, նրա ասելով, գտնվում են պատմականորեն ցածր մակարդակի վրա՝ կազմելով բանկային համակարգի ընդհանուր վարկային պորտֆելի ընդամենը 1,3 տոկոսը։ Այս ցուցանիշը անընդհատ նվազում է։ Կենտրոնական բանկի խորհրդի անդամի թեկնածուն հիշեցրել է, որ մի քանի անգամ համաներում է իրականացվել երկրի քաղաքացիների կողմից ներգրավված վարկերի համար, ինչը, սակայն, ցանկալի արդյունք չի տվել: Ընդամենը 6 ամիս անց այն քաղաքացիների 65%-ը, որոնց վրա տարածվել է համաներումը, կրկին վարկեր է կուտակել:
ԱրմԻնֆո-ի պատրաստած Հայաստանի բանկերի ֆինանսական վարկանիշի 30.06.2026թ․ տվյալների համաձայն, ժամկետանց վարկերի ծավալը (NPL, հաշվի առնելով անհուսալի վարկերը) այդ ամսաթվին հասել է գրեթե 505 մլրդ դրամի (մոտ 1,4 մլրդ դոլար՝ տարեկան 32% աճով)՝ վարկային պորտֆելում մասնաբաժնի 5%-ից մինչև 5,1% տարեկան աճով, իսկ ակտիվներում՝ 3,3%-ից մինչև 3,6%: Ընդ որում, ժամկետանց վարկերի 57%-ը կուտակվել է բարձր ռիսկային խմբերում ՝ կասկածելի և անհուսալի, որոնց միագումար ծավալը տարեկան կտրվածքով աճել է 49%-ով, հիմնականում՝ անհուսալի վարկերի աճի պատճառով: Հատկանշական է, որ սպառողական վարկերը, շարունակելով գերակշռել վարկային պորտֆելում, պահպանում են նաև ժամկետանց վարկերի մասնաբաժնի գերակշռությունը, մեկ տարվա ընթացքում դրա աճով՝ ժամկետանց վարկերի ընդհանուր ծավալի 38%-ից մինչև 42%: Մասնավորապես, սպառողական վարկերի պորտֆելում ռիսկային խմբերի ընդհանուր ծավալն աճել է 45%-ով, հիմնականում, վատ վարկերի 61% տպավորիչ աճի պատճառով, ստանդարտ (առողջ) վարկերի 21% աճի դեպքում։ Նման պատկերից դժվար չէ ենթադրել, որ նոր տրամմմմադրվող վարկերը, հիմնականում, հին պարտքի վերաֆինանսավորում են, ինչը պատմականորեն արդեն հաստատել է վարկային պորտֆելի վերականգնման կարճ տևողությունը' միայն կարճաժամկետ ժամանակահատվածի համար, ինչը թույլ է տալիս վերադարձնել ժամկետանց վարկերը ստանդարտ խմբին' դուրսգրումներից ստացված շահույթը փրկելու համար:
Հիփոթեքային վարկերում ժամկետանցների բաժինը մեկ տարվա ընթացքում աճել է 40% - ով ՝ կազմելով ժամկետանց վարկերի ընդհանուր ծավալի 7%-ը: Մասնավորապես, հիփոթեքային վարկերի պորտֆելում տարեկան կտրվածքով աճել են բոլոր ռիսկային խմբերի ծավալները, բայց առանձնապես տպավորիչ մի քանի անգամ աճել են անհուսալի վարկերը ։ Հատկանշական է, որ հիփոթեքի շուկայում նման պատկերը սկսել է ի հայտ գալ դեռևս մայրաքաղաքի անշարժ գույքի մասով եկամտահարկի վերադարձի մեխանիզմի վերացումից հետո (մարզերում այդ մեխանիզմը կչեղարկվի 2029թ. – ից՝ բացի սահմանամերձ բնակավայրերից)։ Այդ մեխանիզմի չեղարկումը թուլացրել է հիփոթեքային վարկերի ծավալի տարեկան աճը՝ 33%-ից մինչև 16%, և դրանց բաժինն ընդհանուր վարկային պորտֆելում կրճատել է 21%-ից մինչև 18,5%:
Ընդհանուր վարկային պորտֆելի աճը շարունակել է արագանալ' մինչեւ 30%, սակայն դրա կառուցվածքում կորպորատիվ եւ մանրածախ վարկավորումը սկսել է ավելի դանդաղ աճել' 23-24%-ով (մեկ տարի առաջվա 28-29%-ի դիմաց): Դրան զուգահեռ, միջբանկային վարկավորումը մի քանի անգամ աճել է՝ գրեթե 3 անգամ, ինչը ընդունող կողմի համար վկայում է ընթացիկ պարտավորությունների կատարման համար միջոցների պակասի մասին, այսինքն՝ ընթացիկ իրացվելիության պահպանման համար, իսկ վարկատուի համար՝ ժամանակավորապես ազատ միջոցների ռացիոնալ տեղաբաշխում: Արդյունքում, վարկային պորտֆելը 2026թ. հուլիսի 1-ի դրությամբ հասել է 9.9 տրլն դրամի (26.8 մլրդ դոլար), այդ թվում ՝ կորպորատիվ վարկերի ծավալը՝ 4.9 տրլն դրամ (13.5 մլրդ դոլար), մանրածախ վարկերի ծավալը՝ 4.1 տրլն դրամ (11.1 մլրդ դոլար), միջբանկային վարկերի ծավալը՝ 551.2 մլրդ դրամ (1.5 մլրդ դոլար): 2023թ. առաջին կիսամյակում զուտ շահույթը կազմել է 214.3 մլրդ դրամ (582.5 մլն դոլար)՝ տարեկան աճի 17%-ից մինչեւ 7% դանդաղմամբ։