

Արմինֆո. Հայաստանի երկրի կարճաժամկետ ռիսկի հավելավճարը շարունակել է նվազել ՝ ձևավորվելով պատմականորեն ցածր մակարդակում։ Այդ մասին սեպտեմբերի 15-ին կայացած մամուլի ասուլիսում հայտարարել է ՀՀ Կենտրոնական բանկի նախագահ Մարտին Գալստյանը ՝ ներկայացնելով վերաֆինանսավորման տոկոսադրույքը 6.5 տոկոսից մինչեւ 6.75 տոկոս բարձրացնելու ԿԲ խորհրդի որոշման հիմնավորումը։
Նա պարզաբանել է, որ դա արտացոլում է ինչպես զարգացող երկրներում ռիսկի հավելավճարների նվազման ընդհանուր միտումները (այդ թվում ՝ գլոբալ բարձր իրացվելիության և ռիսկային ակտիվների նկատմամբ ներդրողների հակվածության աճի պայմաններում), այնպես էլ Հայաստանի համար հատուկ գործոնների ազդեցությունը, ներառյալ հիմնարար ցուցանիշների բարելավումը և Հայաստանի շուրջ անվտանգության ռիսկերի նվազեցման ընկալումը:
ՀՀ ԿԲ խորհրդի 2026 թվականի հունիսի որոշումից հետո եկամտաբերության կորը փոքր-ինչ տեղաշարժվել է ներքև՝ հավանաբար պայմանավորված ինչպես պետական պարտատոմսերի առաջարկի նվազմամբ, այնպես էլ հատկապես ոչ ռեզիդենտների շրջանում ՀՀ պետական պարտատոմսերի նկատմամբ հետաքրքրության աճով՝ այդ թվում, հավանաբար, պայմանավորված ՀՀ երկրի ռիսկի հավելավճարի հիմնարար նվազման գործոնով։
Տարածաշրջանային հակամարտությունների տևականության և դրանց շրջանակի որոշակի ընդլայնման պայմաններում համաշխարհային տնտեսությունում պահանջարկի հետագա թուլացման և, միաժամանակ, գնաճային ճնշումների ավելացման ռիսկերն աստիճանաբար դառնում են ավելի առարկայական։ ԱՄՆ-ում բարձր ներդրումային ակտիվությունը և հարկաբյուջետային կայունության շուրջ աճող մտահոգությունները ձևավորել են երկարաժամկետ չեզոք տոկոսադրույքների հնարավոր աճի ուղղությամբ ռիսկեր՝ զարգացող երկրներում չեզոք տոկոսադրույքների և կապիտալի հոսքերի վրա համապատասխան ազդեցություններով։ Եվրոգոտում և Ռուսաստանում, չնայած երկրորդ եռամսյակում տնտեսական աճի թույլ վերականգնմանը, կառուցվածքային խնդիրները խորանում են՝ հանգեցնելով նաև միջնաժամկետ աճի հեռանկարի վատթարացմանը: Մերձավոր Արևելքում լարվածության աճի պայմաններում էներգակիրների գները շարունակել են ձևավորվել բարձր մակարդակներում, իսկ կուտակված պաշարների աստիճանական նվազումը մեծացնում է շուկայի խոցելիությունն առաջարկի հնարավոր նոր ցնցումների նկատմամբ։ Այս համատեքստում առավել առարկայական են դարձել առաջատար երկրների կենտրոնական բանկերի կողմից քաղաքականության տոկոսադրույքների հետագա բարձրացման և բարձր մակարդակներում երկար պահպանման ռիսկերը:
2026 թվականի երկրորդ եռամսյակում տնտեսական աճը Հայաստանում արագացել է՝ ձևավորվելով երկարաժամկետ կայուն մակարդակից բարձր: Տնտեսական աճին շարունակել են մեծապես նպաստել շինարարության և ծառայությունների ճյուղերի զարգացումները՝ մատնանշելով ավելցուկային պահանջարկի առկայության մասին: Վերջինս արտահայտվում է նաև վերջնական սպառման ապրանքների ներմուծման և մանրածախ առևտրի աճի բարձր ցուցանիշներում: Ավելին՝ նկատվում են նաև արտաքին պահանջարկի ընդլայնման ազդակներ՝ առավելապես արտահայտվելով դեպի ՀՀ այցելությունների զգալի աճով, ինչը ձևավորում է նաև էական ռիսկեր համապատասխան ոլորտներում աշխատավարձերի աճի և ծառայությունների գների արագացման ուղղությամբ։ Մյուս կողմից՝ դեպի ՌԴ արտահանման սահմանափակումներով պայմանավորված՝ ներքին շուկայում ավելցուկային առաջարկի ձևավորման, ինչպես նաև սպառողական և ներդրումային վստահության թուլացման ռիսկերը պահպանվում են։ Մակրոտնտեսական ընթացիկ զարգացումների պայմաններում ՀՀ ֆինանսական շուկայի մասնակիցները միջինում ակնկալում են առաջիկա մեկ տարվա հորիզոնում ԿԲ կողմից քաղաքականության տոկոսադրույքի ընթացիկ մակարդակի պահպանում՝ միջնաժամկետում նվազեցնելով մինչև 6.25%:
Քննարկված ռիսկերի և առկա անորոշությունների պայմաններում, մի կողմից՝ Խորհուրդը դիտարկել է Ա տիպի սցենարներ՝ կապված ներքին տնտեսությունում ավելի բարձր պահանջարկի պայմանների առկայության, արտաքին պահանջարկի հետագա ընդլայնման և գնաճային սպասումների ավելացման ռիսկերի հետ, որոնք պահանջում են շուկայական սպասումների համեմատությամբ քաղաքականության ավելի բարձր տոկոսադրույքի ուղի։ Մյուս կողմից՝ Խորհուրդը քննարկել է Բ տիպի սցենարներ՝ կապված համաշխարհային տնտեսության աճի դանդաղման հեռանկարի, դեպի ՌԴ արտահանման սահմանափակումների հետևանքով գնանկումային ռիսկերի ձևավորման և ՀՀ երկրի ռիսկի հավելավճարի հիմնարար նվազման հետ, որոնք ենթադրում են շուկայական սպասումների համեմատությամբ քաղաքականության ավելի ցածր տոկոսադրույքի ուղի: Արդյունքում՝ կարևորելով Ա տիպի սցենարներից բխող մակրոտնտեսական ազդեցությունների կառավարման անհրաժեշտությունը՝ ՀՀ ԿԲ խորհուրդը որոշեց բարձրացնել քաղաքականության տոկոսադրույքը 0.25 տոկոսային կետով՝ սահմանելով 6.75%։ Խորհուրդը կշարունակի մշտադիտարկել տնտեսության զարգացման սցենարները և պատրաստ է ձեռնարկելու համարժեք գործողություններ՝ միջնաժամկետ հորիզոնում գնաճի 3% նպատակի և գների կայունության ապահովման համար։
Ներքին պահանջարկ
2026 թ. երկրորդ եռամսյակում տնտեսական աճը Հայաստանում որոշակիորեն արագացել է՝ ձևավորվելով գնահատվող երկարաժամկետ կայուն մակարդակից բարձր՝ տ/տ 6.7% մակարդակում: Աճի կառուցվածքը, սակայն, որոշակիորեն տարամիտված է: Ինչպես եղանակային անբարենպաստ պայմանների հետևանքով սեզոնի հետաձգման, այնպես էլ դեպի ՌԴ արտահանման սահմանափակումների պայմաններում գյուղատնտեսության ճյուղում արձանագրվել է տ/տ 15.3% անկում՝ շուրջ 1.0 տ.կ. զսպող ազդեցություն ունենալով տնտեսական աճի վրա։ Նշված սահմանափակումները ռիսկեր են պարունակում նաև մշակող արդյունաբերության միջնաժամկետ աճի և արտահանման հեռանկարի համար, որոնք վերջին շրջանում որոշակիորեն թուլացել են՝ Մերձավոր Արևելքում առևտրային ուղիների խաթարման հետևանքով։
Մյուս կողմից՝ ԱԲ ուղղությամբ կատարվող ներդրումներին և համաշխարհային ՏՏ ենթակառուցվածքներին աստիճանական, ավելի սերտ ինտեգրմանը զուգընթաց, երկրորդ եռամսյակում արագացել է ՏԿ ճյուղի աճը՝ կազմելով 15%: Հարկ է նաև նշել, որ վերջին ամիսներին շահագործման է հանձնվել ԱԲ մի քանի գործարան՝ առաջիկա տարիներին թողարկման և արտահանման զգալի ընդլայնման նպատակադրմամբ։ Չնայած այն հանգամանքին, որ կառուցման փուլում այս զարգացումները ներքին ավելացված արժեքի վրա կունենան փոքր ազդեցություն՝ պայմանավորված դրանց զգալի կապիտալատար բնույթով, գործառնական փուլում, կախված ՀՀ տնտեսության կողմից այս հնարավորությունների օգտագործման արդյունավետությունից, կարող են նշանակալի դրական նպաստում ունենալ ՀՀ տնտեսության ներուժի ավելացմանը։
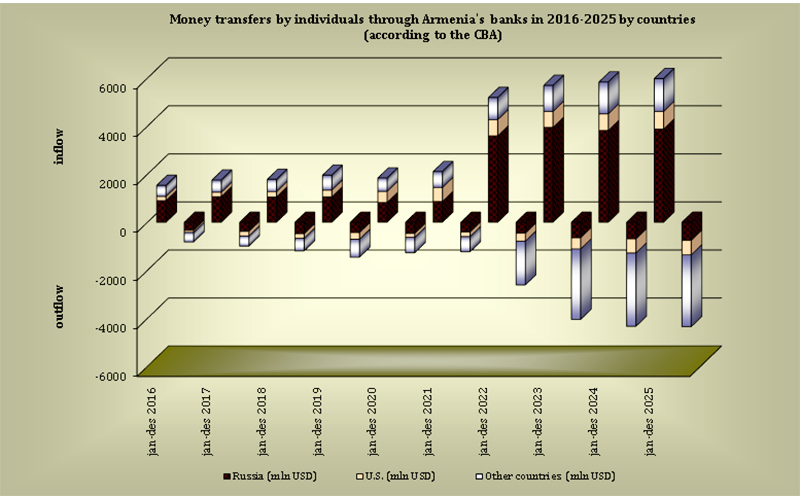
Այդուհանդերձ, տնտեսական աճին շարունակել են առավելապես նպաստել ծառայությունների և շինարարության ճյուղերի զարգացումները: Մասնավորապես՝ շինարարության ճյուղի առաջանցիկ աճը վերջին ամիսներին զուգորդվել է անշարժ գույքի գների կտրուկ բարձրացմամբ, իսկ ծառայությունների ճյուղում աճն առավել համատարած է: Այս զարգացումները, հավանաբար, մեծամասամբ արտացոլում են ՌԴ-ից դեպի ՀՀ այցելությունների զգալի աճը: Չնայած վերջին շրջանում զբոսաշրջային հոսքերի թուլացմանը, ՌԴ-ում անվտանգային և տնտեսական հեռանկարի շուրջ անորոշության մեծացման պայմաններում, դիտվում է դեպի ՀՀ ՌԴ քաղաքացիների այցելությունների զգալի աճ: Մյուս կողմից՝ ՌԴ տնտեսության միջնաժամկետ հեռանկարի շուրջ մեծ անորոշությունն ու միգրացիոն քաղաքականության խստացումը կարող են զսպել ՀՀ-ից դեպի ՌԴ սեզոնային աշխատանքային միգրացիան և նվազեցնել դրամական փոխանցումները՝ պարունակելով ներքին պահանջարկի թուլացման ռիսկեր։
2026 թ. ընթացքում բարձր տնտեսական աճը, գնաճային միջավայրի ընդլայնումը, ինչպես նաև վարչարարության որոշակի բարելավումը նպաստել են հարկային եկամուտների բարձր կատարողականին: Մյուս կողմից՝ կապիտալ ծախսերի գծով արձանագրվում է պատմական միտումների համեմատությամբ զգալիորեն ցածր կատարողական։ Մասնավորապես՝ 2026 թ. հունվար-հուլիս ամիսներին կապիտալ ծախսերը նվազել են տ/տ շուրջ 26.6%-ով՝ հիմնականում պայմանավորված պաշտպանական բնույթի ծախսերի կրճատմամբ, իսկ ծախսերի կառուցվածքում նշված ուղղությամբ ծախսերի ծրագրային նվազեցումն անորոշություններ է ստեղծում կապիտալ ծախսերի հետագա կատարողականի և տնտեսության վրա ազդեցության տեսանկյունից։ Միաժամանակ, սոցիալական բնույթի ծախսերի և հատկապես առողջապահության համընդհանուր ապահովագրության համակարգի շրջանակում նախատեսված ծախսերի գերակատարման ռիսկերն ավելացել են։ Այսպես, 2026 թվականի հունվար-հունիսի դրությամբ այս ուղղությամբ ծախսերը կազմել են ընդհանուր տարվա համար նախատեսվածի շուրջ 80%- ը, իսկ ապահովագրված անձանց շրջանակն ընդլայնվել է։
Աշխատանքի շուկայում ձևավորվում են համեմատաբար ավելի հավասարակշռված պայմաններ
Չնայած պահպանվող մեծ անորոշությանը՝ մի շարք ցուցիչներ կարող են վկայել աշխատանքի շուկայում ձևավորված համեմատաբար ավելի հավասարակշռված պայմանների մասին: Գործազրկության մակարդակը շարունակում է տատանվել 12-14% միջակայքում, իսկ պաշտոնապես գրանցված աշխատողների թիվը` կայուն տեմպերով աճել՝ հավանաբար վկայելով նաև ոչ ֆորմալ զբաղվածությունից աշխատուժի տեղաշարժը դեպի ֆորմալ զբաղվածության ոլորտ:
Մասնավոր անվանական աշխատավարձերի աճը, առանց ֆինանսական ոլորտի, շարունակում է կայունացման միտումներ դրսևորել՝ պահպանվելով տ/տ 6–7% միջակայքում։ Այդուհանդերձ, վերջին ամիսներին ծառայությունների առանձին ենթաճյուղերի աճի արագացմանը համահունչ, ոլորտում աշխատավարձերի աճի կենտրոնացվածության նվազումը կարող է վկայել պահանջարկի պայմանների ընդլայնման մասին: Ոչ ռեզիդենտ աշխատողների թվի աճը վերջին շրջանում ևս կարող է վկայել հնարավոր ավելցուկային պահանջարկի առկայության մասին՝ որոշակիորեն քողարկելով դրանից բխող գնաճային ճնշումները։ Մյուս կողմից՝ ՌԴ միգրացիոն քաղաքականության խստացումներն ու տնտեսական հեռանկարի շուրջ անորոշությունն առաջիկայում ոչ միայն կարող է սահմանափակել դեպի ՌԴ արտագնա աշխատանքի հոսքերը, այլև նախադրյալներ ստեղծել ՌԴ-ից աշխատուժի ներհոսքի համար:
Հիմնական գնաճի արագացումը, բացի առաջարկի գործոններից, վկայում է բարձր պահանջարկի մասին
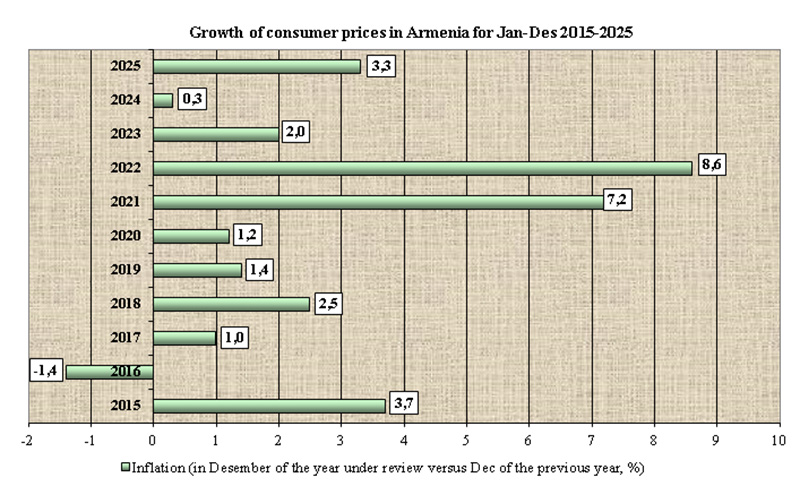
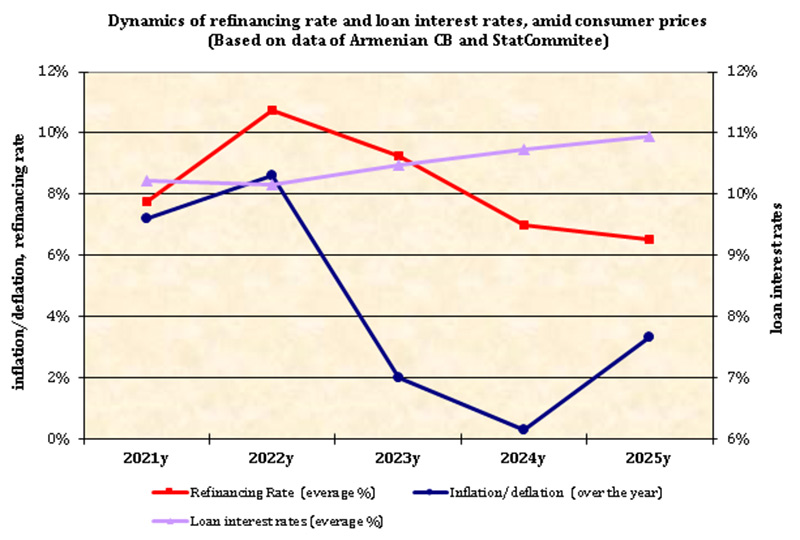
2026 թվականի երրորդ եռամսյակում Հայաստանում 12-ամսյա գնաճը որոշակիորեն դանդաղել է՝ օգոստոսին կազմելով տ/տ 4.4%՝ հիմնականում պայմանավորված ՌԴ արտահանման սահմանափակումների հետևանքով առանձին ապրանքների գծով առավել խորը գնանկումային դրսևորումներով։ Այդուհանդերձ, պետական աջակցության որոշ ծրագրերն ու առանձին գյուղատնտեսական ապրանքների մասով բերքի ցածր մակարդակը կարող են սահմանափակել նման միտումների ամբողջական դրսևորումը։ Բնականոն գնաճը որոշակի արագացել է՝ օգոստոսին կազմելով տ/տ 4.8%, ինչը հիմնականում արտացոլում է տեղական ոչ սեզոնային պարենային ապրանքների գնաճը։ Մյուս կողմից՝ համաշխարհային ապրանքահումքային և էներգակիրների գների տատանողականության, ինչպես նաև առևտրային ուղիների խաթարումների ազդեցությունները կարող են դեռևս փոխանցվել ներքին գներին։ Միաժամանակ, վերջին ամիսներին բնականոն գնաճի արագացումն ավելի համատարած բնույթ է կրում, ինչը, բացի առաջարկի գործոններից, հավանաբար, վկայում է ձևավորված բարձր պահանջարկի պայմանների մասին։ Ոչ արտահանելի կոշտ գների ինդեքսի աճը ևս օգոստոսին որոշակի արագացել է՝ հիմնականում պայմանավորված բնակարանների վարձակալական վճարների աճով, ինչը համահունչ է արտաքին պահանջարկի աշխուժացմանը։ Նշենք, որ արձանագրվում է նաև այս զարգացումների աստիճանական փոխանցում դեպի առավել կոշտ գներով աչքի ընկնող ծառայություններ։ Այդուհանդերձ, ընդհանուր գնաճի և ՈԱԿԳԻ զամբյուղներում գին փոփոխողների կշիռը պահպանվում է պատմական միջին մակարդակների շուրջ՝ հավանաբար վկայելով գնաճային սպասումների կայունացման մասին։
Պահպանվում է բարձր անորոշությունը համաշխարհային տնտեսության աճի հեռանկարների շուրջ
2026 թ. երրորդ եռամսյակում համաշխարհային տնտեսության աճի հեռանկարի շուրջ բարձր անորոշությունը պահպանվում է։ Մի կողմից՝ Մերձավոր Արևելքում աշխարհաքաղաքական լարվածության պահպանումը, դրա շրջանակի որոշակի ընդլայնումը և առևտրային ուղիների շարունակվող խաթարումները պահպանում են էներգակիրների բարձր գների ու տատանողականության, ինչպես նաև տնտեսական աճի հետագա թուլացման ռիսկերը։ Մյուս կողմից՝ ԱԲ զարգացումների շուրջ լավատեսական սպասումներով պայմանավորված ներդրումային ակտիվության ավելացումը, հատկապես ԱՄՆ-ում, որոշակիորեն չեզոքացնում է նշված բացասական ազդեցությունները։
ԱՄՆ։ Աշխարհաքաղաքական մեծ անորոշության և տնտեսական, հատկապես՝ առևտրային քաղաքականության շարունակվող վերափոխումների պայմաններում ԱՄՆ տնտեսական աճը վերջին եռամսյակներում դրսևորել է զգալի տատանողականություն. վերջին շրջանում որոշակիորեն դանդաղել է և 2026 թ. երկրորդ եռամսյակում կազմել եռ/եռ տարեկանացված 1.5%։ Այդուհանդերձ, ներքին պահանջարկը պահպանվել է հարաբերականորեն բարձր, իսկ մասնավոր սպառումը և հիմնական կապիտալում, հատկապես ԱԲ-ի հետ կապված, տեխնոլոգիական և ենթակառուցվածքային ներդրումները, շարունակում են տնտեսական աճի հիմնական շարժիչ ուժերը հանդիսանալ։ Միաժամանակ, ԱԲ ներդրումային շրջափուլի տևականության և դրանց արդյունավետ կիրառման շուրջ անորոշությունը, ինչպես նաև ֆինանսական ակտիվների գների հնարավոր ճշգրտումները տնտեսական աճի և պահանջարկի հեռանկարի համար ներքևի ուղղությամբ ռիսկեր են պարունակում։
ԱՄՆ-ում հարկաբյուջետային կայունությանն առնչվող ռիսկերն աստիճանաբար գնանշվում են ֆինանսական շուկաների կողմից: Մաքսատուրքերի որոշ մասի չեղարկման արդյունքում հետվճարների տրամադրումը, հատկապես ուղեկցվելով պաշտպանությանն ուղղվող լրացուցիչ ծախսերի իրականացման անհրաժեշտությամբ, միջնաժամկետում կարող է բյուջեի պակասուրդի խորացման լրացուցիչ ռիսկեր պարունակել։ Հարկ է նշել, որ 2026 թ., համաձայն ԱՄՆ Կոնգրեսի բյուջետային գրասենյակի գնահատումների, պետական բյուջեի պակասուրդը, նախորդ տարիներին համահունչ, կկազմի ՀՆԱ-ի շուրջ 6%-ը, ինչն էապես բարձր է պատմական և հատկապես հարաբերականորեն կայուն ժամանակներում արձանագրված ցուցանիշներից: Նշված ռիսկերը, թեև հիմնականում գնանշվել են ֆինանսական շուկաների կողմից, դեռևս պարունակում են ԱՄՆ երկարաժամկետ, չեզոք տոկոսադրույքի աճի ռիսկեր՝ զարգացող երկրների չեզոք տոկոսադրույքների և կապիտալի հոսքերի վրա համապատասխան ազդեցությամբ։
ԱՄՆ-ում ինչպես ընդհանուր, այնպես էլ հիմնարար գնաճը շարունակում է ձևավորվել թիրախից բարձր մակարդակում։ Միաժամանակ, էներգակիրների համաշխարհային գների զգալի տատանողականության և դեռևս բարձր մակարդակում պահպանման, ինչպես նաև դրանց հեռանկարի շուրջ մեծ անորոշության պայմաններում գնաճային միջավայրի վատթարացման էական ռիսկերը պահպանվում են։ Այս պայմաններում, ֆինանսական շուկաներն ակնկալում են առաջիկա մեկ տարվա հորիզոնում քաղաքականության տոկոսադրույքի աստիճանական բարձրացում շուրջ 75 բազիսային կետով։
Եվրոգոտի։ Եվրոգոտում, ընդհանուր առմամբ, վերջին եռամսյակներում տնտեսական աճը շարունակում է պահպանվել կայուն ցածր մակարդակներում, իսկ միջնաժամկետ հեռանկարի շուրջ անորոշությունները, մի կողմից՝ պայմանավորված կառուցվածքային խնդիրների կուտակմամբ և Մերձավոր Արևելքի հակամարտության բացասական ազդեցություններով, մյուս կողմից՝ ԱԲ, ռազմարդյունաբերական ոլորտներում և ենթակառուցվածքներում ներդրումային ակտիվության աշխուժացմամբ, բարձր են: Էներգակիրների բարձր գների պահպանման և դրանց մատակարարումների նկատմամբ զգալի խոցելիության պայմաններում, հատկապես պայմանավորված գազի պահեստարանների ցածր համալրվածությամբ, ուժգնանում են նաև գնաճային միջավայրի ընդլայնման ռիսկերը: Արդյունքում՝ ֆինանսական շուկաները գնանշում են տարվա ընթացքում ԵԿԲ կողմից քաղաքականության տոկոսադրույքի աստիճանական բարձրացում շուրջ 50 բազիսային կետով։
Ռուսաստան։ 2026 թ. երկրորդ եռամսյակում ՌԴ տնտեսական աճը որոշակիորեն վերականգնվել է՝ կազմելով տ/տ 1.3%։ Աճին հիմնականում նպաստել են առևտրի և ծառայությունների ճյուղերի զարգացումները՝ արտացոլելով նաև խթանող հարկաբյուջետային քաղաքականության ազդեցությունը։ Միաժամանակ, նավթի գների բարձր մակարդակներում երկար պահպանումը նպաստում է նավթագազային եկամուտների ավելացմանը և հարկաբյուջետային տարածքի որոշակի ընդլայնմանը՝ կարճաժամկետում ստեղծելով տնտեսական ակտիվության լրացուցիչ խթանման հնարավորություններ։
Մյուս կողմից՝ տնտեսության առանձին հատվածներում կառուցվածքային խնդիրները, ինչպես նաև անվտանգային իրավիճակի վատթարացման ռիսկերը պահպանվում են։ Աշխատաշուկայի պայմանները մնում են խիստ, իսկ միգրացիոն քաղաքականությունը աշխատուժի առաջարկի լրացուցիչ սահմանափակման ռիսկեր է պարունակում: Գնաճային ճնշումները կրկին ավելացել են՝ այդ թվում վառելիքի արտադրության խաթարումների, ինչպես նաև պահեստային տնտեսությունների վնասման հետևանքով, իսկ գնաճային սպասումները շարունակում են ձևավորվել բարձր մակարդակներում։ Այս պայմաններում, մի կողմից՝ բարձր գնաճային միջավայրը, մյուս կողմից՝ տնտեսական աճի թուլացումն ու առանձին հատվածներում կառուցվածքային խնդիրների խորացման ռիսկերը բարդացնում են ՌԴ ԿԲ-ի կողմից գնաճտնտեսական աճ երկընտրանքի արդյունավետ կառավարումը:
Նավթի համաշխարհային գները կրկին աճել են
Մերձավոր Արևելքում լարվածության ակտիվացմանը զուգընթաց՝ նավթի համաշխարհային գները կրկին աճել են՝ ձևավորվելով տարեսկզբի համեմատությամբ զգալիորեն ավելի բարձր մակարդակներում։ Ավելին՝ հատկապես առաջատար տնտեսություններում նավթի ռազմավարական պաշարների զգալի օգտագործման հետևանքով ավելացել է համաշխարհային տնտեսության խոցելիությունը նավթի առաջարկի նոր ցնցումների նկատմամբ։ Մյուս կողմից՝ ոչ OPEC+ անդամ երկրների կողմից առաջարկի շարունակական ընդլայնումը կարող է մեղմել նման զարգացումների ազդեցությունները։ Էներգակիրների բարձր գները, տարածաշրջանային հակամարտությունների սրման պայմաններում առևտրային ուղիների և մատակարարման շղթաների խաթարումները կարող են նպաստել նաև պարենի, մասնավորապես՝ հացահատիկի, յուղերի, շաքարավազի գների հետագա աճին։