

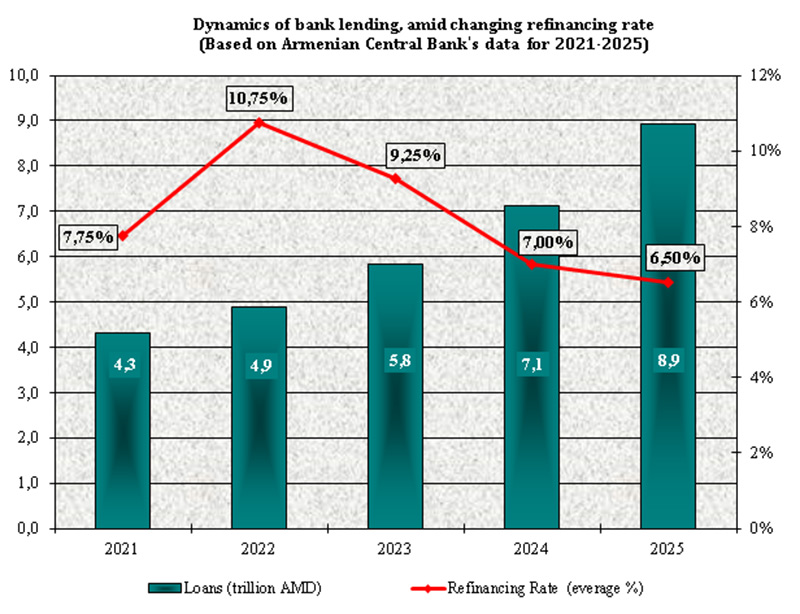
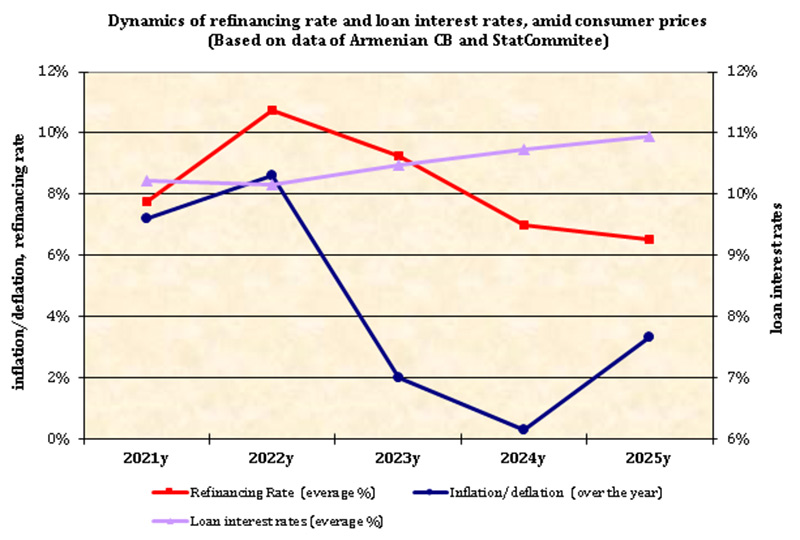
АрмИнфо. Краткосрочная премия за страновой риск Армении продолжила снижаться, сформировавшись на исторически низком уровне. Об этом заявил председатель Центрального Банка РА Мартын Галстян, представляя 15 сентября на пресс-конференции обоснование решению Совета ЦБ повысить ставку рефинансирования с 6,5% до 6,75%.
Он пояснил, что это отражает как общие тенденции снижения премий за риск в развивающихся странах (в том числе в условиях высокой глобальной ликвидности и роста склонности инвесторов к рисковым активам), так и влияние специфических для Армении факторов, включая улучшение фундаментальных показателей и восприятие снижения рисков безопасности вокруг Армении.
В обосновании ЦБ отмечается, после июньского решения Совета ЦБ РА 2026г кривая доходности немного сместилась вниз, что, вероятно, обусловлено как снижением предложения государственных облигаций, так и, в особенности, ростом интереса к гособлигациям РА со стороны нерезидентов. Последнее, по всей видимости, также связано с фактором фундаментального снижения премии за страновой риск Армении.
В условиях затяжного характера региональных конфликтов и некоторого расширения их масштабов, риски дальнейшего ослабления спроса в мировой экономике и, в то же время, усиления инфляционного давления постепенно становятся более ощутимыми. Высокая инвестиционная активность в США и растущие опасения по поводу фискальной стабильности сформировали риски возможного роста долгосрочных нейтральных процентных ставок с соответствующим влиянием на нейтральные ставки и потоки капитала в развивающихся странах. В Еврозоне и России, несмотря на слабое восстановление экономического роста во II квартале, углубляются структурные проблемы, что также ведет к ухудшению среднесрочных перспектив роста. В условиях роста напряженности на Ближнем Востоке цены на энергоносители продолжали оставаться на высоком уровне, а постепенное снижение накопленных запасов повышает уязвимость рынка к возможным новым шокам предложения. В данном контексте стали более очевидными риски дальнейшего повышения ключевых ставок центральными банками ведущих стран и их длительного удержания на высоких уровнях.
Во II квартале 2026г экономический рост в Армении ускорился, сформировавшись выше долгосрочного стабильного уровня. Высокому экономическому росту продолжало во многом способствовать развитие сфер строительства и услуг, что указывает на наличие избыточного спроса. Последнее также выражается в высоких показателях роста розничной торговли и импорта товаров конечного потребления. Более того, замечаются сигналы расширения внешнего спроса, что преимущественно проявляется в значительном росте визитов в Армению. Это также формирует существенные риски ускорения роста зарплат и цен на услуги в соответствующих сферах. С другой стороны, из-за ограничений на экспорт в РФ сохраняются риски формирования избыточного предложения на внутреннем рынке, а также ослабления потребительского и инвестиционного доверия.
В условиях обсужденных рисков и существующих неопределенностей, с одной стороны, Совет рассмотрел сценарии типа “А”, связанные с наличием условий более высокого спроса во внутренней экономике, дальнейшим расширением внешнего спроса и рисками роста инфляционных ожиданий, которые требуют более высокой траектории ставки рефинансирования по сравнению с рыночными ожиданиями. С другой стороны, Совет обсудил сценарии типа “Б”, связанные с перспективой замедления роста мировой экономики, формированием дефляционных рисков вследствие ограничений на экспорт в РФ и фундаментальным снижением премии за страновой риск Армении, которые предполагают более низкую траекторию ставки рефинансирования по сравнению с рыночными ожиданиями. В результате, подчеркивая важность управления макроэкономическими последствиями, вытекающими из сценариев типа “А”, Совет ЦБ РА решил повысить ставку рефинансирования на 0,25 процентных пунктов, установив ее на уровне 6,75%. Совет ЦБ продолжит мониторить сценарии развития экономики и готов предпринять соразмерные действия для обеспечения целевого показателя инфляции в 3% и стабильности цен в среднесрочной перспективе.
Внутренний спрос
Во II квартале 2026г экономический рост в Армении несколько ускорился, сформировавшись выше оцениваемого долгосрочного стабильного уровня — на отметке 6,7% в годовом исчислении. Однако структура роста довольно разнородна. В условиях переноса сезона из-за неблагоприятных погодных условий, а также ограничений на экспорт в РФ, в сфере сельского хозяйства было зафиксировано падение на 15,3% г/г, что оказало сдерживающее влияние на экономический рост в размере около 1 процентного пункта. Указанные ограничения также содержат риски для среднесрочного роста и перспектив экспорта обрабатывающей промышленности, которые в последнее время несколько ослабли вследствие сбоев в торговых путях на Ближнем Востоке.
С другой стороны, параллельно с инвестициями в сферу ИИ (искусственного интеллекта) и постепенной, более тесной интеграцией в мировые ИТ-инфраструктуры, во II квартале ускорился рост сферы ИКТ (информационно-коммуникационных технологий), составив 15%. Стоит также отметить, что в последние месяцы было введено в эксплуатацию несколько фабрик ИИ с целью значительного расширения производства и экспорта в ближайшие годы. Несмотря на то, что на этапе строительства эти процессы окажут небольшое влияние на внутреннюю добавленную стоимость из-за их высокой капиталоемкости, на операционном этапе — в зависимости от эффективности использования этих возможностей экономикой страны — они могут внести значительный положительный вклад в увеличение потенциала экономики Армении.
Тем не менее, экономическому росту продолжали главным образом способствовать успехи в сферах услуг и строительства. В частности, опережающий рост строительного сектора в последние месяцы сопровождался резким повышением цен на недвижимость, а в сфере услуг рост носит более повсеместный характер.
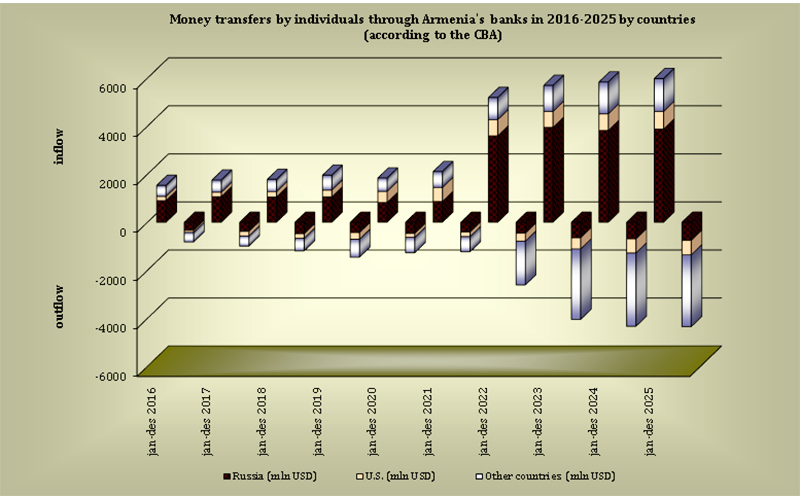
Эти процессы, по всей видимости, в основном отражают значительное увеличение числа визитов из РФ в Армению. Несмотря на наметившееся в последнее время ослабление туристических потоков, в условиях роста неопределенности вокруг ситуации с безопасностью и экономических перспектив в РФ, наблюдается заметный рост поездок граждан России в Армению. С другой стороны, высокая неопределенность вокруг среднесрочных перспектив российской экономики и ужесточение миграционной политики могут сдержать сезонную трудовую миграцию из Армении в РФ и сократить денежные переводы, что несет в себе риски ослабления внутреннего спроса.
В течение 2026 года высокий экономический рост, расширение инфляционной среды, а также некоторое улучшение администрирования способствовали высоким показателям выполнения налоговых доходов. С другой стороны, по линии капитальных расходов фиксируются значительно более низкие показатели выполнения по сравнению с историческими тенденциями. В частности, в январе-июле 2026г капитальные расходы сократились примерно на 26,6% г/г, что в основном обусловлено сокращением расходов оборонного характера. При этом плановое снижение расходов по указанному направлению в структуре затрат создает неопределенность с точки зрения дальнейшего выполнения капитальных расходов и их влияния на экономику. В то же время увеличились риски перерасхода средств по социальным расходам и, в особенности, по расходам, предусмотренным в рамках системы всеобщего медицинского страхования. Так, по состоянию на январь-июнь 2026г расходы по этому направлению составили около 80% от предусмотренного объема на весь год, а круг застрахованных лиц расширился.
На рынке труда формируются относительно более сбалансированные условия
Несмотря на сохраняющуюся высокую неопределенность, ряд показателей может свидетельствовать о формировании относительно более сбалансированных условий на рынке труда. Уровень безработицы в Армении продолжает колебаться в диапазоне 12–14%, а число официально зарегистрированных работников растет стабильными темпами, что, вероятно, также указывает на переход рабочей силы из неформальной занятости в формальный сектор.
Рост номинальных зарплат в частном секторе (без учета финансовой сферы) продолжает демонстрировать тенденцию к стабилизации, оставаясь в пределах 6–7% в годовом исчислении. Тем не менее, параллельно с ускорением роста в отдельных подотраслях сферы услуг в последние месяцы, снижение концентрации роста зарплат в этом секторе может указывать на расширение условий спроса. Рост числа работников-нерезидентов в последнее время также может свидетельствовать о наличии возможного избыточного спроса, в некоторой степени маскируя вытекающее из этого инфляционное давление. С другой стороны, ужесточение миграционной политики РФ и неопределенность вокруг ее экономических перспектив в ближайшем будущем могут не только ограничить отток рабочей силы на заработки в Россию, но и создать предпосылки для притока рабочей силы из РФ.
Ускорение базовой инфляции, помимо факторов предложения, свидетельствует о высоком спросе
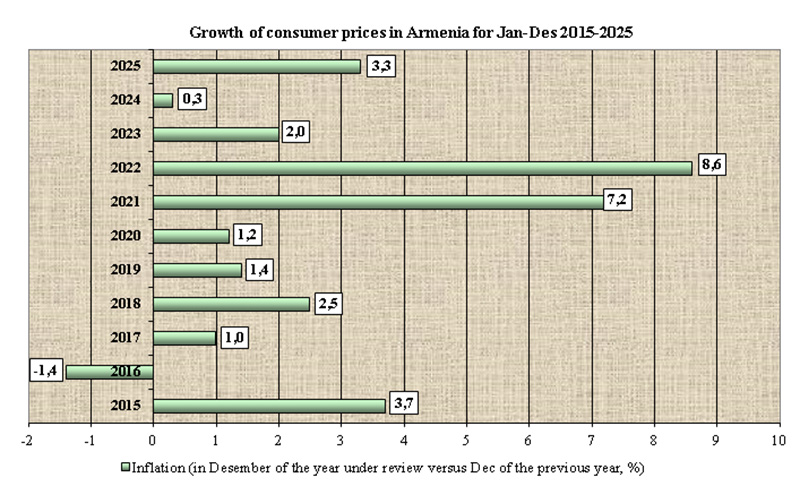
В Армении годовая инфляция в III квартале 2026г несколько замедлилась в росте, но продолжила формироваться выше целевого уровня, составив в августе 4,4% г/г. Это в основном обусловлено более глубокими дефляционными проявлениями по отдельным товарам вследствие ограничений на экспорт в РФ. Тем не менее, некоторые программы господдержки и низкий уровень урожая по отдельным видам сельскохозяйственных культур могут ограничить полное проявление таких тенденций. Базовая инфляция несколько ускорилась, составив в августе 4.8% г/г, что в основном отражает рост цен на местные несезонные продовольственные товары. С другой стороны, влияние волатильности мировых цен на сырье и энергоносители, а также сбоев в торговых путях все еще может переноситься на внутренние цены.
В то же время ускорение базовой инфляции в последние месяцы носит более повсеместный характер, что, помимо факторов предложения, вероятно, свидетельствует о формировании условий высокого спроса. Рост индекса жестких цен на неэкспортируемые товары в августе также несколько ускорился, что главным образом связано с ростом арендной платы за жилье, а это соответствует оживлению внешнего спроса. Отметим, что также фиксируется постепенный перенос этих процессов на услуги, отличающиеся более жесткими ценами. Тем не менее, доля товаров и услуг с меняющимися ценами в корзинах общей инфляции и индекса жестких цен на неэкспортируемые товары сохраняется в пределах исторических средних уровней, что, по всей видимости, свидетельствует о стабилизации инфляционных ожиданий.
Сохраняется высокая неопределенность вокруг перспектив роста мировой экономики
В III квартале 2026г сохраняется высокая неопределенность вокруг перспектив роста мировой экономики. С одной стороны, сохранение геополитической напряженности на Ближнем Востоке, некоторое расширение ее масштабов и продолжающиеся сбои в торговых путях поддерживают риски высоких цен и волатильности энергоносителей, а также дальнейшего ослабления экономического роста. С другой стороны, увеличение инвестиционной активности, обусловленное оптимистичными ожиданиями вокруг развития ИИ (искусственного интеллекта) — особенно в США —, в некоторой степени нейтрализует указанные негативные эффекты.
США. В условиях большой геополитической неопределенности и продолжающихся трансформаций экономической, особенно торговой, политики экономический рост США в последние кварталы демонстрировал значительную волатильность: в последнее время он несколько замедлился и во II квартале 2026г составил 1,5% г/г. Тем не менее, внутренний спрос сохранился на относительно высоком уровне, а частное потребление и инвестиции в основной капитал — особенно технологические и инфраструктурные вложения, связанные с ИИ — продолжают оставаться главными движущими силами экономического роста. В то же время, неопределенность вокруг длительности инвестиционного цикла ИИ и эффективности его применения, а также возможные корректировки цен на финансовые активы содержат понижательные риски для перспектив экономического роста и спроса.
Риски, связанные с фискальной стабильностью в США, постепенно закладываются в цены финансовыми рынками. Возврат средств в результате отмены некоторой части таможенных пошлин, особенно в сочетании с необходимостью осуществления дополнительных расходов на оборону, в среднесрочной перспективе может повлечь за собой дополнительные риски углубления дефицита бюджета. Стоит отметить, что в 2026 году, согласно оценкам Бюджетного управления Конгресса США, дефицит госбюджета, как и в предыдущие годы, составит около 6% от ВВП, что существенно выше показателей, зафиксированных в исторической ретроспективе и особенно в относительно стабильные времена. Указанные риски, хотя и в основном уже учтены финансовыми рынками, все еще содержат в себе риски роста долгосрочной нейтральной процентной ставки в США с соответствующим влиянием на нейтральные ставки и потоки капитала в развивающихся странах.
В США как общая, так и базовая инфляция продолжают формироваться выше целевого уровня. В то же время сохраняются существенные риски ухудшения инфляционной среды в условиях значительной волатильности и все еще высокого уровня мировых цен на энергоносители, а также большой неопределенности вокруг их перспектив. В этих условиях финансовые рынки ожидают постепенного повышения ключевой ставки на горизонте ближайшего года примерно на 75 базисных пунктов.
Еврозона. В Еврозоне в целом экономический рост в последние кварталы продолжает оставаться на стабильно низком уровне. При этом неопределенность вокруг среднесрочных перспектив высока. С одной стороны, она обусловлена накоплением структурных проблем и негативным влиянием ближневосточного конфликта, а с другой стороны — оживлением инвестиционной активности в сфере ИИ, военно-промышленном секторе и инфраструктуре. В условиях сохранения высоких цен на энергоносители и значительной уязвимости их поставок (особенно из-за низкой заполненности газохранилищ) также усиливаются риски расширения инфляционной среды. В результате финансовые рынки закладывают в цены постепенное повышение ключевой ставки ЕЦБ в течение года примерно на 50 базисных пунктов.
Россия. Во II квартале 2026г экономический рост в РФ несколько восстановился, составив 1,3% в годовом исчислении. Росту в основном способствовало развитие сфер торговли и услуг, что также отражает влияние стимулирующей фискальной политики. В то же время длительное удержание цен на нефть на высоких уровнях способствует увеличению нефтегазовых доходов и некоторому расширению фискального пространства. Это создает возможности для дополнительного стимулирования экономической активности в краткосрочной перспективе.
С другой стороны, сохраняются структурные проблемы в отдельных секторах экономики, а также риски ухудшения ситуации в сфере безопасности. Условия на рынке труда остаются жесткими, а миграционная политика содержит риски дополнительного ограничения предложения рабочей силы. Инфляционное давление снова усилилось, в том числе вследствие сбоев в производстве топлива, а также повреждения складских хозяйств, при этом инфляционные ожидания продолжают формироваться на высоких уровнях. В этих условиях высокая инфляционная среда, с одной стороны, и ослабление экономического роста вместе с рисками углубления структурных проблем в отдельных секторах, с другой стороны, усложняют для ЦБ РФ эффективное управление дилеммой между инфляцией и экономическим ростом.
Мировые цены на нефть снова выросли
Параллельно с активизацией напряженности на Ближнем Востоке мировые цены на нефть снова выросли, сформировавшись на значительно более высоких уровнях по сравнению с началом года. Более того, из-за существенного использования стратегических запасов нефти, особенно в ведущих экономиках, увеличилась уязвимость мировой экономики к новым шокам предложения нефти. С другой стороны, непрерывное расширение предложения со стороны стран, не входящих в ОПЕК+, может смягчить последствия подобных развитий. Высокие цены на энергоносители, а также сбои в торговых путях и цепочках поставок в условиях обострения региональных конфликтов могут также способствовать дальнейшему росту цен на продовольствие, в частности на зерновые культуры, растительные масла и сахар.














 Касым Мажен Нурбекулы: Казахстан и Армения имеют широкие возможности для цифрового сотрудничества
 Политолог: Продовольственная безопасность Армении находится под угрозой из-за бездействия властей
 Эксперт: Визовый режим с Россией в рамках сближения Армении с ЕС несет риски для армянской турсферы
 Правительство выделит дополнительно 1.035 млрд. драмов на софинансирование субвенционных программ в областях страны
 Без развитых горнодобывающей и металлургической отраслей невозможно представить сегодня технологическое развитие Армении - вице-президент ЗММК
 Впервые в банковской системе Армении внедряется институт реструктуризации неплатежеспособных банков
 За поставки новых троллейбусов в Армении таможенная пошлина взиматься не будет
 В Армении взялись за решение вопроса об изменении налогообложения дивидендов от акций и долей в комбанках страны