

Արմինֆո.Արժույթի միջազգային հիմնադրամը (ԱՄՀ) բարելավել է Հայաստանի 2026 թվականի ՀՆԱ-ի աճի կանխատեսումը ՝ նախկին 5,3%-ից մինչեւ 5,5% (2025 թվականի փաստացի 7,1% աճի դիմաց), այժմ ակնկալելով, որ 2027 թվականին տեմպերը կպահպանվեն 5,5% մակարդակում (նախկինում կանխատեսվող արագացման դիմաց): Այդ մասին նշվում Է ԱՄՀ "Համաշխարհային տնտեսության զարգացման հեռանկարները. Կայունություն լարված իրավիճակում, հրատապ լուծումներ" հոկտեմբերյան զեկույցում:
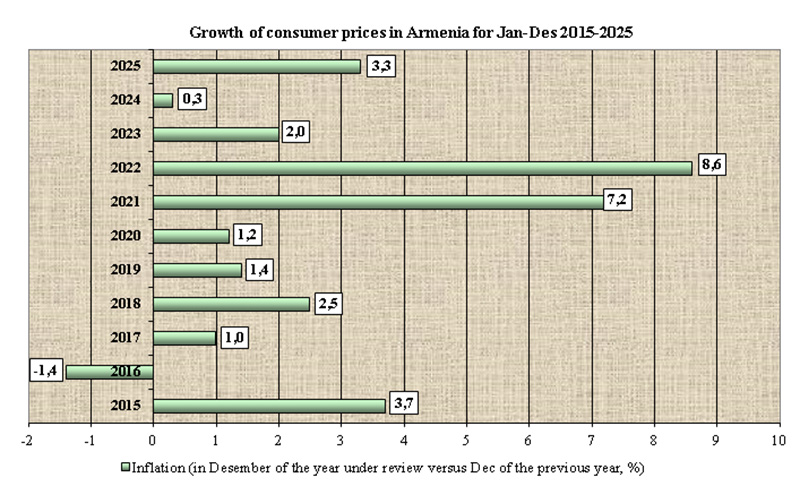
ԱՄՀ-ի նոր կանխատեսմամբ՝ Հայաստանում գնաճը 2026 թվականին ավելի նկատելիորեն կգերազանցի թիրախի նշաձողը և կհասնի 4,6% մակարդակի (նախկինում ակնկալվող 4,2% - ի և 2025թ.փաստացի 3,3% - ի դիմաց), բայց հետո 2027 թվականին կնահանջի մինչև 3,6% (թիրախային 3% - ի դիմաց, + / - 1 տ. կ.):
Ընդ որում, ԱՄՀ-ը պահպանել է Հայաստանում գործազրկության մակարդակի կանխատեսումը՝ ակնկալելով 2026 թվականին նվազում մինչև 12,8% (2025 թվականի 13% - ից) և այնուհետև 2027 թվականին՝ մինչև 12,7%։
ԱՄՀ-ի նոր կանխատեսման համաձայն, ընթացիկ հաշվի դեֆիցիտի հարաբերակցությունը ՀՆԱ-ի ննկատմամբ, 2025 թվականի 4,6 տոկոսից մինչեւ 8,7 տոկոս աճից հետո, 2026 թվականին մի փոքր կնահանջի՝ մինչեւ 8,2 տոկոս, իսկ այնուհետեւ 2027 թվականին կնվազի մինչեւ 7,7 տոկոս՝ 2026 եւ 2027 թվականներին՝ նախկինում ակնկաալվող ավելի զգալի կրճատման դիմաց՝ մինչեւ, համապատասխանաբար, 6,3 եւ 5,6 տոկոս:
Հայաստանի հարևան երկրներում, ԱՄՀ նոր կանխատեսման համաձայն, 2026 թվականին ՀՆԱ - ի ավելի բարձր աճ է սպասվում Վրաստանում 7,2% (2025 թվականի 7,5% - ի դիմաց) ՝ 2027 թվականին տեմպերի հետագա դանդաղմամբ մինչև 5,7%, իսկ ՀՆԱ-ի ցածր աճ է սպասվում Ադրբեջանում ՝ 1,7% 2026 թվականին (2025 թվականի 1,4% - ի դիմաց) ՝ 2027 թվականին տեմպերի արագացմամբ մինչև 2,3%: Թուրքիայում ՀՆԱ աճը 2026 թվականին կդանդաղի մինչև 2,7% (2025 թվականի 3,7% - ից), բայց արդեն 2027 թվականին կարագանա մինչև 3,6%, իսկ Իրանում տնտեսությունը կշարունակի անկում ապրել ՝ 2026 թվականին անկման արագացմամբ մինչև 7,6% (2025 թվականի 0,9% - ից), իսկ հետո 2027 թվականին դանդաղելով մինչև 3,6%։
Վրաստանում գնաճը 2026 թվականին կբարձրանա մինչև 5,4% (2025 թվականի 3,9% - ից), սակայն 2027 թվականին կնվազի մինչև 3,6%: Ընթացիկ հաշվի դեֆիցիտի հարաբերակցությունը ՀՆԱ-ի նկատմամբ Վրաստանում 2026-2027թթ. կբարձրանա մինչև 3,5-3,7% (2025թ. 2,6% - ից), իսկ գործազրկության մակարդակն այս տարիներին կպահպանվի 13,9% նշաձողի վրա:
Ադրբեջանում գնաճը 2026 թվականին կբարձրանա մինչև 5,8% (2025 թվականի 5,6% - ից), սակայն 2027 թվականին կնահանջի մինչեւ նախկին 5,6%: Ընթացիկ հաշվի հավելուրդի հարաբերակցությունը ՀՆԱ-ի նկատմամբ Ադրբեջանում 2026 թվականին կբարձրանա մինչև 11,3% (2025 թվականի 4,6% - ից), սակայն 2027 թվականին կնվազի մինչև 9,8%: Ադրբեջանում գործազրկության մակարդակը 2026 թվականին կպահպանվի 5,3% նշաձողի վրա և 2027 թվականին մի փոքր կնվազի մինչև 5,2%:
Թուրքիայում գնաճը 2026 թվին կնվազի մինչև 31,2% (2025-ի 34,9% - ից), այնուհետև 2027-ին կշարունակի նվազել մինչև 26,5%: Թուրքիայում ընթացիկ հաշվի դեֆիցիտի հարաբերակցությունը ՀՆԱ-ի նկատմամբ 2026 թվականին կբարձրանա 2,9 տոկոսով (2025 թվականի 1,9 տոկոսից) և 2027 թվականին մի փոքր կնահանջի մինչև 2,4 տոկոս, իսկ գործազրկության մակարդակը 2026-2027թթ. կպահպանվի 8,2-8,3 տոկոսի մակարդակում (2025 թվականի 8,3 տոկոսի դիմաց)։
Իրանում գնաճը 2026 թվականին կաճի մինչեւ 78,6 տոկոս (2025 թվականի 50,6 տոկոսից), որից հետո 2027 թվականին զուսպ կնահանջի մինչեւ 42 տոկոս ։ Ընթացիկ հաշվի դեֆիցիտի հարաբերակցությունը ՀՆԱ-ի նկատմամբ 2026 թվականին կկազմի 1,2% (2025 թվականի 3,3% հավելուրդի դիմաց) ՝ 2027 թվականին հասնելով 1,2% հավելուրդի, իսկ գործազրկության մակարդակը 2026 թվականին կբարձրանա մինչև 9,2% (2025 թվականի 7,5% - ից) և միայն աննկատ կնահանջի 2027 թվականին՝ մինչև 9%։
Համաշխարհային տնտեսության հիմնական մարտահրավերները
Քաղաքականության միջոցները․ Ճկունություն սահմանափակումների պայմաններում: Կառավարման մարմինների առջեւ կանգնած են նույն հիմնական շարժիչ ուժերը, բայց դրանց հետևանքները տարբեր են: Երկրների մեծ մասի համար Մերձավոր Արևելքում պատերազմը, հիմնականում, հանդես է գալիս որպես առաջարկի բացասական ցնցում՝ մեծացնելով ծախսերը և միաժամանակ խարխլելով վստահությունը: Որոշ երկրների համար, սակայն, դա վերածվում է առևտրի պայմանների դրական շոկի ՝ բարձրացնելով իրական ազգային եկամուտը և բերելով լրացուցիչ ֆիսկալ եկամուտներ։ Միևնույն ժամանակ, ԱԲ-ի զարգացմամբ պայմանավորված տեխնոլոգիական վերելքը աջակցում է ներդրումներին, արտահանմանը և ակտիվների գներին համաշխարհային տեխնոլոգիական արժեքային շղթայի հետ կապված տնտեսություններում, բայց այն նաև ուժեղացնում է պահանջարկի ճնշումը, մեծացնում կենտրոնացումը և ֆինանսական շուկաներում վերագնահատման ռիսկերը: Այս շղթայից դուրս գտնվող տնտեսություններում գործունեության կարճաժամկետ աճը կարող է բացակայել, մինչդեռ, շուկայական հնարավոր սրբագրման բացասական հետևանքների հավանականությունը և ԱԲ-ով պայմանավորված համաշխարհային տնտեսության մեջ հետ մնալու ռիսկը շարունակում են մնալ:
Ֆիսկալ քաղաքականություն. Ֆիսկալ տարածության վերականգնման վրա սեւեռուն ուշադրության վերսկսումը հրատապ խնդիր է ՝ հաշվի առնելով պարտքի բարձր մակարդակը, փոխառության արժեքի բարձրացումը, պետական բյուջեի նկատմամբ պահանջների բազմապատկումը և բարձր անորոշությումը: Ծախսերի ցանկացած նոր աճ կամ հարկերի կրճատում պետք է լավ ֆինանսավորվի ՝ բյուջեի ճշգրտման անհրաժեշտ հետագծերը ապահովելու համար: Վստահության արժանի միջնաժամկետ համախմբումը պետք է հիմնված լինի հստակ սահմանված ծրագրերի վրա, ներառյալ կայուն եկամուտների ապահովման միջոցառումները, հարկային վարչարարության ամրապնդումը, հարկային բազայի ընդլայնումը, հարկերի հավաքագրման բարձրացումը և ծախսերի արդյունավետության բարձրացումը, որոնք պետք է ուղեկցվեն զգալի կանխավճարներով և ամրապնդվեն ինստիտուցիոնալ բարելավումներով: Սրբագրումը պետք է մշակվի այնպես, որ պաշտպանի աճը և արդարությունը խթանող ծախսերը, ինչպիսիք են ենթակառուցվածքներում ներդրումները և հմտությունների զարգացումը, ինչպես նաև թիրախային սոցիալական պաշտպանությունը: Պարտքի բարձր մակարդակ ունեցող տնտեսություններում պահանջվող սրբագրումը կարող է ավելի մասշտաբային լինել, քան այն, ինչ, ընդհանուր առմամբ, իրագործելի է եղել անցյալում, և այն կարող է համալրվել ծախսերի ավելի խորը ռացիոնալ բաշխմամբ, ի թիվս այլ բաների, պետական գործունեության մասշտաբների վերաիմաստավորման և աճը խթանող կառուցվածքային բարեփոխումների իրականացման միջոցով:
Թիրախային մակարդակից բարձր գնաճ կամ հիմնական գնաճային ճնշման բարձրացում ունեցող երկրների համար բյուջեի համախմբումը կարող է զսպել պահանջարկը և լրացնել դրամավարկային քաղաքականության ջանքերը ՝ գների կայունությունը պահպանելու համար: Պարտքի խելամիտ կառավարումը և ֆինանսական կարգավորումը կօգնեն նվազեցնել միջժամանակային փոխառության ծախսերը, սահմանափակել վերաֆինանսավորման հետ կապված խոցելիությունը և նվազեցնել արտարժույթի անհամապատասխանությունները ՝ դրանով իսկ մեղմելով ապակայունացնող հետադարձ կապի օղակների ռիսկը, որոնք կարող են հանգեցնել հարկաբյուջետային գերակայության: Չնախատեսված եկամուտները պետք է խնայվեն, օգտագործվեն բուֆերները վերականգնելու համար կամ վերահղվեն բարձր եկամտաբեր ներդրումների: Վստահությունը առավել ամուր կլինի այնտեղ, որտեղ կառավարությունները համատեղում են կարճաժամկետ կարգապահությունը հնարավոր աճը խթանող բարեփոխումների հետ, և որտեղ միջնաժամկետ բյուջետային պարամետրերը ամրապնդվում են անկախ ինստիտուտների, թափանցիկ հաշվետվությունների, իրատեսական մակրոտնտեսական ենթադրությունների և չնախաատեսված իրավիճակների պլանավորման միջոցով:
Ֆիսկալ տարածության վերականգնումը պետք է զուգորդվի բնակչության առավել խոցելի շերտերի համար ընթացիկ ցնցումների հետևանքները մեղմելու խնդրի հետ: Շատ երկրներ դիմել են ֆիսկալ գործիքներին՝ ի պատասխան ապրանքային շուկաները ցնցած հերթական պատերազմի, սակայն դրանք միշտ չէ, որ հետևել են այդպիսի ֆիսկալ միջոցների հասցեականության և ժամանակավոր բնույթի ապահովման հիմնական սկզբունքներին: Մանևրելու տարածությունն այժմ ավելի սահմանափակ է, քան նախորդ ճգնաժամերի ժամանակ, քանի որ պարտքի մակարդակը բարձրացել է, փոխառությունների արժեքը բարձրացել է, իսկ պետական բյուջեի նկատմամբ պահանջները բազմակի աճել են։
Ֆիսկալ աջակցության միջոցառումները պետք է օգտագործվեն խնայողաբար, մշակվեն այնպես, որ չբարդացնեն դրամավարկային քաղաքականության խնդիրը և ցնցումը թուլանալուն պես արագ փլուզվեն: Պետք է խուսափել վառելիքի լայնածավալ սուբսիդիաներից, համընդհանուր հարկային արտոնություններից և գների վերահսկումից: Այս միջոցները, ընդհանուր առմամբ, վատ թիրախավորված են, թանկ են բյուջեի համար, տնտեսության մեջ շեղումներ են առաջացնում և քաղաքականապես դժվար է չեղյալ հայտարարել դրանց իրականացումից հետո: Դրանք նաև թուլացնում են գնային ազդանշանները, որոնք խթանում են էներգախնայողությունը, վառելիքի փոխարինումը և էներգաարդյունավետության ներդրումները: Եթե աջակցությունն անհրաժեշտ է լուրջ զրկանքները կամ սոցիալական անկայունությունը կանխելու համար, ապա այն պետք է կրի ժամանակավոր բնույթ, խիստ կողմնորոշված լինի խոցելի տնային տնտեսություններին և տրամադրվի, հիմնականում, դրամական փոխանցումների կամ սոցիալական պաշտպանության առկա համակարգերի միջոցով:
Ընտրության չափանիշները, դադարեցման մասին դրույթները (<sunset clauses>) և բյուջետային փոխհատուցումները պետք է նախապես որոշվեն, հատկապես՝ սահմանափակ ֆիսկալ տարածության պայմաններում: Օգնությունը պետք է սահմանափակվի կենսունակ ձեռնարկություններով, որոնք բախվում են իրացվելիության ժամանակավոր պակասի ՝ էներգիայի բարձր գների կամ մատակարարման ընդհատումների պատճառով: Արդարացված պետական աջակցության դեպքում այն պետք է լինի թափանցիկ, ենթակա լինի հետագա գնահատման ("ex post") և համապատասխանի միջնաժամկետ բյուջետային նպատակներին ։ Կրկնվող ցնցումների հիմնական դասն այն է, որ հասցեական աջակցություն ցուցաբերելու ներուժը հնարավոր չէ ստեղծել մեկ գիշերվա ընթացքում: Երկրները պետք է ներդրումներ կատարեն ազգային գրանցամատյաններում, թվային վճարային համակարգերում, համատեղելի վարչական տվյալների և օգնության տրամադրման մեխանիզմներում, որոնք կարող են արագ մասշտաբավորվել ցնցումների դեպքում: Արտակարգ աջակցության սկզբունքների վաղաժամ ընդունումը ' ժամանակավոր բնույթ, նեղ հասցեականություն, գների ազդանշանների պահպանում, ընտրության թափանցիկ չափանիշներ և ֆինանսավորման որոշակի աղբյուրներ, կարող է օգնել կառավարություններին դիմակայել լայնածավալ բարեփոխումներ ընդունելու կոչերին:
Մոոնետար և ֆինանսական քաղաքականություն: Դրամավարկային քաղաքականությունը (ԴՎՔ) պետք է մնա հստակ կենտրոնացած Կենտրոնական բանկերի մանդատների վրա, ներառյալ գների կայունության պահպանումը կամ, անհրաժեշտության դեպքում, վերականգնումը: Համաշխարհային տնտեսությունը ձևավորող երկու ուժերը տարբեր երկրներում ունեն տարասեռ գնաճային ազդեցություն։ Մինչ էներգետիկ ընդհատումները մեծ ճնշում են գործադրել ամբողջ աշխարհում գնաճի վրա, կոնկրետ դինամիկան էապես տարբերվում է էներգակիրներ ներմուծողների և արտահանողների միջև: Դրան զուգահեռ, ԱԲ-ի հետ կապված գործունեությունը ճնշում է գործադրում գների վրա այն երկրների խմբում, որոնք տեխնոլոգիական արժեշղթայի մաս են կազմում ։ Երկրները նաեւ տարբերվում են իրենց մեկնարկային պայմաններով. դրանցից մի քանիսում գնաճը դեռ գերազանցում էր թիրախը հակամարտության սկսվելու պահին ։ Ընդհանուր առմամբ, այս գործոնները որոշում են դրամավարկային քաղաքականության հանձնարարականների տարբերությունները:
Էներգակիրներ ներմուծողների համար վառելիքի ավելի բարձր գները ստեղծում են լճացման մարտահրավեր ՝ միաժամանակ բարձրացնելով ընդհանուր գնաճը և նվազեցնելով արտադրության ծավալները: ԴՎՔ-ը կարող է հաշվի չառնել ուղղակի և, հնարավոր է, կարճաժամկետ անուղղակի ազդեցությունները, բայց միայն այն դեպքում, եթե ցնցումը ժամանակավոր է: Նման գնահատական կարելի է տալ ՝ տարբերակելով աշխարհաքաղաքական ռիսկի հավելավճարների հետևանքով առաջացած գների աճը և մատակարարումների իրական ընդհատումներով պայմանավորված աճը։ Ընդ որում, երկրորդային էֆեկտները, ներառյալ գնաճային սպասումների ապախարսխման ցանկացած նշան, պետք է մնան զուսպ ։ Այս պայմանների կատարման հավանականությունը ցածր է, երբ գնաճն արդեն գերազանցում է թիրախը, և ակնկալվում է, որ գների ավելի լայն ճնշումը կմնա բարձր՝ արդարացնելով քաղաքականության խստացման միտումը: Նույնիսկ այն դեպքերում, երբ ցնցումը անտեսելը ճանաչվում է որպես ճիշտ ուղի, որոշակի հորիզոնում իրական ԴՎՔ անփոփոխ ընթացքի պահպանումը կարող է պահանջել անվանական դիրեկտիվ տոկոսադրույքների բարձրացում, եթե ակնկալվող գնաճը բարձրանա: Տեխնոլոգիական արժեշղթայում ինտեգրված տնտեսություններում դրամավարկային պայմանների խստացման օգտին փաստարկներն ավելի ծանրակշիռ են դառնում ՝ անկախ էներգակիրներ ներմուծողի կամ արտահանողի կարգավիճակից, ընդ որում, հատուկ հրատապություն է պահանջվում գնաճի թիրախային շեմը գերազանցելու դեպքում։ Փոփոխվող տնտեսական կոնյունկտուրայի պայմաններում առանձնահատուկ արժեք է ձեռք բերում ճկունությունը։ Կենտրոնական բանկերը պետք է խուսափեն ընդհանուր գնաճի բարձր հաճախականության տատանումներին չափազանց սուր արձագանքից, հատկապես, երբ այդ շարժումները պայմանավորված են էներգակիրների անկայուն գներով: Այնուամենայնիվ, նրանք պետք է արձագանքեն, եթե ավելի բարձր գնաճը սկսում է դրվել սպասումների կամ աշխատավարձերի սահմանման մեջ, կամ եթե տեխնոլոգիայի հետ կապված գործունեությունը սկսում է ուժեղացնել ընդհանուր գների աճի անցումը հիմնական գնաճի:
Կանոնավոր հարմարվողականության և ֆինանսական կայունության պահպանումը կենսական նշանակություն ունի մասշտաբային ցնցումների ծավալման պայմաններում: Գնաճի վստահելի թիրախներ կամ այլ ներքին անվանական խարիսխներ ունեցող երկրների համար փոխարժեքի ճկունությունը, ընդհանուր առմամբ, պետք է մնա պաշտպանության առաջին գիծը ՝ օգնելով տնտեսություններին կլանել արտաքին ցնցումները, պահպանել հարաբերական գների ճշգրտումները և խուսափել պահուստների ծախսատար սպառումից: Նման միջոցառումները չպետք է փոխարինեն հիմնավորված մակրոտնտեսական ճշգրտմանը, պետք է լինեն թափանցիկ և ժամանակավոր, ինչպես նաև կիրառվեն պահուստների, ինստիտուցիոնալ ներուժի և բազմակողմ կողմնակի ազդեցությունների համարժեքության պատշաճ հաշվառմամբ: Վերահսկիչ մարմինները պետք է նաև ուժեղացնեն պետության և բանկերի միջև կապերի, արժութային ռիսկերի, ոչ բանկային ֆինանսական կազմակերպությունների և իրացվելիության անհամապատասխանությունների մոնիտորինգը: Շուկայական կապիտալիզացման և ներդրողների ակնկալիքների կենտրոնացումը ԱԲ-ի հետ կապված ընկերությունների շուրջ պահանջում է մեծ ուշադրություն փոխառու կապիտալի մակարդակին, դիրքերի բարձր կոնցենտրացմանը, գրավի գնահատմանը և միջսահմանային ռիսկերին: Կապիտալի, իրացվելիության և պահուստների բուֆերները պետք է համարժեք մնան սովորական ժամանակներում և ժամանակին և համակարգված թողարկվեն հաղորդակցության առումով ' ֆինանսական պայմանների վատթարացման և մակրոֆինանսական հետադարձ կապի օղակների առաջացման դեպքում:
Կառուցվածքային և միջազգային քաղաքականություն։ Կառուցվածքային բարեփոխումներն ի վիճակի են հարթել մակրոտնտեսական փոխզիջումները ՝ բարձրացնելով տնտեսության ճկունությունը, կայունությունը և արտադրական ներուժը ՝ միաժամանակ մեծացնելով երկարաժամկետ աճի ներուժը: Շուկայի մուտքի և ելքի խոչընդոտների նվազեցում, մրցակցության զարգացում, կարգավորող անորոշության և բարդության նվազում, սնանկության ինստիտուտների ամրապնդում, ինչպես նաև ֆիրմաների և ոլորտների միջև աշխատուժի շարժունակության խթանում: Բացի այդ, պետք է ձեռնարկվեն միջոցառումներ, որոնք ուղղված են բիզնեսի դինամիզմի բարձրացմանը, ինչպես նաև շուկայի մրցունակության բարձրացմանը: Այս բարեփոխումները կարող են օգնել տնտեսություններին կլանել հարաբերական գների փոփոխությունները ՝ արտադրության ծավալների համար ավելի քիչ կորուստներով, և արագացնել ռեսուրսների վերաբաշխումը ՝ հօգուտ այն ոլորտների, որոնք օգուտ են քաղում նոր տեխնոլոգիաների ներդրումից: Մեկ այլ հրատապ առաջնահերթություն է էներգետիկ անվտանգությունը։ Վերականգնվող էներգիայի ավելի արագ տեղակայումը, էլեկտրական ցանցերի արդիականացումը, էներգաարդյունավետության բարձրացումը և պահեստավորման ենթակառուցվածքների և միջհամակարգային կապերի բարելավումը կարող են նվազեցնել խոցելիությունը ապագա հումքի ցնցումների նկատմամբ ՝ միաժամանակ աջակցելով կլիմայի թիրախներին։
Նման բարեփոխումները հատկապես կարևոր են էներգակիրների ներմուծողների համար, բայց դրանք նաև կարևոր են այն տնտեսությունների համար, որոնք օգտվում են ԱԲ-ի ներդրումներից, քանի որ տվյալների կենտրոնները և թվային ենթակառուցվածքները պահանջում են հուսալի և մատչելի էլեկտրամատակարարում: ԱԲ-ի և թվայնացման օգուտներն ավելի մեծ կլինեն, եթե դրանք ամրապնդվեն մարդկային կապիտալում և ենթակառուցվածքներում ներդրումներով, ինչպես նաև տվյալների պաշտպանության, կիբերանվտանգության, մրցակցության և տեխնոլոգիաների պատասխանատու օգտագործման ուժեղ կառավարման համակարգով:
Մակրոտնտեսական մակարդակում ներքին անհավասարակշռությունների վերացումը կնպաստի գլոբալ ճշգրտման բարելավմանը. Չինաստանի հետագա վերակողմնորոշումը դեպի ներքին սպառում, ԱՄՆ-ում վստահելի բյուջետային համախմբումը, ինչպես նաև միասնական շուկայի ավելի խորը ինտեգրումը, բարեփոխումները և ներդրումները ԵՄ-ում կօգնեն նվազեցնել արտաքին անհավասարակշռությունները, ամրապնդել պահանջարկի կառուցվածքը և բարձրացնել միջնաժամկետ աճը:
Համընդնդհանուր ընդունված միջազգային տնտեսական կանոնները կարևոր նշանակություն ունեն անորոշության նվազեցման և մասնատման սահմանափակման համար: Առևտրային քաղաքականության կառուցվածքները, որոնք բնութագրվում են պարզությամբ, թափանցիկությամբ, կանխատեսելիությամբ և փոխադարձ շահույթով, անհրաժեշտ են ավելի կայուն աճ և միջազգային տնտեսական ինտեգրում ապահովելու համար: Առևտրային միջոցառումները, որոնք իրականացվում են միջսահմանային կողմնակի ազդեցությունները վերացնելու համար, պետք է լինեն զուտ հասցեական: Անհրաժեշտ է համագործակցության պրագմատիկ մոտեցում ՝ հիմնական գլոբալ հանրային բարիքները պաշտպանելու, ինչպես նաև միջազգային կանոնները թարմացնելու համար ՝ կառուցվածքային տեղաշարժերը (օրինակ ՝ ծառայությունների ոլորտի աճող դերը) արտացոլելու և զբաղվածության աճին և մատակարարման շղթաների կայունությանը նպաստող քաղաքականության միջոցառումների հետ համաձայնեցնելու համար: Աշխարհում, որը ձևավորվում է և աշխարհաքաղաքական ցնցումներով, և արագ տեխնոլոգիական փոփոխություններով, համագործակցության մեխանիզմները, որոնք հարմարեցումը դարձնում են ավելի քիչ ծախսատար և ավելի կայուն, մնում են կարևոր, հատկապես ապրանքային շուկաների ճնշումների, փախստականների հոսքերի և պարտքի խոցելիության կողմնակի ազդեցությունները կառավարելու համար:
Նշենք, որ Հայաստանի Կենտրոնական բանկի ՝ ս.թ. սեպտեմբերին թարմացված կանխատեսման համաձայն ՝ ՀՆԱ աճը 2026 թվականին կլինի 5,7-5,3% միջակայքում ՝ 2027 թվականին աննշան փոփոխությամբ՝ մինչեւ 5,2%։ Գնաճը ԿԲ-ն 2026 թվականի համար կանխատեսում է 4,5 - 4,2% միջակայքում, իսկ 2027 թվականի համար՝ 3,4-2,7%։ Ընդ որում, գնաճը կոշտ գներով աչքի ընկնող ոչ արտահանվող ապրանքների հատվածում, ըստ ԿԲ-ի նոր կանխատեսման, 2026 թվականին կբարձրանա մինչև 3,8-3,7% (2025 թվականի 2,2% - ից), 2027 թվականին աննկատ անկմամբ՝ մինչև 4,7-3,5% ։
Համաշխարհային բանկը (ՀԲ) նույնպես իր հուլիսյան կանխատեսմամբ պահպանել է Հայաստանի ՀՆԱ-ի 2026 և 2027 թվականների աճի սպասումները ՝ կանխատեսելով տեմպերի դանդաղում ՝ մինչև, համապատասխանաբար, 5,3% և 5,1%: Վերակառուցման և զարգացման եվրոպական բանկը (ՎԶԵԲ), հունիսի սկզբին թարմացնելով կանխատեսումը, 2026 և 2027 թվականներին ակնկալում է Հայաստանի ՀՆԱ-ի 5,5% աճ: S&P Global Ratings-ը ս.թ. օգոստոսին թարմացված կանխատեսմամբ հնչեցրել է Հայաստանի ՀՆԱ աճի դանդաղում 2026 թվականին՝ մինչև 4,9%, 2027 թվականին տեմպերի աննկատ արագացմամբ՝ մինչև 5,1%: Fitch Ratings-ի հուլիսին կանխատեսմամբ ՝ 2026 թվականին Հայաստանի տնտեսության աճի դանդաղում է սպասվում՝ մինչև 5,2 տոկոս ՝ միջնաժամկետ հեռանկարում մոտ 5 տոկոս տեմպերի կայունացմամբ։ Moody's վարկանիշային գործակալությունը ս. թ. հուլիսին հնչեցրել է կանխատեսում, ըստ որի, Հայաստանի իրական ՀՆԱ աճը 2026 և 2027 թվականներին կկազմի 5-5,5%: Ասիական զարգացման բանկը (ԱԶԲ) իր սեպտեմբերյան կանխատեսման մեջ Հայաստանի համար 2026 թվականին կանխատեսել է ՀՆԱ-ի 5% աճ ՝ 2027 թվականի տեմպերի արագացմամբ՝ մինչև 5,5% ՝ միաժամանակ ակնկալելով, նախ, գնաճի արագացում մինչև 4,2%, ապա՝ նվազում մինչև 3,5%: Հայաստանի 2026 թվականի պետբյուջեի նախագծում ամրագրված է ՀՆԱ - ի 5,4 տոկոս աճ ՝ մինչև 11,9 տրլն դրամ (ավելի քան 32,2 մլրդ դոլար)։
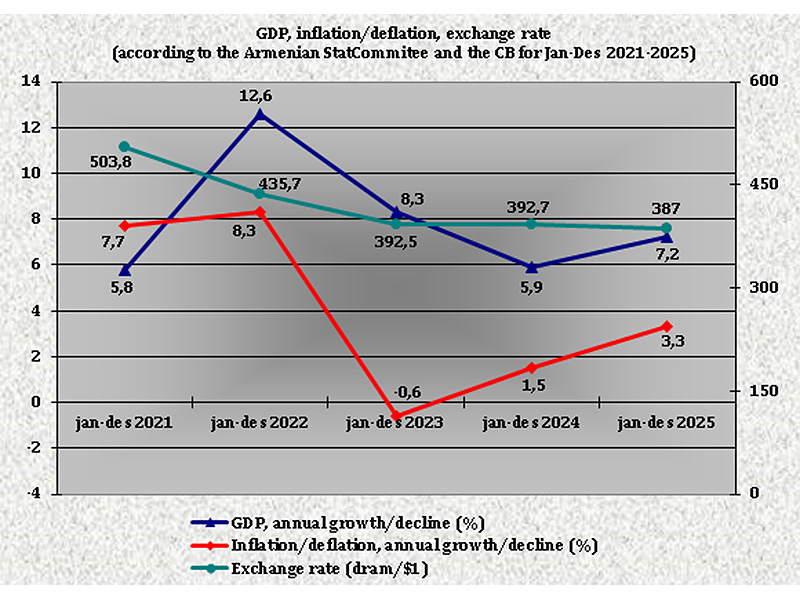
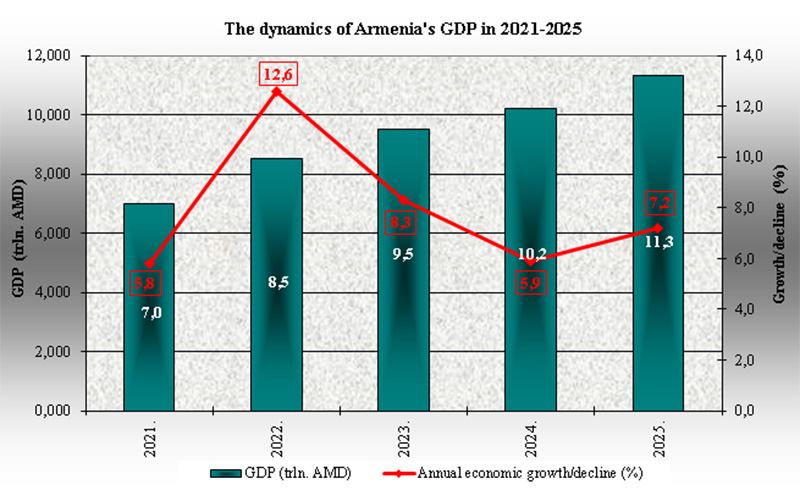
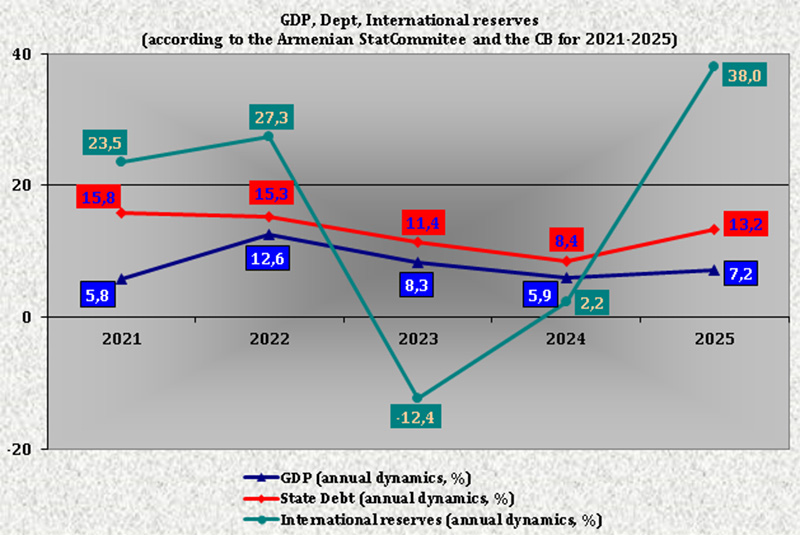
Ըստ ՀՀ վիճակագրական կոմիտեի տվյալների ՝ Հայաստանի ՀՆԱ աճը 2022 թվականին տեմպերի 5,8% - ից մինչև 12,6% արագացումից հետո սկսել է դանդաղել 2023 թվականին ՝ մինչև 8,3%, այնուհետև 2024 թվականին՝ մինչև 5,9%, որից հետո 2025 թվականին աճն արագացել է մինչև 7,1% և բացարձակ արտահայտությամբ հասել է 11,343 տրլն դրամի (ավելի քան 29,3 մլրդ դոլար)։ ՀՆԱ-ի ինդեքս-դեֆլյատորը նույնպես 2022 թվականի 106,9% - ից մինչև 108% աճից հետո սկսել է նվազել մինչև 103,1%՝ 2023 թվականին, և մինչև 101,9%՝ 2024 թվականին, այնուհետև 2025 թվականին բարձրանալով մինչև 103,4%։