

... կարծում է «Լենդմարկ Կապիտալ» ներդրումային ընկերության ներդրումների և պրոդուկտների բաժնի ղեկավար Հայկ Խեկոյանը
Վերջին տարիներին հայկական դրամը բարձր կայունություն է ցուցաբերում։ Ո՞րն է այսօր այդ կայունության հիմնական հիմնարար գործոնը, և կարո՞ղ ենք դրամը դիտարկել որպես հայկական ակտիվների գրավչության գործոններից մեկը։
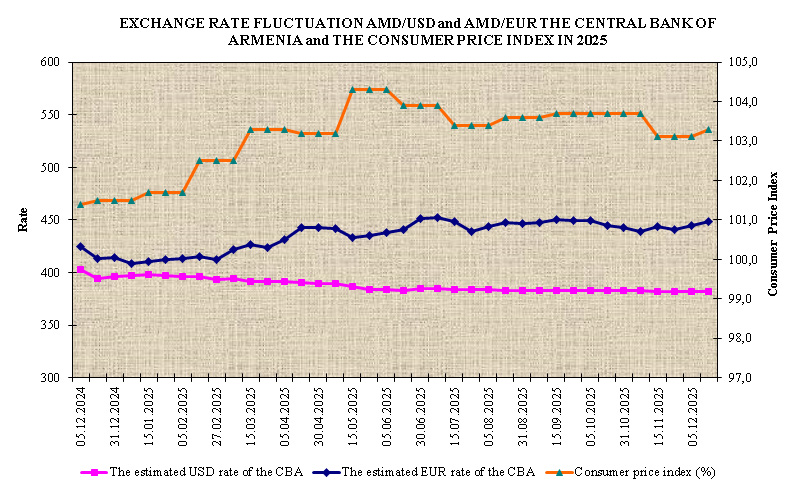
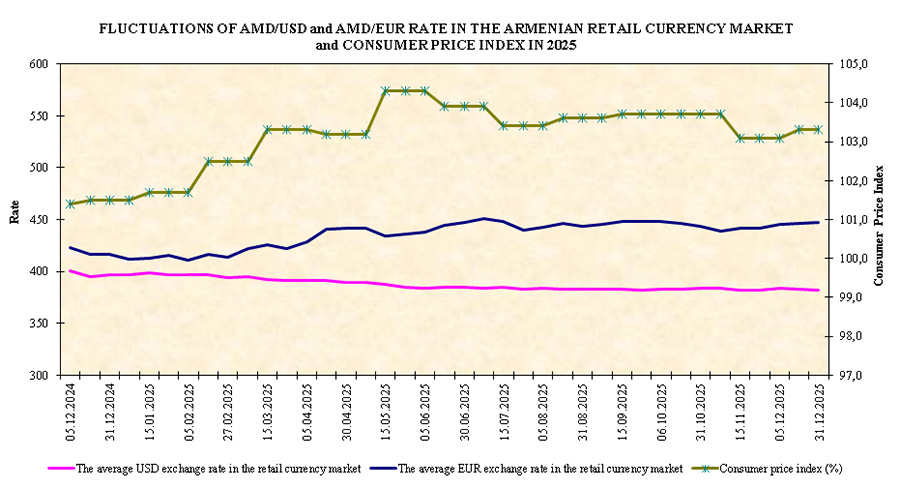
Զարգացող շուկաներում ազգային արժույթի կայունությունը ներդրումներ կատարելու օգտին հիմնական փաստարկներից մեկն է, և այս առումով դրամի ցուցանիշները տպավորիչ են։ Վերջին հինգ տարիներին դոլարի նկատմամբ փոխարժեքի դինամիկայով այն լավագույն արդյունք գրանցած արժույթներից մեկն է, եթե ոչ լավագույնը, իսկ 2000-ականների սկզբից շարունակում է մնալ ամենակայուններից մեկը։ Վերջերս այն համեմատել ենք թե՛ համադրելի արժույթների՝ ղազախական տենգեի և վրացական լարիի, թե՛ աշխարհի հիմնական արժույթների հետ․ դրամից ավելի լավ արդյունք է ցույց տվել միայն շվեյցարական ֆրանկը։
Հասկանալի է, որ, ինչպես զարգացող երկրի ցանկացած արժույթ, դրամը նույնպես ենթակա է ռիսկերի։ 2000 թվականից ի վեր դրամը երկու կտրուկ անկում է ունեցել՝ 2009 թվականին՝ համաշխարհային ֆինանսական ճգնաժամի ընթացքում, և 2014 թվականին՝ աշխարհաքաղաքական իրադարձությունների ֆոնին։ Սակայն նույնիսկ այդ դեպքերում անկումը չափավոր էր և երկարաժամկետ բացասական ազդեցություն չունեցավ։ Իսկ վերջին արտաքին ցնցումները հակառակ ազդեցությունն ունեցան։ 2022 թվականին դրամը կտրուկ ամրապնդվեց ռուս-ուկրաինական հակամարտության ֆոնին, իսկ այս տարվա սկզբին, երբ հակամարտություն բռնկվեց Մերձավոր Արևելքում, դրամը կրկին ամրապնդվեց և մինչ օրս պահպանում է այդ դիրքերը։
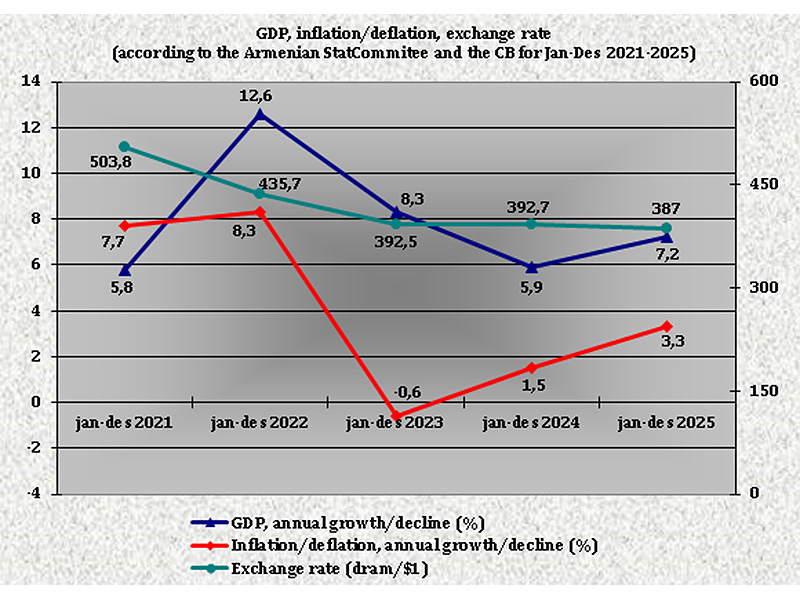
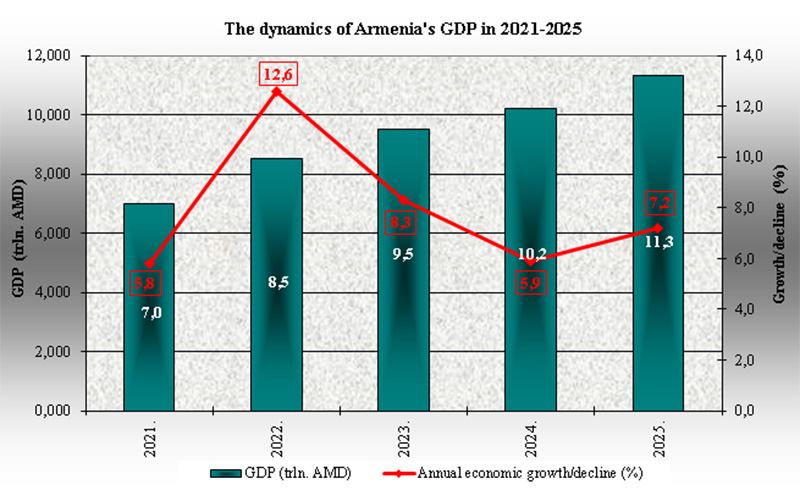
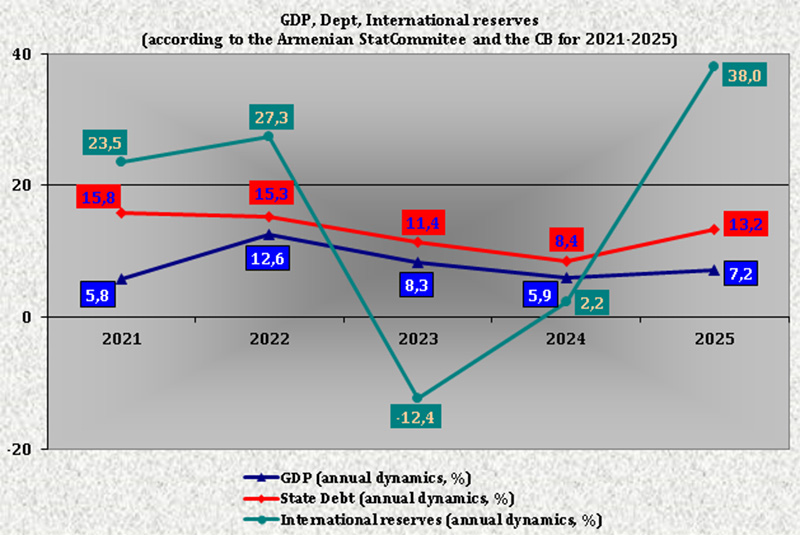
Սակայն արտաքին իրադարձությունների ազդեցությունից բացի, տնտեսությունում տեղի են ունեցել նաև հիմնարար փոփոխություններ։ Վերջին 5 տարիներին Հայաստանի ՀՆԱ-ն կրկնապատկվել է, Կենտրոնական բանկի միջազգային պահուստներն աճել են գրեթե կրկնակի, իսկ դոլարային արտահայտությամբ աճն ավելի մեծ է եղել՝ դրամի ամրապնդման շնորհիվ։ Պետական պարտքն արագ է աճում, սակայն տնտեսությունն ավելի արագ է աճում, ուստի պետական պարտք/ՀՆԱ հարաբերակցությունը նվազել է։ Փոխվել է տնտեսության կառուցվածքը․ այն դարձել է շատ ավելի բաց ու դիվերսիֆիկացված, ավելացել են օտարերկրյա մասնակիցներն ու խոշոր ներդրումային նախագծերը։ Հենց սա է հայկական դրամի ամրապնդման հիմնական պատճառը։ Ուզում եմ ձեր ուշադրությունը հրավիրել այն հանգամանքի վրա, որ այսօր դրամը դոլարի նկատմամբ ավելի ամուր դիրքերում է, քան մեկ կամ հինգ տարի առաջ, թեև Կենտրոնական բանկն առանձին ժամանակահատվածներում զգալի ծավալով արտարժույթ է գնել։ Առանց այդ միջամտությունների դրամն ավելի ուժեղ կամրապնդվեր․ փոխարժեքը կարող էր հասնել մեկ դոլարի դիմաց 330 դրամի։
2022 թվականին դրամի ամրապնդումը բացատրվում է Ռուսաստանից կապիտալի ներհոսքով։ Իսկ 2026 թվականի՞ն։
Սցենարը նման է, թեև մասշտաբն ավելի փոքր է․ խոսքը կապիտալի ներհոսքի մասին է՝ հակամարտությունում տարածաշրջանի երկրների, մասնավորապես՝ ԱՄԷ-ի ներգրավման հետևանքով։ Դուբայը, որը համաշխարհային կապիտալի համար ապահով հանգրվան էր համարվում, մասամբ կորցրել է այդ կարգավիճակը, ինչն էլ հանգեցրել է միջոցների արտահոսքի ԱՄԷ-ից և Պարսից ծոցի այլ երկրներից։ Այդ միջոցների մի մասը նոր տեղ են գտել:
Կարո՞ղ ենք ասել, որ Հայաստանը կապիտալի համար դառնում է «հուսալի հանգրվան»։
Մասամբ՝ այո, տարածաշրջանային մակարդակում։ Եթե տարածաշրջանում հարաբերությունների կարգավորումը կայանա, դա միջազգային ներդրողների աչքում միայն կամրապնդի Հայաստանի այդ կարգավիճակը։
Հայաստանում պետական և կորպորատիվ պարտատոմսերի եկամտաբերությունը բավական գրավիչ է։ Ինչո՞վ է պայմանավորված այդ եկամտաբերությունը, և ո՞ր գործիքներն են այսօր հատկապես հետաքրքիր այն ներդրողի համար, որը ձգտում է հավասարակշռել եկամտաբերությունն ու ռիսկը։
Բարձր եկամտաբերությունն այսօր համաշխարհային երևույթ է։ ԱՄՆ գանձապետական պարտատոմսերի եկամտաբերությունը բազմամյա առավելագույն մակարդակներում է, իսկ համաշխարհային տոկոսադրույքները մեծապես պայմանավորված են դոլարով, որից կախված է նաև Հայաստանի շուկան։ Պատճառներն ընդհանուր են՝ համավարակից հետո գնաճային ցնցումը, 2022 թվականի առաջարկի ցնցումները, իսկ 2026 թվականին՝ նաև Իրանի հետ հակամարտությունը, որը նավթի գների միջոցով կրկին ուժեղացնում է գնաճային ճնշումը։
Ուստի կարևոր է ուշադրություն դարձնել ոչ միայն եկամտաբերության բացարձակ մակարդակին, այլև ամերիկյան էտալոնային պարտատոմսերի համեմատ եկամտաբերության տարբերությանը՝ սփրեդին, իսկ տեղական շուկայում՝ նաև հաշվի առնել արժութային ռիսկը։ Հայաստանի պետական պարտատոմսերի եկամտաբերության կորը բավական տրամաբանական է, իսկ ավելի երկար ժամկետայնության դիմաց հավելավճարը՝ հստակ արտահայտված․ կորի կարճաժամկետ հատվածում եկամտաբերությունը 6,6% է, իսկ երեսնամյա պարտատոմսերի դեպքում հասնում է 9,15%-ի։
Ամենահետաքրքիրն եմ համարում հինգից տասը տարի ժամկետայնությամբ պարտատոմսերի հատվածը։ Անհատ ներդրողները սովորաբար գնում են չափազանց կարճաժամկետ, իսկ կենսաթոշակային ֆոնդերն ու խոշոր ինստիտուցիոնալ ներդրողները՝ չափազանց երկարաժամկետ պարտատոմսեր, ինչի հետևանքով կորի միջին հատվածը մնում է թերագնահատված։ Իմ կարծիքով՝ հենց այդ հատվածում է, որ ռիսկը հաշվի առնելու դեպքում ամերիկյան պարտատոմսերի համեմատ սփրեդն ամենագրավիչն է։
Հատկանշական է նաև Հայաստանի եվրոպարտատոմսերի օրինակը։ Երբ ամերիկյան պարտատոմսերի եկամտաբերությունն աճել է, օրինակ, 0,3 տոկոսային կետով, Հայաստանի պարտատոմսերինը՝ ընդամենը 0,15 կետով։ Այսինքն՝ սփրեդը նվազել է։ Անցյալ տարի 7,10% եկամտաբերությամբ տեղաբաշխված 750 մլն դոլար ծավալով տասնամյա թողարկումն այժմ շրջանառվում է մոտ 7% եկամտաբերությամբ՝ չնայած աշխարհաքաղաքական իրավիճակին և գնաճային ճնշմանը։
Ինչպիսի՞ն է այսօր Հայաստանի պետական պարտատոմսերի շուկայում ներդրողների կազմը։ Որքա՞ն է օտարերկրյա ներդրողների մասնաբաժինը, և ի՞նչ գործոններով է պայմանավորված նրանց հետաքրքրությունը Հայաստանի պարտքային շուկայի նկատմամբ։
Պարտատոմսերի սեփականատերերի կազմի վերաբերյալ տվյալները թափանցիկ չեն, ուստի կարող եմ ներկայացնել միայն գնահատականներ։ Միջազգային ինստիտուցիոնալ ներդրողները՝ կառավարող ընկերություններն ու խոշոր ֆոնդերը, այդ թվում՝ շուկայի այնպիսի հսկաներ, ինչպիսիք են BlackRock-ը և JPMorgan-ը, տնօրինում են պետական պարտքի շուրջ 10%-ը, ինչը համարժեք է մոտ մեկ միլիարդ դոլարի։ Խոսքը ոչ միայն եվրոպարտատոմսերի, այլև դրամով արտահայտված տեղական արժեթղթերի մասին է։
Սեփականատերերի հիմնական մասը շարունակում են կազմել տեղական բանկերն ու կենսաթոշակային ֆոնդերը, սակայն մասնակիցների շրջանակը զգալիորեն ընդլայնվել է, իսկ հետաքրքրությունը՝ աճել։ Գրավչության հիմնական գործոնը դրամն է։ Ուժեղ արժույթի և բարձր եկամտաբերության համադրությունն այստեղ զգալի ծավալով ինստիտուցիոնալ կապիտալ է ներգրավում։ Անհատ ներդրողները շուկայում դեռ քիչ են։ Այս հարցում շատ բան կախված է բնակչության ֆինանսական գրագիտությունից, սակայն դա առանձին զրույցի թեմա է։
Շուկայում ավելանում են կորպորատիվ պարտատոմսերը, հայտնվում են նոր թողարկողներ, և աճում է ներդրողների ակտիվությունը։ Ո՞ր ոլորտներն ու ընկերությունների ո՞ր տեսակներն են այսօր առավել ակտիվ մուտք գործում պարտքային շուկա, և ի՞նչ հնարավորություններ է սա ստեղծում ներդրողների համար։
Կորպորատիվ պարտատոմսերի շուկան իսկապես բազմազան է դարձել։ Նախկինում թողարկումները հիմնականում բանկային էին, իսկ այսօր շուկա են դուրս գալիս շինարարական ընկերություններ, մանրածախ առևտրով զբաղվող ընկերություններ, գյուղատնտեսության, արդյունաբերության և հեռահաղորդակցության ոլորտների ներկայացուցիչներ։ 2021 թվականից ցուցակումների թիվն աճել է մոտ երկու անգամ։ Ռիսկի և եկամտաբերության բնութագրերը շատ տարբեր են․ կան 13–14% եկամտաբերությամբ թողարկումներ, որոնք ավելի ռիսկային են, բայց նաև բարձր հավելավճար են առաջարկում։ Ներդրողի համար սա դիվերսիֆիկացված պորտֆել ձևավորելու հնարավորություն է՝ ներդրումները բաշխելով տարբեր ոլորտների և ռիսկի տարբեր մակարդակների միջև։
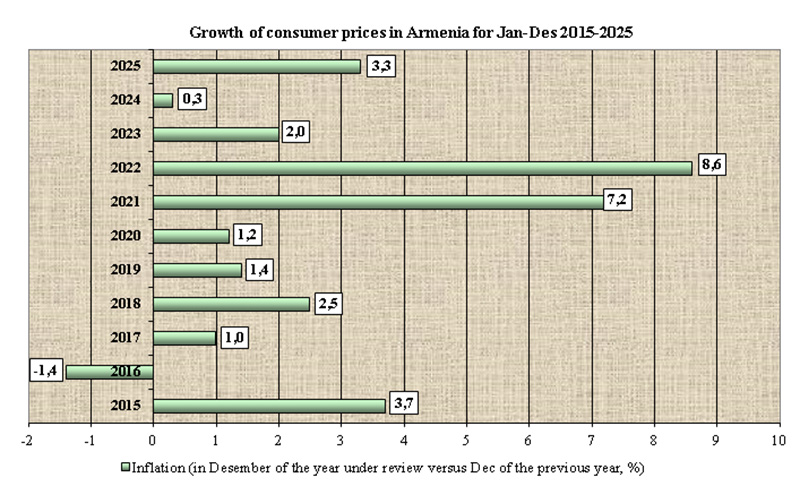
Կարևոր է նաև մակրոտնտեսական միջավայրը։ Այժմ գնաճը 4,4% է, ինչը գերազանցում է Կենտրոնական բանկի թիրախային ցուցանիշը, թեև եղել է ժամանակահատված, երբ այն նվազել էր գրեթե մինչև զրո։ Ուստի առաջնային է դառնում իրական եկամտաբերությունը, և ներդրողներն ավելի հաճախ են դիտարկում ավելի ռիսկային արժեթղթերը։
Բացի այդ, այս տարի շուկայում նոր գործիք է հայտնվել․ «Ամերիաբանկը» տեղաբաշխել է առաջին անժամկետ պարտատոմսը (perpetual), որը մարման նախապես սահմանված ամսաթիվ չունի։ Զարգացած շուկաներում նման գործիքները սովորական են, իսկ մեր շուկայի համար սա զարգացման ևս մեկ փուլ է։
Ինչպե՞ս են հիմնական տոկոսադրույքի վերաբերյալ Կենտրոնական բանկի որոշումներն ազդում պարտատոմսերի շուկայի իրավիճակի վրա։ Սպասո՞ւմ եք տոկոսադրույքների աճի, և ի՞նչ կնշանակի դա պարտատոմսերի եկամտաբերության համար։
Վերջին տարիներին մենք՝ «Լենդմարկ Կապիտալ»-ում, Կենտրոնական բանկի նիստերից առաջ շուրջ երեսուն անգամ կանխատեսումներ ենք արել, և դեպքերի ճնշող մեծամասնությունում դրանք ճիշտ են եղել։ Սեպտեմբերյան նիստում Հայաստանի ԿԲ-ն տոկոսադրույքը բարձրացրեց 0,25 տոկոսային կետով՝ հասցնելով 6,75%-ի։ Հետաքրքիր է, որ Հայաստանի Կենտրոնական բանկը տոկոսադրույքը բարձրացրեց ԱՄՆ Դաշնային պահուստային համակարգից ավելի վաղ, թեև շուկաները սովորաբար առաջնորդվում են ամերիկյան կարգավորողի որոշումներով։ Հայաստանում գնաճը գերազանցում էր թիրախային մակարդակը, ուստի ԿԲ-ն կանխարգելիչ քայլ արեց։
Մենք կանխատեսել էինք մինչև տարեվերջ ևս մեկ բարձրացում՝ 0,25 տոկոսային կետով, և այդպես էլ եղավ․ մի քանի օր առաջ ԿԲ-ն կրկին բարձրացրեց տոկոսադրույքը։ Մեր կարծիքով՝ այն կկայունանա 7% մակարդակում։ Այստեղ միշտ կա մեկ վերապահում․ շատ բան կախված է համաշխարհային իրավիճակից, որին մենք մշտապես հետևում ենք։
Շուկան Կենտրոնական բանկի որոշումներին շատ արագ է արձագանքում․ տոկոսադրույքին կապված են մեկօրյա ռեպո գործարքները և բազմաթիվ այլ գործիքներ, ուստի փոփոխությունը գործարքներում արտացոլվում է արդեն հաջորդ օրը։ Վերջերս Վերակառուցման և զարգացման եվրոպական բանկը (ՎԶԵԲ) տեղաբաշխել է լողացող տոկոսադրույքով պարտատոմսեր, որոնց տոկոսադրույքը կապված է Կենտրոնական բանկի վեցամսյա տոկոսադրույքին, իսկ Cube Invest-ը թողարկել է վերաֆինանսավորման տոկոսադրույքին կապված պարտատոմսեր։ Նման թողարկումներն ինքնին շուկային տեղեկություն են փոխանցում կարգավորողի որոշումների մասին և թույլ տալիս տեսնել, թե նրա քաղաքականությունն ինչպես է ազդում ֆինանսական գործիքների վրա։
Եթե հայկական պարտատոմսերը դիտարկենք որպես եկամուտ ստանալու հնարավորություն, թողարկողի վարկային ռիսկից բացի ներդրողն ի՞նչ ռիսկեր պետք է հաշվի առնի՝ արժութային ռի՞սկը, տոկոսադրույքների փոփոխությո՞ւնը, իրացվելիությո՞ւնը։ Եվ որքանո՞վ են այդ ռիսկերն այսօր փոխհատուցվում եկամտաբերությամբ։
Եկամտաբերությունը պարտատոմսի բնութագրերից միայն մեկն է։ Կարևորությամբ երկրորդ, գուցե նույնիսկ դրան հավասար գործոնն իրացվելիությունն է։ Վերջնական արդյունքը մեծապես կախված է նրանից, թե արդյոք հնարավոր է անհրաժեշտ պահին դուրս գալ ներդրումային դիրքից։ Ոչ մի խոշոր ինստիտուցիոնալ ներդրող պատրաստ չէ համակերպվել ցածր իրացվելիության հետ․ բոլորին պետք է ներդրումից դուրս գալու պարզ և հասկանալի հնարավորություն։ Համաշխարհային փորձը դա հաստատում է։ ԱՄՆ-ն ամբողջ աշխարհից փոխառու միջոցներ է ներգրավում շատ ցածր տոկոսադրույքներով, իսկ ամերիկյան բաժնետոմսերի բարձր գնահատումը մեծապես պայմանավորված է գրեթե անսահման իրացվելիությամբ։ Բաժնետոմսերի շուկայի ծավալը շուրջ 75 տրլն դոլար է, պետական պարտքը՝ շուրջ 40 տրլն, և դրան գումարվում են դոլարով կորպորատիվ թողարկումների հսկայական ծավալները։ Դրամի դեպքում գործում է նույն տրամաբանությունը։
Վերջին շրջանում Հայաստանում առաջընթացը նկատելի է։ Երկրորդային շուկան աշխուժացել է, մասնակիցների թիվն ավելացել է, իսկ միջազգային ինստիտուցիոնալ ներդրողները, որոնք պարբերաբար վերաբալանսավորում են պորտֆելները և հազվադեպ են արժեթղթերը պահում մինչև մարումը, իրացվելիության լրացուցիչ աղբյուր են ապահովում։ Առայժմ նրանց հետաքրքրությունը կենտրոնացած է հիմնականում պետական, ոչ թե կորպորատիվ պարտատոմսերի վրա։
Ենթադրենք՝ ես կորպորատիվ պարտատոմսեր եմ գնել։ Եթե ցանկանամ դրանք վաճառել, կկարողանա՞մ դա անել։
Ֆորմալ առումով՝ այո։ Թողարկումների մեծ մասի համար կան շուկա ստեղծողներ՝ մարքեթ-մեյքերներ, որոնք ապահովում են առևտրի նվազագույն ծավալը։ Անհատ ներդրողի համար այդ ծավալները, որպես կանոն, բավարար են, իսկ խոշոր ինստիտուցիոնալ ներդրողի համար՝ դեռ ոչ։ Սա շուկայի թույլ կողմերից մեկն է, և այստեղ դեռ շատ բան կա բարելավելու։ Եթե խոսքը խոշոր ներդրումային դիրքի մասին է, գնորդ ավելի հեշտ է գտնել արտաբորսայական շուկայում, որտեղ գործարքների ծավալներն ավելի մեծ են։ Մյուս կողմից՝ կորպորատիվ պարտատոմսերը հիմնականում թողարկվում են մեկից երեք տարի ժամկետով, ուստի դրանք կարելի է նաև պահել մինչև մարումը։
Իսկ ի՞նչ կասեք արժութային ռիսկի մասին։
Սա միաժամանակ և՛ ռիսկ է, և՛ եկամտի աղբյուր։ Զարգացող երկրների արժույթները ենթակա են կտրուկ տատանումների, և դրամը երկու անգամ զգալի անկում է ապրել։ Սակայն Հայաստանի շուկայում ներդրումների ընդհանուր եկամտաբերությունը ձևավորվում է մի քանի բաղադրիչից, և վերջին մի քանի տարիներին արժութային գործոնի ներդրումը միայն դրական է եղել։
Այսպիսով, որքանո՞վ են ռիսկերը փոխհատուցվում եկամտաբերությամբ։
Եթե հաշվի առնենք վերջին տարիներին հայկական պարտատոմսերի և դրամի դինամիկան, ապա ռիսկի դիմաց հավելավճարն այժմ բավական գրավիչ է։
Հայաստանի շուկայի ո՞ր հնարավորություններն եք համարում առավել թերագնահատված։ Եվ, ձեր կարծիքով, առաջիկա տարիներին ի՞նչ փոփոխություններ պետք է տեղի ունենան շուկայում, որպեսզի ներդրողների հետաքրքրությունը հայկական ակտիվների նկատմամբ շարունակի աճել։
Առավել թերագնահատված եմ համարում բաժնետոմսերի հատվածը․ Հայաստանում բաժնետոմսերի առաջնային հրապարակային առաջարկներ՝ IPO-ներ, հաճախ չեն լինում։ Բաժնետոմսերն ու այլ՝ ավելի ռիսկային գործիքներն ավելի մեծ հնարավորություններ են ընձեռում, քան պարտատոմսերը, թեև ենթադրում են նաև ներդրումների ավելի սպեկուլյատիվ բնույթ։ Շուկայի զարգացմանը զուգընթաց դրանց ներուժն ավելի մեծ չափով է բացահայտվում։ Օրինակ՝ ԱՄՆ-ում ավելի քան հարյուր տարվա ընթացքում ներդրողները ֆոնդային շուկայում ստացել են միջինում շուրջ 10% տարեկան եկամտաբերություն՝ չնայած կտրուկ անկումներին և բացասական եկամտաբերության երկարատև ժամանակահատվածներին։ Իհարկե, սա չի նշանակում, որ նման արդյունքը երաշխավորված է ցանկացած շուկայում, սակայն ցույց է տալիս, թե երկարաժամկետ հեռանկարում ինչ հնարավորություններ է ստեղծում բաժնետոմսերի զարգացած շուկան։
Շուկայի զարգացմանը կարող են նպաստել պետական նպատակային խթանները։ Պարտատոմսերի շուկայում այս մոտեցումն արդեն արդյունք է տվել․ առաջարկի կողմում գործել են թողարկման ծախսերի սուբսիդիաներ, իսկ պահանջարկի կողմում՝ հարկային արտոնություններ պարտատոմսերի սեփականատերերի համար։ Մեծապես այս միջոցառումների շնորհիվ կորպորատիվ պարտատոմսերի շուկան զգալիորեն ավելի դիվերսիֆիկացված է դարձել։ Բաժնետոմսերի դեպքում տրամաբանությունը նույնն է։ Բացի այդ, անհրաժեշտ է զարգացնել ենթակառուցվածքը, այդ թվում՝ պահառության ծառայություններն ու դեպոզիտարիաները։ Այսօր ֆինանսական ոլորտը դրան շատ ավելի լավ է պատրաստ, քան մի քանի տարի առաջ։
Ընդհանուր առմամբ, իմ կարծիքով, շուկան ճիշտ ուղղությամբ է զարգանում։ Եթե չնախատեսված որևէ բան տեղի չունենա, հայկական ակտիվների նկատմամբ հետաքրքրության հետագա աճը և միջազգային նոր մասնակիցների մուտքը տեղական շուկա ժամանակի հարց են։ Հատկանշական օրինակներ են անցյալ տարի Lion Finance Group-ի կողմից «Ամերիաբանկի» ձեռքբերումը և Հայաստանում Firebird ընկերության արհեստական բանականության գործարանի գործարկումը։
Առանձին պետք է անդրադառնալ մարդկային կապիտալին։ Բնակչության մեկ շնչի հաշվով CFA որակավորում ունեցող մասնագետների թվով Հայաստանը աշխարհի առաջատար տասը երկրների շարքում է։ Ես ինքս էլ նախատեսում եմ առաջիկայում միանալ այդ մասնագետների թվին։ Հայկական բանկերի և ներդրումային ընկերությունների միջազգային գործառնությունների զգալի մասն իրականացվում է հենց Հայաստանից։ Աճում են ոչ միայն ծավալները, այլև ֆինանսական պրոդուկտների բարդությունը։
Պարտատոմսերի շուկայի զարգացման փորձը ցույց է տալիս, որ համապատասխան պայմանների և նպատակային աջակցության դեպքում ֆինանսական շուկան կարող է զգալիորեն ընդլայնվել։ Այժմ կարևոր է համադրելի առաջընթաց ապահովել նաև բաժնետոմսերի հատվածում։ Շուկան ներուժ ունի, և այդ ներուժը պետք է իրացնել։